


根据 HTX 数据,北京时间 2 月 2 日 22:15,Hyperliquid 官宣其 HIP-4 已进入测试阶段[1]。消息发布后,$HYPE 在随后几个小时内突破小时级别盘整区间,最高录得 约 20% 的涨幅。价格的即时反馈,在一定程度上反映了市场对这一Hyperliquid 改进提案(HIP)的积极预期。
那么,HIP-4 究竟带来了什么变化?它又可能如何重塑 Hyperliquid 的产品边界?下面将从提案脉络与赛道选择两个维度展开分析。
从 HIP-1 到 HIP-3:Perp DEX 龙头地位的技术铺垫
在 HIP-4 之前,Hyperliquid 已连续通过三个正式提案,逐步夯实其在永续合约赛道的领先地位:
- HIP-1:原生代币标准:允许 permissionless 部署现货(spot)代币,为生态资产扩展奠定基础。
- HIP-2:超流动性(Hyperliquidity): 引入链上流动性引导机制,将中央限价订单簿(CLOB) 与 AMM-like 策略 相结合,显著提升初期市场的深度与稳定性。
- HIP-3:构建者部署的永续合约:通过质押 $HYPE 并参与拍卖,任何人都可以获得创建永续合约市场的资格,大幅降低了上币门槛,推动了商品、指数等新型市场的快速增长。
可以看到,这三项提案的核心目标高度一致:提升流动性效率 + 扩展可交易资产边界。结果也十分直观——根据官方数据,截至 2 月初,平台未平仓合约量(OI)已从近期的 7.9 亿美元攀升至 10 亿美元,创历史新高,24 小时交易量一度达到 48 亿美元。在当前链上衍生品格局中,Hyperliquid 已基本坐稳 Perp DEX 龙头位置。
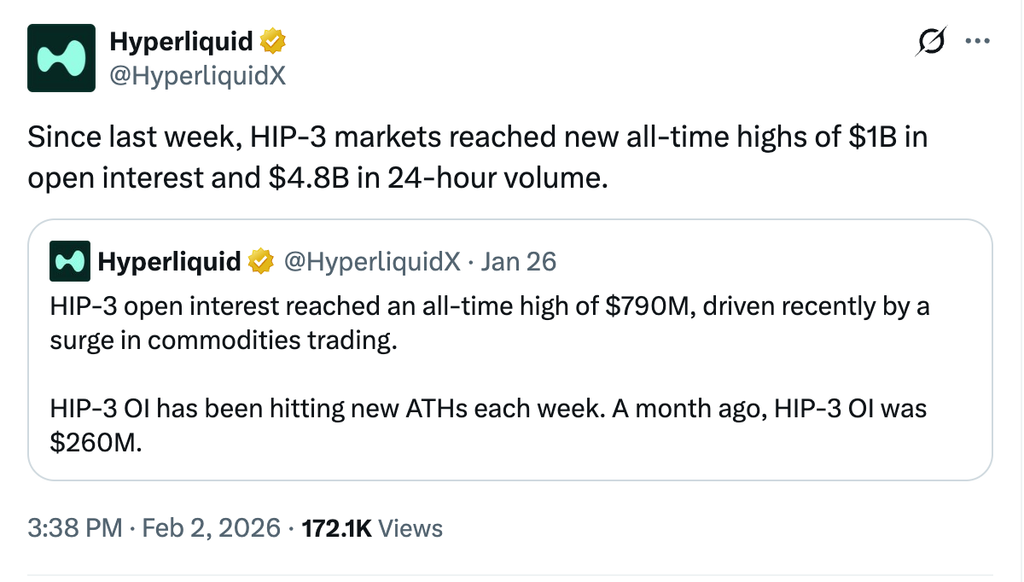
图 1:Hyperliquid 官方推文,来源:X
HIP-4:为何从永续合约转向预测市场?
在此背景下,HIP-4 的推出显得尤为耐人寻味。与前三个围绕永续合约的提案不同,HIP-4 是一个明确允许 Hyperliquid 切入预测市场(Prediction Market)赛道的提案。
需要注意的是,HIP-3 所设计的永续合约在底层资产结构上具有三大特征:合约无到期日、单向铸造机制(无法拆分为 “Yes / No”)以及价格区间不受 0–1 边界约束。而这些特性,恰恰与预测市场的核心设计逻辑存在结构性差异。那么,Hyperliquid 为何仍选择此时跨界?
综合来看,原因主要集中在以下五点:
1、用户画像的重叠:从市场适配度来看,Hyperliquid 作为头部永续合约平台,汇聚了链上风险偏好最高、交易最活跃的投机群体。这一用户画像与预测市场(尤其是高波动事件博弈)的核心受众高度重叠,意味着平台无需支付高昂的用户教育成本,即可实现从衍生品交易到事件博弈的无缝转化。
2、底层技术的契合:目前的预测市场领导者 Polymarket 使用的是 AMM 模式。这对于高频、热门的事件(比如“篮球比赛实时赔率”)来说,存在资金效率低,赔率更新慢,大额交易滑点打等问题,相比之下,Hyperliquid 基于 HyperEVM 构建的 CLOB(中央限价订单簿)模式,能够提供毫秒级撮合与深不见底的流动性
3、资金效率的提升:传统预测市场中,资金在结算前往往处于“无收益锁定”状态,且不同市场之间流动性割裂严重。而 Hyperliquid 早已实现永续合约与现货共享账户体系。在此基础上引入预测市场,能够进一步提升自身用户整体资本利用率,也能直接吸引高频与专业交易者。
4、相关利益者的推动:HIP-4提案最早于 2025 年 9 月发表在 Bedlam Research 博客,其核心发起团队集结了 Framework Ventures 的投资人 Rajiv、合规预测平台 Kalshi 的加密负责人 John Wang,以及来自 Felix Protocol 和 Asula Labs 的资深 DeFi 架构师。这种跨界精英的“合谋”表明,HIP-4 从诞生之初便是针对现有市场痛点设计的成熟金融原语,而非仅停留在社区层面的思想实验。
5、宏观赛道的Beta 红利:除了上述内因,Hyperliquid 选择此时入局,更是在捕捉预测市场赛道本身爆发的潜力。据 Dune 数据,2024-2025 年,预测市场从小众交易玩法变成了每周数十亿交易量的针对“事件”的交易产品,逐渐被主流认可。Hyperliquid 在此刻推出 HIP-4,正是为了承接这股从“赌博”向“金融交易”转型的巨大流量红利。
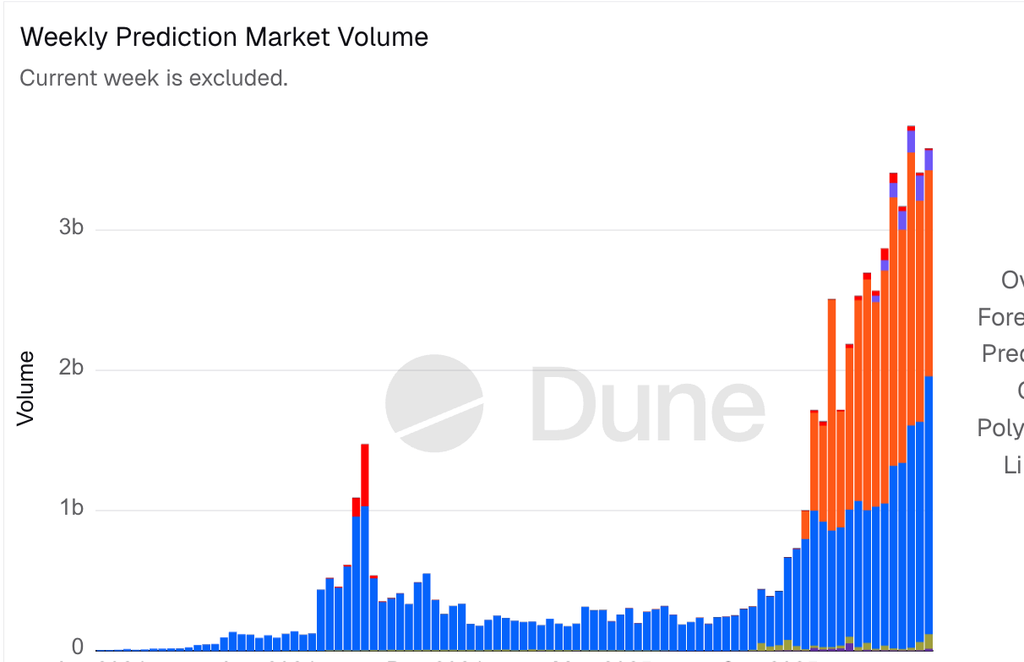
图 2:预测市场主要参与者周级别交易量数据,来源:Dune@datadashboards
Outcome Trading:HIP-4 的核心机制与创新玩法
在官方公布的内容中,Hyperliquid 将 HIP-4 称为“outcome trading”。主要特点是增加了完全抵押(fully collateralized)的合约以及支持在固定范围内结算(settle within a fixed range)。这两个技术原语允许用户以无杠杆、无清算风险的方式进行交易,引入非线性收益(non-linearity)、有到期日的合约(dated contracts),用户只需提前全额抵押最大可能损失(无论预测是 Yes 还是 No 都只损失 1 美元),到期根据客观事件结果或固定范围一次性结算,风险完全可控且上限明确,同时还能与平台的 portfolio margin 和 HyperEVM 等功能组合。目前该功能还在 testnet 测试,会先从以 USDH 计价官方标准市场开始,后续会开放无需许可部署。[2]
在此前 Bedlam Research 博客中,还提到三个设想性的概念,有一定潜力带来新的爆发:
1、Atomic Parlays,也就是将事件交易的结果进行打包交易,也可以说是一种定制化的金融衍生品,协议允许用户自定义打包,比如Asset D = Asset A (Yes) + Asset B (No) + Asset C(Yes)。
2、链下数据预言机:提案中提到类似于 Polymarket 或传统博彩网站的赔率已经存在了。如果通过极低延迟的 API,做市商可以直接把传统博彩公司的赔率“镜像”到链上,这样 Hyperliquid 就称谓博彩世界的聚合器。
3、Social Consensus,提案中提到利用 Twitter (X) 或 Farcaster 的推文作为结算源。这意味着一些社交趋势和网红事件也成为可交易标的。[3][4]
总结:HIP-4 更像是 Hyperliquid 的一次产品边界的战略扩展
鉴于 HIP-3 在无需许可的合约部署机制中,已通过质押 $HYPE 来设置市场创建门槛,以平衡开放性与安全性,HIP-4 在更复杂的预测与结算场景下,早期采用高于 HIP-3 的质押要求具有较强合理性。尤其是在引入事件判定、结果结算等环节后,协议层面很可能需要设立类似“裁判”或“仲裁者”的角色,用以降低数据操纵与恶意行为风险,而此类角色天然需要配套的经济约束机制。
在这一框架下,以 $HYPE 质押作为反作恶成本,既符合 Hyperliquid 既有的设计哲学,也有助于在去中心化与可执行性之间取得平衡。如果上述机制落地,HIP-4 不仅扩展了平台的产品边界,也可能在结构上进一步放大 $HYPE 的质押需求,从而形成新的、持续性的需求来源。
总体而言,HIP-4 并不是 Hyperliquid 对主业的背离,它将永续合约擅长的价格发现、撮合效率与资金整合能力,引入到预测市场这一尚未被 CLOB 模式充分验证的领域,也是一次基于自身优势做出的战略创新。
参考:
- Hyperliquid:官方 X 推文
- Hyperliquid:官方 X 推文
- Bedlam research:《HIP 4 – Event Futures》
- Bedlam research:《Parlays on HIP-4》
声明:
本文仅用于信息与研究分享,所述观点为前瞻性判断,可能随市场、监管或技术变化而调整,不构成任何投资建议或推荐。读者应自行判断并承担相关风险。