


在经历了数周宏观逆风的持续压制之后,包括能源价格高企、美联储政策停滞,以及围绕霍尔木兹海峡的地缘紧张局势,比特币已呈现出一批值得关注的短线看涨信号。BTC价格已回升至约77,600至78,000美元区间,背后有机构持续积累、监管预期边际改善以及技术性轧空清算三重因素支撑。核心问题在于:这轮反弹究竟代表结构性拐点,还是仍处于更宽幅区间震荡中的一次流动性释放?
一、机构资金流入:最具持续性的看涨信号
过去两周最清晰的看涨数据,来自美国比特币现货ETF资金流向的持续反转。在经历数月间歇性净流出之后,ETF于2026年4月24日前已实现连续九日正向净流入,单周净流入累计约8.237亿美元,总管理规模回升至1026.4亿美元,部分修复了2025年第四季度以来的持续萎缩。这一阶段的持续流入表明机构配置者正在主动重建仓位,而非被动应对衍生品头寸敞口。
然而,4月27日的数据出现边际走弱信号。当日ETF录得约2.63亿美元的净流出,九连阳就此中断。单日流出尚不足以否定更大周期的复苏趋势,但确实引入了一定的审慎因素:真正能区分结构性机构需求与短线仓位调整的,是ETF流入的持续稳定性,而非某一时段的累计规模。后续数个交易日能否恢复净流入,将是判断机构入场信心是否仍在的关键观察指标。
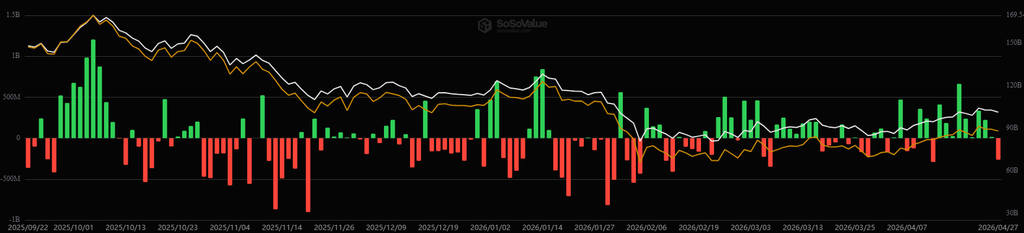
图1:比特币现货ETF单周净流入量 — SoSoValue,2026年4月。单周流入自2025年第三季度以来首次实现连续正转,总管理规模回升至约1026亿美元。
进一步印证上述判断的是,截至4月23日,Coinbase比特币溢价指数已连续16个交易日维持正值,这是2026年以来持续时间最长的正溢价周期,上一次出现类似情况是2025年10月。正Coinbase溢价意味着美国买家愿意以高于全球参考价格的价位成交,是有监管合规背景的机构资金主导需求的可靠指标。这与离岸杠杆驱动的买盘截然不同,后者往往伴随溢价压缩乃至倒挂。
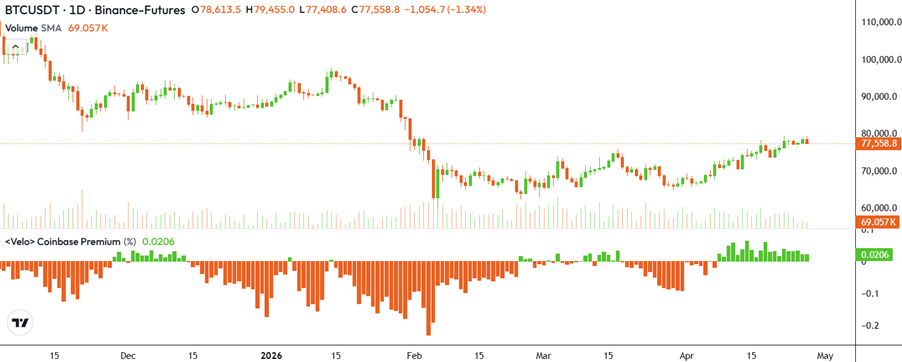
图2:Coinbase比特币溢价指数 — Velo数据,2026年4月23日。16日正溢价为2026年全年最长,与2025年10月比特币攀升至126,000美元前的积累阶段高度相似。
二、Strategy的系统性增持
Strategy通过STRC优先股产品建立了一套系统性增持机制,在此期间持续充当结构性买盘。根据4月6日8-K文件披露的数据,Strategy在2026年3月31日至4月14日期间累计购入比特币约30.39亿美元,且买入节奏在股息除息日(4月15日)前夕的4月13日及14日显著加速,分别达7.55亿美元及9.54亿美元。这并非自由裁量式买入,而是与股息义务挂钩的机械化程序性需求,对短期价格情绪的敏感度相对较低,由此构成一定程度上的刚性价格支撑。这种结构性买入对日常现货供给吸纳的边际影响不容忽视。
不过,STRC产品所带来的系统性增持是否具有持续性,仍需审慎评估。从本轮数据来看,3月底至4月中旬的买入高度集中于单一除息日前后,仅最后两个交易日的买入量便占整个周期累计30.4亿美元的56%以上。这种前重后轻的买入节奏表明,相关结构性买盘具有阶段性而非连续性的特征,其驱动力来自股息周期的机械性义务,而非持续滚动的增持计划。除非Strategy宣布新一轮优先股发行,或下一个股息周期产生规模相近的购买义务,否则4月14日前支撑现货价格的这一刚性买盘,短期内难以以同等强度重现。对于将近期增持速度视为现货需求持续底部的判断,应保持一定的审慎态度。
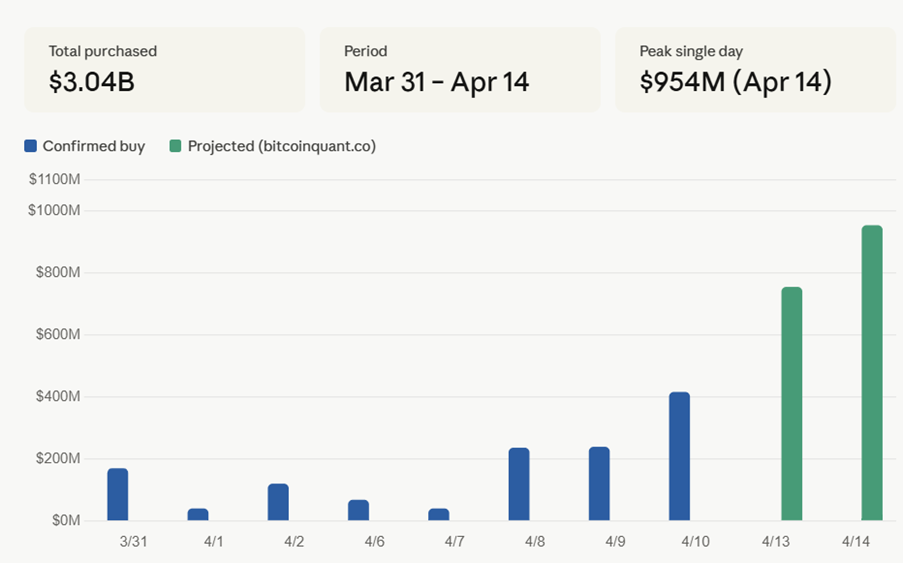
图3:Strategy除息日前BTC购买量(2026年3月31日至4月14日)— BitcoinQuant.co估算数据。累计购入约30.4亿美元,最后两个交易日买入量占比最高。
三、CLARITY法案:条件性催化剂
超过100家加密行业龙头企业,涵盖交易所运营商、托管机构与资产管理方,联名致函,敦促美国参议院尽快推进《数字资产市场结构与投资者保护法案》(CLARITY Act)。该法案的核心目标是在SEC与CFTC之间划定清晰的监管边界,以成文立法取代多年来”以执法代监管”的模式。根据拟议框架,比特币、以太坊及大多数主流数字资产将被归类为”数字商品”,纳入CFTC管辖;仍依赖中心化发行方持续努力的资产则继续保留在SEC监管范畴之内;稳定币则作为独立类别,由SEC与CFTC共同监管。
要理解法案为何迟迟未能推进,需要先了解其必须完成的立法程序链条。该法案并非经由单一委员会推进,而是涉及两个不同委员会。负责监管CFTC的参议院农业委员会须首先完成其对商品相关条款的审议标注(markup);负责监管SEC的参议院银行委员会须在独立轨道上完成其对证券相关条款的审议标注。两个委员会分别推进各自版本后,才能将两套草案整合为统一的参议院版本,再提交参议院全体投票。参议院通过后,还须与众议院已于2025年7月以294对134高票通过的众议院版CLARITY法案进行协调整合。实际上,这意味着该法案在送达总统签署前,至少需要经历四个顺序推进的程序关卡。
领先预测市场Polymarket目前将CLARITY法案2026年内通过的概率标注为约46%,较此前接近50%的估计有所回落。这个数字清晰地反映出政治推力与实际程序进展之间的落差:行业游说势头强劲、行政当局支持立场已明确记录在案,但立法日历正在迅速压缩。就比特币价格影响而言,这依然是一个条件性驱动因素。一旦参议院银行委员会确认安排审议标注,预计加密市场将出现快速积极反应;若继续陷入僵局,则等同于削去2026年余下时间内最重要的机构需求催化剂之一。
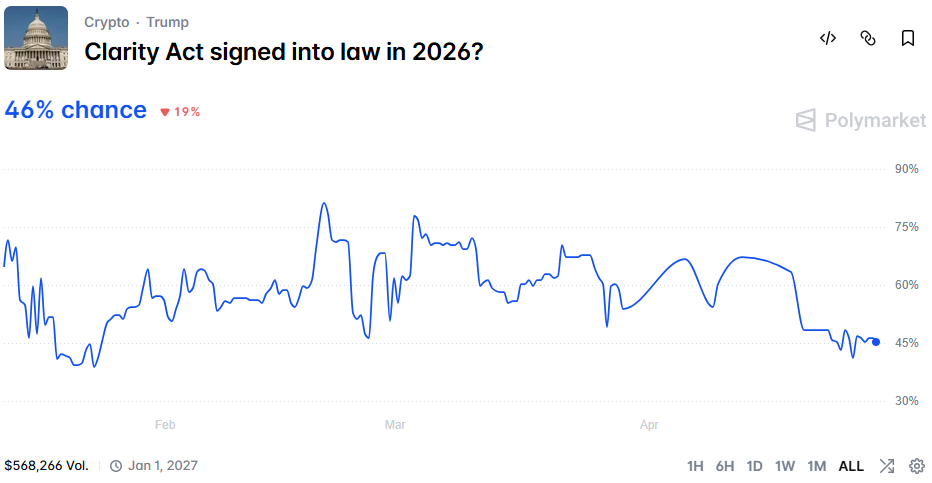
图4:Clarity法案是否在2026年通过 — Polymarket,2026年4月28号。
四、技术结构:轧空耗尽与后市展望
此轮反弹之前,BTC资金费率已连续14天维持负值,创2026年以来空头仓位最为拥挤的状态。随后的价格推升向80,000美元触发了约3.39亿美元的空头清算,呈现出本系列前篇深入分析过的标准止损猎杀加速特征。但后续行情缺乏跟进,印证了本轮拉升以清算驱动为主,而非真实现货需求主导。价格在48小时内回落至区间震荡状态,与清算密集区扫荡后的典型价格回归模式高度一致。
这一结构性细节对于仓位研判至关重要。空头轧空已显著清除衍生品端的仓位超载,资金费率随之恢复正常,被动卖盘级联的机械性下行风险已大幅降低,未平仓合约(OI)在此过程中也出现明显萎缩。市场下一阶段突破80,000美元的关键,在于是否能确认真实现货需求的持续跟进,可通过ETF净流入的延续性以及Coinbase溢价的稳定性加以验证,而非依赖另一轮衍生品驱动的脉冲式行情。
值得纳入参考的另一视角是,做市商及大型市场参与者在当前价位进一步推高价格的动力可能相当有限。此前向80,000美元方向的轧空行情已完成其主要功能:拥挤的空头仓位大部分已被清算,相关流动性也已被充分获取。随着空头方向的”燃料”基本耗尽,持续主动向上推价的机械性逻辑已经弱化。在空头仓位尚未重新积累、结构性现货需求又未能接棒的情况下,做市商更可能选择让价格在区间内震荡整理,从订单簿的多空两侧持续获取流动性,而非主动押注单边方向。这一视角进一步印证了此前的判断:若要实现80,000美元上方的持续突破,需要真实现货买盘作为主导驱动力,而非再依靠一轮衍生品动能的脉冲推动。
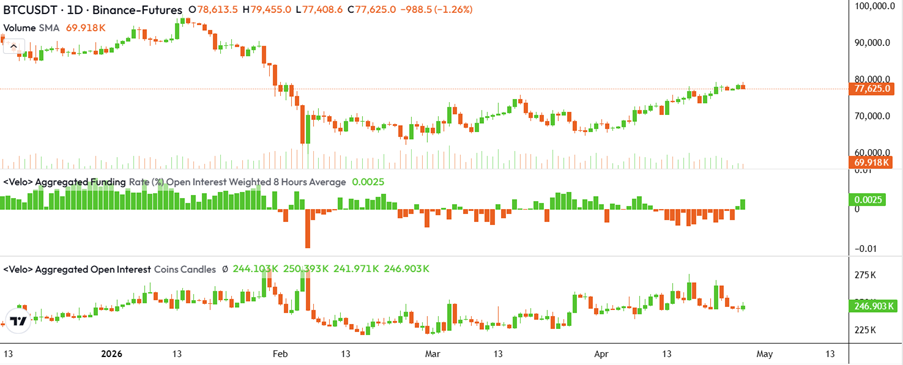
图5:资金费率与未平仓合约 — Velo数据,2026年4月27日。资金费率连续14日为负,OI随空头清算后大幅萎缩
展望:结构偏多,条件待验
短线来看,机构ETF净流入的持续性、Coinbase溢价连续16日为正、Strategy的系统性增持,以及空头衍生品端仓位超载的出清,共同构成了2025年第三季度以来比特币最为积极的近期建仓环境。这些信号并非情绪性或投机性驱动,而是结构性支撑。衍生品仓位的出清意味着下一波方向性行情更可能由真实资金流向驱动,而非清算机制的被动放大。
但宏观层面的压力上限依然存在。油价维持在约103美元每桶、美联储政策空间受限、日本央行干预风险尚未消除,这些因素共同持续压制高Beta资产的风险偏好。ETH及主流山寨币整体仍处于估值压缩状态,当前机构买入需求聚焦于比特币本身,而非广义加密市场。BTC能否持续站稳85,000美元以上,取决于以下至少一项条件的成立:CLARITY法案进入委员会审议程序的明确信号、中东能源供应风险出现可信的去升级态势,或美联储沟通口径向提前降息方向边际转变。若上述催化剂迟迟未至,BTC大概率将在75,000至82,000美元区间维持震荡整理,结构性方向偏多,但上行幅度有限。
参考资料
• SoSoValue. (2026年4月24日). 比特币现货ETF总净流入量——单周视图. SoSoValue. https://sosovalue.com
• Velo数据. (2026年4月23日). Coinbase比特币溢价指数——连续16日正溢价.
• @pete_rizzo_. (2026年4月24日). 逾百家加密企业联署敦促美国参议院通过CLARITY法案. X(原Twitter). https://x.com/pete_rizzo_
• Wu Blockchain / @WuBlockchain. (2026年4月25日). Mike Novogratz:CLARITY法案或于5月推进. X(原Twitter). https://x.com/WuBlockchain
• BitcoinQuant.co. (2026年). Strategy除息日前比特币购买量(基于2026年4月6日8-K文件估算).(来源未经独立验证)
声明:本文仅用于信息与研究分享,所述观点为前瞻性判断,可能随市场、监管或技术变化而调整,不构成任何投资建议或推荐。读者应自行判断并承担相关风险。