


2026 年 5 月 11 日,Circle(CRCL)在同一天做了三件事:发布 2026Q1 财报、公布 ARC 代币预售成绩与 Arc 白皮书,以及推出面向 AI 代理经济的 Circle Agent Stack。财报本身是一份喜忧参半的答卷,USDC 流通量与链上交易量创历史新高,营收与利润却因降息周期承压收窄。而 Arc 的发布,则被市场解读为 Circle 对利率依赖结构性问题的战略回应。当日 CRCL 收涨 15.91%,成交量约 4979万股。
本文将按财报解读、ARC 预售与 Agent Stack 发布、市场反应及前瞻观察的顺序,对上述事件做综合梳理。
一、Q1财报:运营层强健、财务层承压
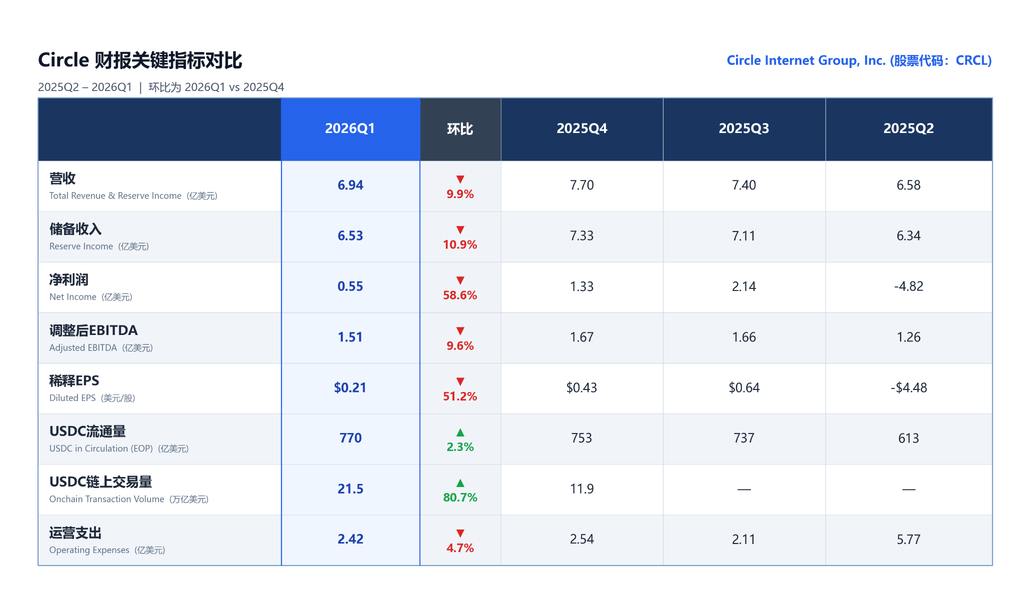
根据 Circle 自 2025 Q2 至 2026 Q1 的各季度财报数据绘制对比图如下,可以看到收入端关键指标呈现环比下跌,Q1 总收入 6.94 亿美元,从 Q4 的 7.70 亿高点回落,打破了此前三个季度的上行趋势,也低于华尔街一致预期的 7.15 亿。
数据来源:https://investor.circle.com/financials/quarterly-results/default.aspx
原因是直接的,Circle 约 95% 的收入来自 USDC(及EURC)储备资产产生的利息和股息收入,由于 SOFR 利率等的下降,Circle 的储备收益率已在 2025 Q4 同比下降 68 个基点至 3.81%,这一降息周期的压制效应在 Q1 集中释放,使得储备收入环比下滑近 11%。
盈利端同样承压。净利润从 2025 Q3 的 2.14 亿 下滑至 2026 Q1 的 0.55 亿。调整后每股收益 EPS 0.21 美元,虽小幅超出分析师预期的 0.17 美元,也掩不住绝对值连续三个季度收窄的趋势,主因是 IPO 后股权激励摊销持续计入损益,再叠加财报中明确提到的运营支出同比扩张约 76%。调整后 EBITDA 1.51 亿相对稳健,但也较 Q4 的高点环比收缩近 10%。
财务数字之外,USDC 生态指标给出了截然不同的信号。USDC流通量稳步扩张,从 2025Q2 的 613 亿稳步增长至 770 亿,累计增幅 25.6%,一年间从未出现环比负增长,供应端扩张的方向性从未动摇。
更具爆发力的是链上交易量:单季从 Q4 的 11.9 万亿跃升至 21.5 万亿,环比上涨 80.7%,同比上涨 263%。这表明 USDC 在 DeFi、跨境支付、机构结算等场景的实际使用深度正在快速提升,远超流通量本身的增速,标志着 Circle 向链上金融基础设施转型长期逻辑。
二、ARC 代币预售 $2.22 亿,机构云集
5 月 11 日,与财报同步披露的,还有 ARC 代币预售的圆满完成。
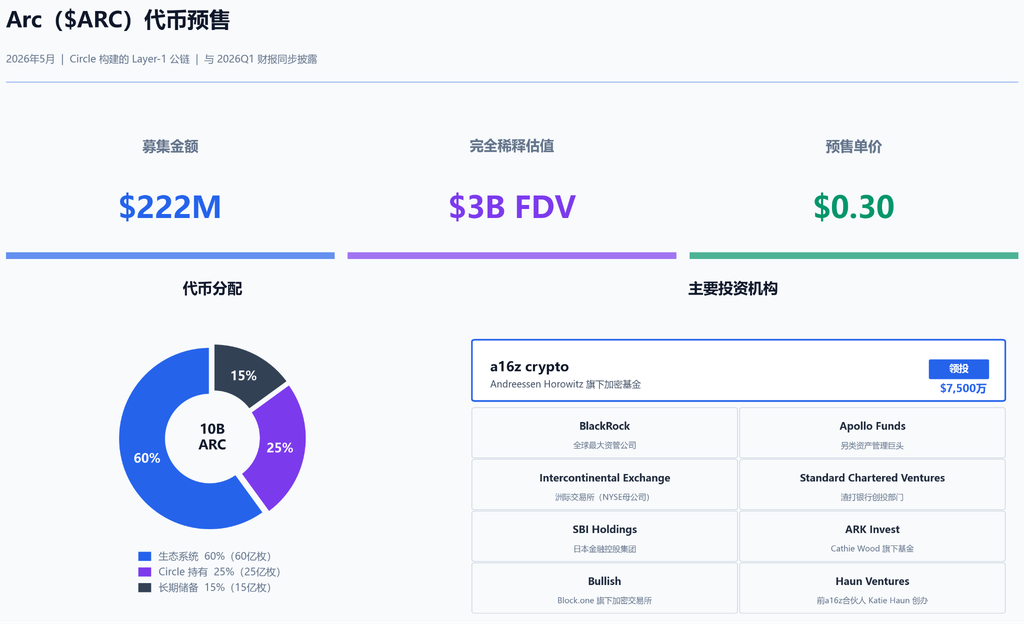
基于公开报道,Circle 以 30 亿美元 FDV 出售了 7.4 亿枚 ARC 代币,单价 0.30 美元,共融资 2.22 亿美元。多家顶级加密原生机构和传统金融机构参与,其中 a16z crypto 领投 7500 万美元,贝莱德、Apollo Global Management、洲际交易所 ICE、渣打创投、ARK Invest、General Catalyst、Haun Ventures、Bullish 等参投。
数据来源:Arc 白皮书、Circle 新闻稿
Arc 是由 Circle 构建的公共 Layer-1 区块链,但不同于传统公链围绕开发者生态展开竞争,Arc 更像是 Circle 对链上美元清算网络的延伸——如果说 USDC 是 Circle 的”数字美元”,那么 Arc 就是其试图构建的”链上 Visa 网络”,让支付、跨境结算、RWA、稳定币流转与链上金融活动,最终运行在同一套由 Circle 主导的标准化清算轨道上。
在代币用途的设计上,Arc 链的 Gas 费以 USDC 计价,消除了传统公链 Gas 费波动的痛点,面向真实金融场景;链上费用最终统一转换为 ARC 代币,分配给质押者或永久销毁。ARC 质押者还可享受 Circle 全产品线——Circle Mint、跨链转账、支付网络等服务中的费率折扣。
Arc 与财报的同步披露,时机选择耐人寻味。正如前文所述,Circle 超过 94% 的收入来自储备利息,降息周期下增长承压,利率依赖是市场对 Circle 长期成长性的最大担忧。而 Arc 正是 Circle 给出的答案:从稳定币发行商,转型为链上金融基础设施运营商。相比单纯发行稳定币,Arc 意味着 Circle 开始从”美元产品提供方”转向”美元网络运营方”,ARC 代币通过费用捕获机制,让收入模型从”利率 × 流通量”的被动结构,扩展为”链上活动 × 平台使用”的主动增长逻辑。
这也解释了市场为何愿意给予 Arc 30 亿美元 FDV。如果 Arc 成功,Circle 的定位将更接近 Visa 这类金融网络基础设施——价值不再仅来自资产负债表上的息差,而来自网络本身的交易流量、清算规模与标准制定权。对于金融基础设施而言,网络效应往往比利差更重要。$2.22 亿预售、$30 亿 FDV,以及 a16z 和 BlackRock 领衔的机构阵容,是 Circle 向市场宣告这一转型已获顶级资本认可的最强佐证。
目前 Arc 测试网已于 2025 年 10 月上线,根据链上数据,截至 2026 年 5 月 13 日,累计处理 4.056 亿笔交易;主网预计 2026 年夏季上线。
三、Circle Agent Stack:为 AI 代理打造的金融层
同日,Circle 还推出了 Agent Stack,一个专为 AI 代理经济设计的金融基础设施套件,共五个核心组件:
- Agent Wallets:AI 代理可自主持有 USDC 及 ERC-20 代币,受预设权限约束;
- Agent Marketplace:代理间服务发现与按量付费;
- Circle CLI:命令行接口,供开发者和代理执行金融操作;
- Nanopayments:基于 Circle Gateway 的无 Gas 微支付,最低 $0.000001,适用于机器对机器高频结算;
- Circle Skills:面向 AI 编程工具的 Circle 官方实现模板。
Circle CEO Jeremy Allaire 表示:“传统金融基础设施是为人类设计的,而Agent Stack是Circle首次将AI代理本身作为核心客户的服务套件。”
Agent Stack标志着Circle在AI代理经济赛道的布局,押注未来大量AI代理将自主进行交易、服务买卖和即时结算。这一产品与Arc Layer 1形成互补,Arc提供底层公链基础设施,Agent Stack则提供上层应用支付能力,共同拓展USDC的使用场景。目前 Amazon(联合 Coinbase、Stripe)、Google Cloud(与 Solana 合作)等机构也在布局类似方案,赛道竞争正在升温。
四、多重消息引爆单日行情
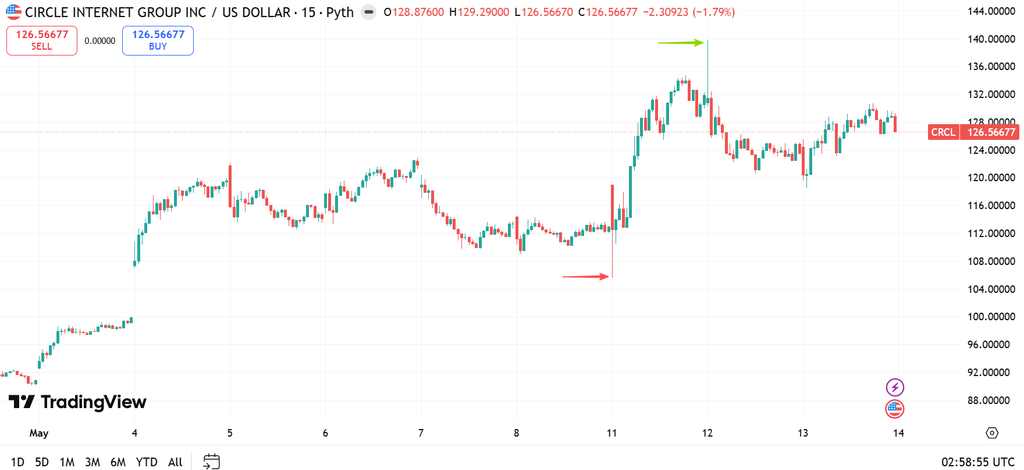
更早前,市场就已进入定价窗口。5月4日,《Clarity法案》两党就稳定币监管条款达成关键妥协,CRCL 政策不确定性基本出清,当日股价跳升至 $100 以上,打响本轮上涨序幕。此后至5月10日,股价在 $110 上下的高位震荡。
图源:TradingView,时间:2026.5.14
由上图可以清晰看到 5月11日盘中出现了全图最剧烈的价格波动。
- 开盘至财报前:股价在 $112–113 附近横盘。
- 财报公布初期:反应温和甚至短暂下探,混合财报信号压制了即时反应,K线图中可见 5月11日前半段有一根显著的长下影线,最低触及约 $105。
- ARC 预售消息发布:持续拉升,战略叙事主导情绪,股价在交易时段内连续上攻,并在5月12日开盘出现一根极端冲高线,触及约 $140 高点。
- 最终收盘:$131.76,单日涨幅 15.91%,成交量显著放大至约 4,979 万股,远超近期均值。
这一走势结构说明,市场最终更认可 Arc 战略扩张叙事而非财务数字本身,财报利空只带来短暂下探,Arc 与机构背书的组合才是核心驱动。
事件后短期内,5月12日开盘短暂冲高后,高位获利回吐,快速回落至 $124–126 区间震荡,收盘 $123.65;5月13日开盘低点下探至约 $119,随后小幅反弹,收盘 $126.57,较高点 $140回调幅度约 10%,属于消息面充分发酵后的正常获利了结。整体而言,股价仍维持在事件前水平之上,多头格局未被破坏。
拉长来看,5月以来 CRCL 累计涨幅约 36%;年初至今涨幅约 57%,显著跑赢大盘及多数加密相关股票。
五、前瞻观察:关键变量与催化剂
5.1 Arc 主网落地进度
这是当前估值溢价最核心的兑现节点,市场此轮定价很大程度上是在为主网预期买单。建议重点跟踪:主网上线时间是否如期,上线后TVL、日交易量、开发者项目数量等链上数据,以及 ARC 手续费销毁机制的实际激活情况。如果主网延期或采用数据不及预期,当前溢价面临明显回调压力。
5.2 ARC 代币经济事件
ARC 总供应 100 亿枚,预售仅占 7.4%,其余代币的 TGE 时间表、锁仓解禁安排及 质押激活与治理开启时间尚未明确,是潜在的流动性扰动来源。生态激励(占总量60%)的释放节奏和实际去向,也将直接影响二级市场对 ARC 定价的判断,进而传导至 CRCL 估值叙事的可信度。
5.3 USDC 业务持续性
Q1 流通量 770 亿美元(YoY +28%)、链上交易量 21.5 万亿美元(YoY +263%),增长数据扎实。但需注意两个结构性风险:
- 利率敏感性:储备收益贡献超 94% 的营收,储备回报率每降 25 个基点,按当前流通量测算年化影响约 1.9 亿美元。若 2026 年美联储继续降息,收入端将持续承压。
- 收入多元化进展:当前链上交易量的爆发尚未转化为可观的手续费收入。Other Revenue 虽在2026 Q1 达到4200万美元(YoY翻倍),其中订阅和服务收入 3490 万美元,但仍仅占总营收不到 6% 。GAAP净利润从2025 Q3的2.14亿美元收窄至Q1 2026的0.55亿美元,运营支出扩张(IPO后股权激励摊销 + 体系搭建)是主因且短期难以逆转。后续重点观察订阅与服务费收入的增速能否提升收入结构多元化程度。
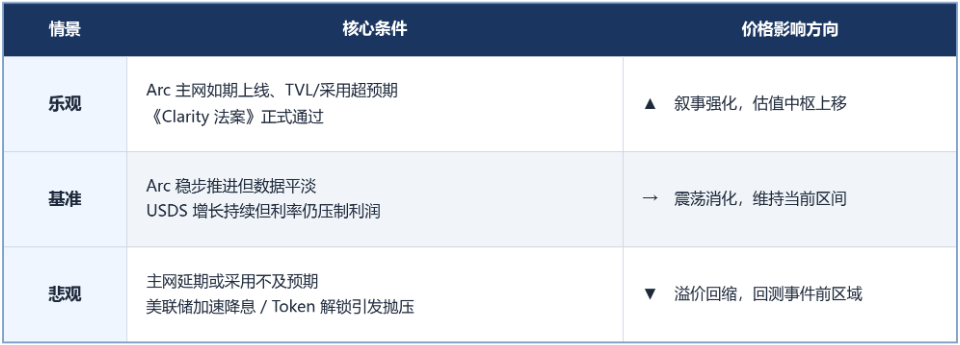
当前 CRCL 的投资逻辑核心在于执行力验证,Arc 从白皮书叙事走向链上数据的过渡期,将是决定本轮估值扩张能否持续的关键窗口。
参考资料:
https://www.techflowpost.com/zh-CN/article/31525
https://investor.circle.com/financials/quarterly-results/default.aspx
https://www.arc.network/blog/introducing-the-arc-token-whitepaper
https://6778953.fs1.hubspotusercontent-na1.net/hubfs/6778953/PDFs/arc_whitepaper.pdf
声明:本文仅用于信息与研究分享,所述观点为前瞻性判断,可能随市场、监管或技术变化而调整,不构成任何投资建议或推荐。读者应自行判断并承担相关风险。