

引言
Robinhood Chain 上线后的首轮增长并非由股票代币驱动,而是由 CashCat、批量化 Meme Launchpad 和跨生态投机资金共同推动。短期内,这套高频投机机制有效完成了新链的冷启动,但高额的链上成交量并不能直接证明其现实世界资产(RWA)战略的成功落地。
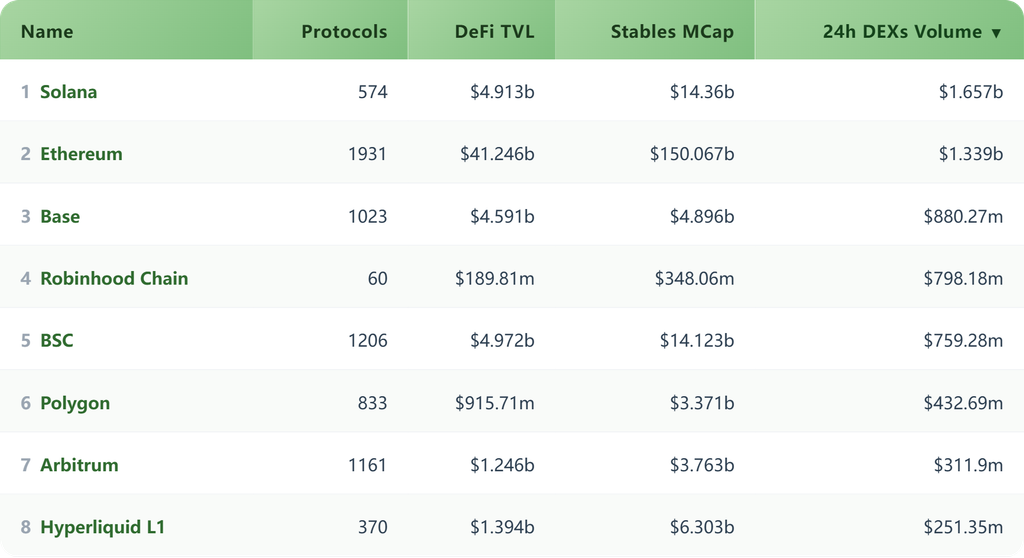
表1:Robinhood Chain 与主要公链链上生态指标对比,来源:DeFiLlama,截至 2026 年 7 月 16 日
Robinhood 自建链的逻辑,在于将资产发行、账户体系、钱包、法币入口、链上流动性以及开发者生态整合为统一的链上金融基础设施。Stock Tokens(股票代币)是这一体系的首批核心资产。现阶段 Robinhood Chain 的 DeFi TVL、跨链资产和 DEX 成交量排名上升迅速,但这轮由 Meme 驱动的冷启动热度能否转化为可持续的生态,取决于其成交结构能否从 Meme 主导逐步转向股票代币、稳定币、借贷和资产管理。
一、CashCat 出圈:Robinhood Chain 为何先成为 Meme 市场
Robinhood Chain 于 2026 年 7 月 1 日开放公共主网,官方同步推出 Stock Tokens、链上交易与流动性产品,并将网络定位为面向金融服务和现实世界资产的开放式 Layer 2。然而,主网上线后的市场注意力并没有首先落到股票代币上。CashCat 借用 Robinhood 早期 Cash Cat 品牌概念形成社区叙事,价格和市值在短时间内快速上升,继而引发大量同类资产和发币平台涌入。CashCat 并非 Robinhood 官方发行或背书的资产,但它同时具备品牌辨识度高、参与门槛低、初始市值较小等特点,在市场情绪推动下更容易形成资金聚集和价格上涨预期,因此迅速成为 Robinhood Chain 早期流量的主要承接对象。
这轮热度并不只是单一 Meme 币带动,而是发行和交易基础设施在短时间内形成了完整的投机闭环。作为开放式 EVM 网络,Robinhood Chain 的开发者可以直接复用EVM 生态已有的开发工具。链上迅速出现 NOXA、flap.sh、hood.fun、Clanker 相关入口等多类 Launchpad。发行成本和操作门槛下降后,市场从围绕 CashCat 的单点交易转为批量生产叙事、批量试错和批量交易。7 月中旬单日新增 Token 已达到约 3 万枚,NOXA总协议费用已超 1700 万美元。
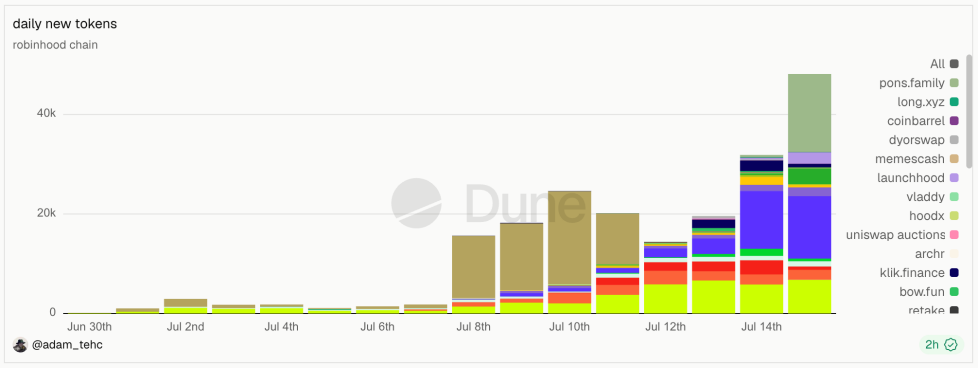
图1:Robinhood Chain 每日新增 Token 数量及主要发行平台,来源:Dune,截至 2026 年 7 月 15 日
现货成交结构进一步说明了增长来源。截至 7 月 16 日,Meme 交易对占 Robinhood Chain Spot DEX 成交量的 74%。在这一结构下,链上交易量、活跃地址和协议手续费的上升主要反映投机资产的大规模交易,而不是股票代币需求的扩张。Meme 交易能够迅速占据主导,除 Launchpad 降低发行门槛外,还与 Robinhood 自身的零售品牌沉淀密切相关。从 GameStop 逼空事件到 Dogecoin 狂潮,Robinhood 曾数次成为散户主导行情的枢纽。当新公链上线时,散户关注度率先流向门槛较低、交易最活跃的 Meme 资产。Robinhood CEO Vlad Tenev 对链上 Meme 生态的公开互动,也进一步强化了市场对这一叙事的预期。
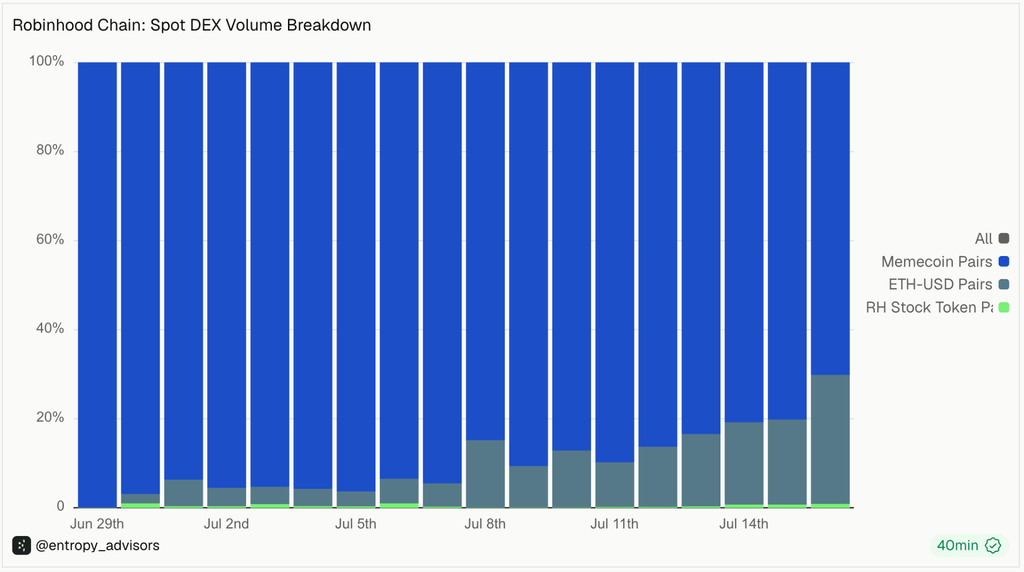
图2:Robinhood Chain 现货 DEX 成交量结构,来源Dune,截至 2026 年 7 月 16 日
此外,AI 代理经济(Agentic Economy)的成熟显著缩短了这一投机市场的反馈周期。Robinhood 在 2026 年推出 Agentic Trading 和面向第三方 AI Agent 的 MCP 接口,允许用户将独立账户授权给 Agent 执行自动化策略。在这一背景下,AI 能够迅速追踪社交媒体上的热门讨论、自动捕捉情绪波动,并配合链上交易工具自动下单和做市。这些自动化工具极大降低了参与门槛,让投机热潮在短时间内迅速发展。
快速扩张也伴随着明显的安全风险。多家链上安全机构已报告了大量的 CashCat 仿盘、Honeypot 陷阱、恶意授权合约以及 Rug Pull 事件。NOXA 等头部 Launchpad 的服务中断也显示,生态增长在相当程度上依赖少数前端和第三方服务。对于 Robinhood 而言,重点并非如何延续这股热度,而是如何利用这股早期流量为后续的受监管链上金融生态提供养分。
二、为什么是自有公链,而不是继续部署在 Arbitrum 或 Base
Robinhood 早在 2025 年就已面向欧洲用户推出 Stock Tokens,并将初代产品部署在 Arbitrum。由此可见,发行股票代币并不要求 Robinhood 拥有独立网络。自建公链的真正意义,在于区分了“单一产品上线”与“资产生态建设”这两种截然不同的商业逻辑:
- 单一产品上线:只需完成智能合约发行、价格预言机追踪和用户合规交易。
- 资产生态建设:需要统一掌控资产标准的定制、钱包的无缝集成、结算环境的隔离、流动性激励政策、开发者接口以及第三方 DeFi 协议的入驻。
因此,Robinhood 选择基于 Arbitrum Orbit 堆栈构建 L2,本质上是在兼容以太坊开发生态、保留迁移效率的同时,获得了对网络规则、参数以及生态准入方向的更高自主权。这一选择与 Robinhood 的业务演进相吻合。公司最初的核心能力是证券经纪和零售分发,随后扩展至加密交易、自托管钱包、支付、财富管理和 AI 工具。
Robinhood App 提供身份、账户和法币入口,Robinhood Wallet 提供自托管和链上交互,Robinhood Chain 则承接资产发行与开放应用。三者结合后,Robinhood 不再只是把外部资产展示给用户,而可以从资产被代币化开始,参与其分发、交易、抵押、跨链和数据服务。传统券商主要控制订单入口,公链则让 Robinhood 向资产生命周期的更下游延伸。
与 Base 的对比能够更清楚地解释 Robinhood Chain 的定位。Base 依托 Coinbase 的交易所、钱包和 USDC 流动性,为广泛的 Crypto 应用提供通用区块空间,其生态增长可以由 Meme、社交、支付或 DeFi 中任何一个方向推动。Robinhood Chain 同样是开放 L2,但其差异化资产供给来自股票、ETF 和未来更多受监管产品。如果 Base 更接近 Coinbase 用户进入链上经济的通用入口,Robinhood Chain 则试图成为传统投资资产进入链上环境的专用发行、分发与结算网络。
Robinhood 自建链的第一项优势是资产供给。Robinhood 已拥有证券经纪、清算合作、欧洲产品渠道和成熟的零售客户关系,可以更快地选择底层资产、设计产品并完成分发。第二项优势是用户转换路径。用户可以从法币账户进入 Robinhood 产品,再通过 Wallet 使用链上资产,减少从中心化交易所提现、跨链和寻找可信合约的步骤。第三项优势是流动性组织能力。Robinhood 可以将官方产品、授权参与者、预言机、做市商和 DEX 置于同一生态中,而不是完全等待市场自发形成深度。
公链还为 Robinhood 的 Agentic Finance 计划提供了更适合机器调用的执行环境。传统券商 API 通常围绕账户权限和订单接口设计,而链上资产可以被智能合约直接读取、组合和结算。Robinhood 已允许第三方 Agent 通过专用账户执行股票策略,并计划从股票扩展到期权、Crypto、事件合约和期货。若这些 Agent 未来能够在受限权限下调用 Robinhood Chain 的 DEX、借贷和 Stock Token 产品,Robinhood 将同时拥有人工用户入口与机器账户入口。这也是官方反复强调“AI-native”这一概念的关键所在。
三、核心布局:Stock Tokens 与 RWA 上链
作为核心产品的 Stock Tokens,不能在字面上被简单等同于“链上股票”。根据官方披露的文件,其底层架构与运行逻辑呈现出清晰的合规边界与产品特性:
1. 法律性质:经济敞口而非直接股权
Stock Tokens 由设立于泽西岛的发行实体 Robinhood Assets (Jersey) Limited 发行,其法律性质属于代币化无担保债务证券(Tokenized Debt Securities)。代币持有人仅享有针对对应美国股票或 ETF 表现的经济敞口,并不赋予持有人对底层证券发行人的股东权利,如投票权、直接分红诉求或股东名册登记。
一级发行与申购赎回仅面向完成严格 KYB(Know Your Business)的合规授权参与者(Authorized Participants, APs),普通零售用户则通过 Robinhood Wallet 在链上二级市场进行流转交易。该结构巧妙地绕过了直接改造上市公司股东名册和证券登记系统的难题,使 Robinhood 能够在现行法律框架内,最大程度地拓宽资产的全球分发边界。然而,由于持有人持有的是针对特定发行主体的债权凭证,发行人的违约信用风险、资产托管安排的透明度以及清算赎回机制,构成了该产品最底层、最核心的安全隐患。
2. 产品溢价:可组合性而非单纯延长交易时间
与传统券商账户中的美股敞口相比,新一代 Stock Tokens 标榜的核心优势在于:24/7 全天候交易、自托管、以及在 Web3 协议中的可组合性。
然而,需要区分“链上代币转移”与“底层证券交割”的区别:尽管 ERC-20 代币可在链上实现跨钱包的 24/7 实时转让,但底层资产的物理交割与对冲,仍受制于美股现实交易时间、托管以及流动性对冲实体的限制。因此,链上交易效率的提升,并不代表底层美股资产的所有结算环节都已经实现实时出清。
Stock Tokens 的长周期价值不在于“延长交易时段”,因为传统券商早已通过碎股交易和、盘前盘后交易和部分夜盘服务显著降低了交易门槛。其真正的差异化优势在于标准化代币所带来的金融乐高属性。当股票敞口被封装为 ERC-20,它便能被 DEX、借贷协议、结构化理财和资管智能合约直接调用。用户可在持有苹果或特斯拉股价敞口的同时,将其质押借出稳定币,或参与链上中性套利。
这不仅拓宽了 DeFi 协议的底层抵押品来源,也让传统金融资产从单一券商系统的封闭数据记录,转变成为了全球可编程、可流转的金融乐高积木。
3. 路线对比:四种股票代币化路径的生态位博弈
如前文所述,为了更清楚 Robinhood Chain 在当前 RWA 市场中的真实位置,我们需要将其与市面上其他主流的代币化路线进行横向对比:
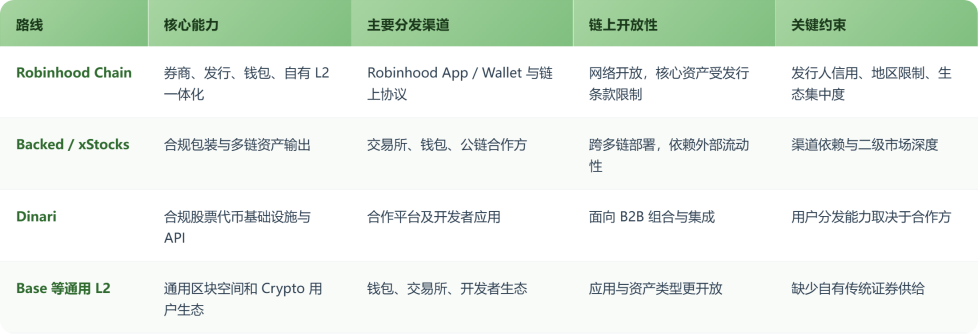
表2:Robinhood Chain 与主要股票代币化路线对比
与 Backed、Dinari 等专注于资产上链和 SPV 发行架构的代币化服务商相比,Robinhood 最大的优势在于“全链路的业务闭环”。它不仅自带庞大的零售用户流量,还打通了法币入口、自托管钱包与自有链上结算网络。但这同样是一把双刃剑:由于核心资产的清算、申赎与价格发现高度依赖 Robinhood 关联实体,整个生态有一定中心化的特性,代币的流通自由度也受到发行条款的严格限制。
四、机遇与挑战:从流量优势走向真实金融需求
在“全链路业务闭环”与“金融乐高”的设计下,Stock Tokens 为传统金融资产进入链上提供了较完整的产品路径,但其长期价值仍取决于市场需求、法律结构和流动性机制能否经受实际检验。
全球用户对美元资产的持续需求,为 Robinhood 提供了较明确的市场基础。部分新兴市场投资者仍面临跨境汇款成本高、开户流程复杂和产品覆盖有限等问题,Stock Tokens 结合稳定币与自托管钱包,为符合条件的用户提供了一条获取美股和 ETF 经济敞口的新路径。Robinhood 现有的用户规模与分发能力,也有助于链上资产获得初始流量,并为借贷、交易和资产管理等可编程金融应用提供基础。
风险主要来自产品的法律和信用结构。Stock Tokens 属于代币化无担保债务证券,投资者除了承担底层资产价格波动,还需要承担发行实体 Robinhood Assets (Jersey) Limited 的对手方信用风险。普通用户无法直接参与一级市场申赎,只能依赖授权参与者在二级市场进行套利调节,因此在极端行情下,平价机制可能面临较大压力。
美股非交易时段的价格偏离和流动性不足也是现实挑战。虽然代币可以 24/7 流转,但底层证券的交易与对冲仍受现实市场时间限制。闭市期间,链上流动性主要依赖做市商库存和报价,突发事件可能放大折溢价;若这些代币被广泛用作 DeFi 抵押品,也可能在流动性不足时放大清算损失并引发连锁反应。
此外,受美国证券监管和产品注册要求限制,Stock Tokens 目前无法直接向美国本土用户开放。在离岸市场中,Robinhood 既要与传统国际券商和加密交易平台竞争,也要面对 Backed、Dinari 等已建立多链分发和 DeFi 集成能力的专业平台。Robinhood Chain 能否从投机驱动的新公链转向现实世界资产基础设施,最终取决于其能否持续引入优质资产、形成稳定的二级市场深度,并获得第三方 DeFi 协议的长期采用。
五、结论:从互联网券商向链上金融基础设施延伸
早期由 Meme 币与投机资产引发的链上热潮,本质上更像是 Robinhood Chain 在冷启动阶段进行的一场高强度压力测试。它在极短时间内对新公链的钱包生态、跨链桥、DEX 以及做市商的流动性承载力进行了检验。然而,这种由高风险偏好资金主导的投机泡沫,显然无法支撑起这条链的长期价值。Robinhood Chain 真正想做的,是借由 Stock Tokens 确立的合规发行与交易框架,逐步将更多元的传统金融资产引入链上。未来如果监管条件允许,公募基金、国债、私募资产乃至更多标准化金融产品,都有可能成为其进一步推进代币化的方向。
从行业角度看,自建公链并非 Robinhood 业务版图的简单扩展,而是一家成熟互联网券商对资产发行、分发和结算方式的重新组织。通过将传统资产的经济敞口封装为链上代币,Robinhood 可以缩短资产从产品设计到用户分发的路径,并在统一网络中连接钱包、做市商和第三方协议。这并未消除发行人、托管和合规中介,但使 Robinhood 从传统交易入口进一步延伸至链上资产发行和基础设施运营。
因此,评估 Robinhood Chain 的长远价值与最终成败,不能仅依赖于早期的 TVL 膨胀或公链排名,而应聚焦于三个决定性的市场指标:首先,其发行的美股及相关代币能否在链上沉淀出低差价、高深度的二级交易市场,以证明其具备真正的自生血能力;其次,链上的主流借贷与衍生品协议是否愿意接受这些代币化债务证券作为长期、合规的优质抵押品,从而确立其在 DeFi 世界中的信用根基;最后,链上由合规资产和稳定币主导的真实交易额,能否稳步替代并超越早期的投机泡沫。只有跨过这三重考验,Robinhood Chain 才能真正摆脱短期的投机属性,成为连接传统资产与加密市场的链上金融基础设施。
参考资料:
- Robinhood Markets, “Robinhood Accelerates Global Expansion with Robinhood Chain Mainnet, Stock Tokens, Agentic Trading and New Suite of DeFi Products,” July 1, 2026.
- Robinhood Markets, “Robinhood is Now Open to Agents,” May 27, 2026.
- Robinhood Chain Documentation, “Robinhood Chain Documentation,” 2026.
- Robinhood Assets (Jersey) Limited, “Robinhood Stock Tokens Product Documentation and Risk Disclosures,” 2026.
- ArbitrumDAO Forum, “ArbitrumDAO Factsheet: Robinhood Chain Mainnet Launch,” July 2026.
- Reuters, “Robinhood Opens Platform to AI Agents for Trading, Credit Card Purchases,” May 27, 2026.
声明:
本文仅用于信息与研究分享,所述观点为前瞻性判断,可能随市场、监管或技术变化而调整,不构成任何投资建议或推荐。读者应自行判断并承担相关风险。