

截至 2026 年 8 月 20 日,RWA.xyz 统计的分布式代币化现实资产规模已经超过 380 亿美元,其中代币化美国国债约 162 亿美元,分布式代币化信贷约 73.1 亿美元。尽管代币化股票仍只有约2.75亿美元,资金进入链上的范围已经从国债和货币基金逐步扩展至信贷、股票等更多资产。仅从资产规模和机构参与度来看,RWA 市场仍在持续扩张。
Securitize 在 8 月 12 日公布的季度数据,却呈现出另一幅图景。二季度平均代币化 AUM 为 42.6 亿美元,同比增长 16%,平台统计的 Aggregate Transaction Volume(下文称处理量)增长 147%至 53 亿美元;同期总收入下降 5%至 1444 万美元,代币化收入下降 12%至 784 万美元,调整后 EBITDA 也由去年同期盈利 181 万美元转为亏损 546 万美元。资产规模和处理量继续增长,经营表现却没有同步改善。
这组反差说明,AUM 和处理量增长并不会直接转化为代币化平台的收入和利润。下文将以 Securitize 为切入口,沿一笔 RWA 资产从发起、管理、分销、托管到链上登记和流通的路径,分析各环节如何收费、承担哪些成本,以及利润最终留在哪里。
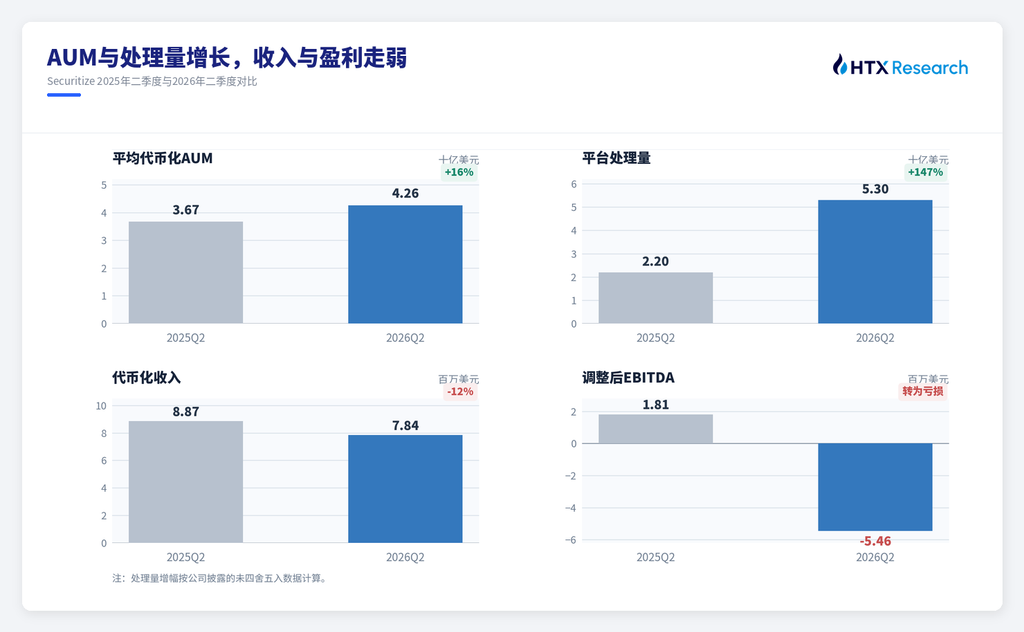
图 1 Securitize 2026年与2025年第二季度数据对比,来源:Securitize 2026 年二季度财报
一笔 RWA 资金如何被多方分账
不同 RWA 资产的法律结构和收费方式并不相同。货币基金主要涉及资产管理、托管、基金行政和份额登记,私人信贷还需要贷款发起、贷后管理和违约处置,股票、房地产和商品则会加入券商、产权登记、仓储或物业运营等环节。它们的共同之处是,资产完成代币化以后,原有服务机构仍然按照各自承担的工作收取费用,链上平台只参与其中一部分。
以 BlackRock 的 BUIDL 为例,投资者申购基金后,资金由 BlackRock Financial Management 管理并配置到现金、美债和回购等资产,BNY Mellon 负责资产托管和基金行政,Securitize 承担转让代理及代币化平台职能,Securitize Markets 负责产品配售。底层资产产生的收益进入基金,扣除产品费用后归投资者;BlackRock、BNY Mellon 和 Securitize 则根据各自提供的服务取得收入。对 Securitize 而言,可以收取的是代币化、持有人登记、申赎处理和产品分销等相关费用,美债利息、BlackRock 的资产管理收入和 BNY Mellon 的托管收入都不会进入 Securitize。
BUIDL 代币将基金份额登记、地址许可、转让和赎回等流程接入链上,公链可以从实际发生的铸造、转账和赎回中获得 Gas 费,预言机和跨链服务也只有在被调用时才产生收入。如果基金份额发行后长期留在投资者地址中,链上收入仍然有限。当这些资产进入交易、抵押、借贷和结算场景后,交易平台、做市商和 DeFi 协议才有机会获得手续费、利差或清算收入。同样规模的代币化资产,链上周转率和使用方式不同,能够带来的收入也会相差很大。
私人信贷的资金路径更长。借款人提出融资需求后,贷款发起机构负责获客、尽调、定价和承销,特殊目的载体(SPV)或基金持有贷款及相关法律权利,贷款服务商负责收款、贷后监控和违约处置,投资者提供资金,代币化平台将基金份额或信贷收益权登记到链上。借款人支付利息及相关费用,利息扣除资金成本、管理和贷款服务费用及信用损失后形成投资者回报,发起机构还可能另行收取发起费。代币化平台通常从发行、登记和转让服务中收费,如果没有参与贷款发起、资产管理或信用风险承担,也不会直接分享大部分信贷利差。
这些收入之所以继续分散在不同机构手中,与资产的法律登记和控制权有关。Franklin OnChain U.S. Government Money Fund 的正式持有人记录仍由转让代理维护,公链地址需要经过许可,出现未经授权的转移、登记错误或法律要求时,转让代理可以限制交易或修正记录。私人信贷的债权关系同样依赖贷款合同、SPV 和破产隔离安排。链上代币提高了份额登记和转移效率,资产定价、投资者准入、托管以及违约处置仍由原有机构负责,相应费用也继续留在这些环节。
因此,AUM 只反映平台覆盖或服务了多少资产,平台实际收入还要取决于收费方式、费率和合同分工。资产进入链上只是业务的起点,平台能从中获得多少收入,仍取决于它在发行、分销、运营和后续流通中实际控制了哪些收费环节。
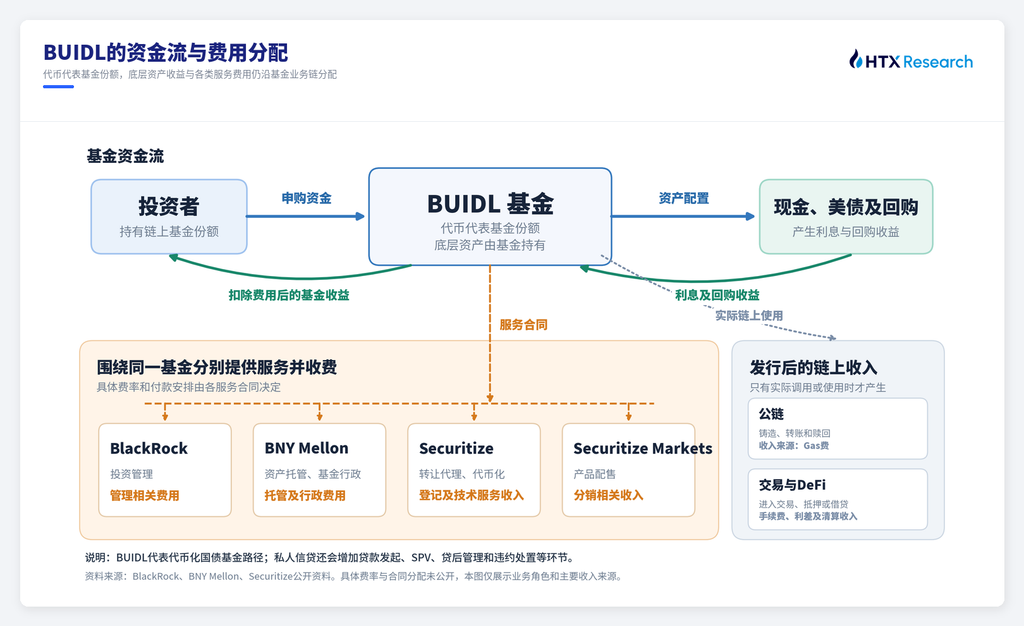
图 2 BUIDL 的资金流与费用分配
不同资产的收入与成本差异
目前 RWA 市场中规模最大的代币化美债,基本沿用传统资产管理业务的收费方式。基金管理人负责确定投资范围、流动性安排和产品费率,底层美债及回购产生的收益在扣除费用后归投资者,管理费则按照基金净资产持续计提。Franklin OnChain U.S. Government Money Fund 的 2026 年招募说明书列出的管理费为 0.15%,其他费用为 0.07%,费用减免后的年度净费率为 0.20%。按照这一费率计算,每 100 亿美元资产每年约产生 1500 万美元管理费,投资者承担的基金净费用合计约为 2000 万美元。前者可以计入管理人的收入,后者还包括其他基金运营支出,两者都不能直接视为净利润。
代币化平台的收费方式未必与基金管理费保持一致。平台可能按照资产规模、账户数量、发行和赎回次数收取服务费,也可能采用固定费用或分档费率,具体取决于与基金管理人签订的合同。如果平台主要收取固定技术费用,或者资产规模扩大后费率逐步下降,AUM 增长带来的收入增量就会明显低于基金管理人。公开资料没有披露 Securitize 与各基金之间的完整收费安排,因此无法根据平台覆盖的资产规模直接推算其收入,只能结合代币化收入和不同产品的单位经济性进行判断。
私人信贷能够支持更高的费率,但相应成本和风险也更高。贷款尽调、资金募集、持续监控、催收和违约处置都需要人员和资本投入,信用损失还可能抵消此前取得的管理费和利差。Securitize 在投资者材料中表示,Apollo Diversified Credit Securitize Fund(ACRED)的单位经济性高于美债基金 BUIDL。这说明不同产品给 Securitize 带来的单笔或单位资产收入存在差异,但不能据此判断整个私人信贷业务链具有更高的净利润率,更不能把私人信贷的底层收益率直接视为代币化平台的收入。
美债基金依靠较低费率和较大资产规模形成收入,私人信贷可以收取更高费用,同时需要覆盖更重的运营和信用成本。判断代币化平台的盈利能力时,需要关注其收费依据是 AUM、账户数量还是实际交易,以及新增收入能否覆盖合规、技术和产品运营成本。Securitize 的资产规模增长快于收入,说明底层资产能够创造多少收益,与代币化平台最终获得多少收入之间,仍然隔着具体的服务范围和收费合同。
掌握分销入口的机构通常有更强议价权
资产管理人完成产品设计以后,还需要通过银行、券商、交易平台、钱包等渠道接触投资者。这些机构掌握账户和客户关系,能够决定产品是否进入销售渠道、面向哪些投资者以及使用什么方式申购和结算,因此有条件收取销售费用或参与收入分配。Franklin 的基金文件明确提到,券商和其他中介可以因销售基金份额及提供相关服务获得付款。分销费用通常不会反映在链上记录中,却会直接影响基金管理人的获客成本和产品收入。
Circle 与 Coinbase 的合作可以作为分销价值的参照。Circle 的主要收入来自 USDC 储备资产,Coinbase 虽然不负责管理储备,却可以根据平台持有的 USDC 余额及其对流通的贡献参与收入分配。2026 年一季度,Circle 确认的 Coinbase 分销成本达到 3.306 亿美元。稳定币与 RWA 产品的收费结构不同,但这个案例说明,底层资产收益和发行收入未必全部留在资产管理人或发行方,能够持续带来资金和用户的一方也可能取得较大份额。
同样的关系也存在于代币化基金中。大型资产管理机构拥有品牌、客户和销售网络,可以同时选择多家代币化服务商,平台需要通过价格和服务能力争取项目;中小资产发起方缺少募资渠道,更依赖代币化平台提供发行、合规和分销服务,也更愿意支付较高费用。稳定币可以缩短申购赎回和跨平台结算时间,但仅提供稳定币付款功能,通常无法获得储备收益或完整的客户关系。代币化平台如果同时控制经纪账户、投资者准入和产品配售,收入来源才有机会从技术服务费扩展到分销、资产留存和后续交易。
运营服务按合同收费,链上收入取决于使用量
资产完成发行以后,托管、基金行政、转让代理和代币化平台还要持续维护投资者身份、地址白名单和持有人记录,处理净值、分红、赎回及公司行动,并连接基金系统、公链和钱包。机构产品更换服务商通常需要迁移数据、修改合同并重新完成监管和技术审核,因此存续期服务具有一定黏性;客户规模较大或市场上替代供应商较多时,服务费率也可能受到压缩。
Securitize 披露的收费方式反映了这一类平台的收入结构。代币化与分销业务包括一次性集成费和合同期内的维护费,基金行政通常按基金收取年费,转让代理则采用与 AUM 相关的软件费叠加代币化费用。一次性收入取决于新产品和新网络的上线数量,基金行政和转让代理收入随产品存续持续产生,交易相关收入则要等到资产发生实际流转后才能扩大。同样的 AUM,如果客户只购买代币化和登记服务,与同时使用基金行政、经纪和分销服务相比,给平台带来的收入会有明显差异。
Securitize 与 BUIDL 签署的服务协议披露了按月平均 AUM 计收的平台服务费、投资者开户费、Gas 成本和额外开发费用等收费结构,但具体费率和分档被隐去。公开资料可以确认其收费依据,仍无法计算实际费率和单个客户毛利。牌照、人员、审计、数据安全和系统维护构成这类业务的固定成本,标准化产品增加后,新增客户的边际成本可能下降;机构定制、多链部署和不同司法辖区的合规要求仍会增加投入。
公链获得的直接收入主要取决于链上操作次数和单次网络费,与资产面值没有固定比例。Franklin 的基金文件显示,公开区块链网络费由投资管理人或关联方承担,基金使用链上记录也不会改变底层投资组合。一只规模达到百亿美元、但主要用于申购和长期持有的基金,可能只产生有限的铸造、转账和赎回操作。AUM 可以扩大公链承载的资产规模,却不会自动带来同等幅度的网络收入。
DeFi 协议的收入还要取决于资产进入借贷、交易和抵押后的实际使用情况。借贷协议关注可借规模、资金利用率和利差,交易平台关注成交量和费率,预言机与跨链服务则按照数据更新和跨链调用收费。RWA 产品普遍存在地址许可、价格更新频率不足、二级流动性有限和清算时间受限等问题,能够进入开放协议的资产范围仍然较窄。当前大量 RWA 主要用于持有和赎回,资产面值增长快于链上周转,协议收入自然会落后于发行规模。
Securitize 的收入为何没有跟上 AUM
回到 Securitize 二季度数据,平均 AUM 和处理量继续增长,代币化收入同比下降12%至784万美元,资产服务收入则同比增长3%至约660万美元,部分抵消了代币化收入的下降。公司在 MD&A 中将代币化收入减少归因于链上集成数量下降。新基金部署、增加支持网络或接入新的链上协议时,平台可以确认集成收入;部署完成后,收入主要来自维护、转让代理和日常处理服务。因此,存量资产增加与项目收入下降可以同时发生,现有经常性收费尚未让收入与 AUM 保持同步增长。
平台披露的 53 亿美元处理量也不能按照交易所成交额理解,其中包括投资、赎回、分红和跨链迁移,本季度增量主要来自 BUIDL 和 BUIDL-I 的申购赎回,以及 STAC 获得的一笔 2.5 亿美元机构认购。这些活动表明代币化基金已经用于真实的资金申购和账户管理,但处理金额与平台收入之间没有固定比例。一笔十亿美元的基金申购可能只产生一次登记和申购处理,一亿美元资产如果在借贷市场反复周转,则可能持续产生交易费、利差和清算收入。两者都能增加统计中的处理量,收入来源和持续时间却完全不同。
为了提高单个客户能够贡献的收入,Securitize 已经从代币化和转让代理扩展至基金行政、经纪和 ATS,并在二季度获得代币化证券托管与原子结算相关批准。2025 年收购 MG Stover 后,基金行政业务被纳入体系;经纪和交易基础设施则使公司能够参与产品销售及后续流通。客户使用的服务越多,平台越有机会从一次性项目费转向存续期收费和交易收入。二季度总运营成本同比增长56%至2414万美元,其中销售及管理费用增长133%,薪酬福利增长31%。现阶段新增收入尚未覆盖成本增长,新增业务能否通过交叉销售改善盈利,仍需后续季度验证。
大型客户也未必会把全部服务交给同一家平台。BlackRock 2026 年推出的两只代币化现金管理产品中,BSTBL 由 BNY Mellon 提供转让代理和代币化服务,BRSRV 使用 Securitize。BUIDL 提高了 Securitize 在机构 RWA 市场中的知名度,BlackRock 仍然保留多供应商安排,这一安排减少了 BlackRock 对单一服务商的依赖,也说明大型资管机构并未将代币化业务独家交给一家公司。大客户带来的 AUM 能够提高平台影响力和系统利用率,实际财务回报还要看客户购买了多少服务、合同能否持续、平台是否掌握分销入口,以及相关业务是否具有排他性。
RWA 如何形成持续的链上收入
RWA 后续增长仍会沿着资产发行和资产使用两条路径展开。货币基金、私人信贷及其他资产继续转成链上份额,可以扩大平台 AUM,并带来发行、登记、基金行政和维护收入。随着接口逐渐标准化,传统金融机构也在补齐代币化能力,一次性集成费可能受到竞争和费率下调影响。平台要让收入跟上资产规模,需要提高经常性收费占比,或者让同一客户使用更多运营和分销服务。
另一条路径是在发行完成后提高资产使用率。代币化国债如果更多用于稳定币储备、机构结算和借贷抵押,公链、预言机、跨链服务与 DeFi 协议的调用量才会持续增加;股票、基金和债券要产生交易收入,则需要形成稳定的二级成交和市场深度。当前代币化股票规模约为 2.75 亿美元,与代币化国债相比仍然很小。全天候交易和链上结算可以增加收入来源,但需要可投资标的、投资者准入、做市资本和稳定币交收同时到位,仅完成代币发行还不足以形成市场。
使用频率提高后,还要区分资金活动的来源。企业资金管理、外部融资、跨市场结算和真实抵押需求能够带来相对稳定的手续费与利差;跨链迁移、循环抵押和协议补贴同样可以推高处理量,但资金可能只在少数账户和协议之间反复周转。后一类活动会增加预言机、流动性、智能合约和清算风险,补贴下降或抵押品价格波动后,处理量和收入也可能迅速收缩。判断 RWA 的链上使用质量,需要继续观察抵押后的资金去向、杠杆层数、可用清算流动性,以及收入对激励支出的依赖程度。
资产使用增加后,新增收入也不会平均分配给所有参与者。发行人和转让代理仍然控制合格持有人范围及可使用的协议,公链获得 Gas,预言机和跨链服务按调用收费,DeFi 协议从借贷和交易中抽取费用,掌握客户账户与流动性的经纪平台则可能获得更大份额。协议收入增长以后,还要继续判断费用如何处理。收入留在协议金库、用于补贴流动性、分配给质押者或执行回购销毁,对代币持有人的影响完全不同,不能直接用协议收入推导代币价值。
后续跟踪可以围绕几项能够直接验证收入质量的指标展开。平台侧重点观察经常性收入占比、单位 AUM 收入、同一客户使用的服务数量和调整后经营利润;链上侧关注二级成交、抵押借款规模、资金利用率以及扣除激励后的协议净收入,同时核对信用损失和清算结果。覆盖公链数量和总处理量可以反映业务范围,但真实融资和结算需求能否持续,才会决定链上基础设施最终获得多少收入。
结语
RWA 规模扩大说明越来越多的基金份额和信贷资产开始采用链上登记与流转,但现阶段的收入分配仍然延续原有金融业务结构。国债和信贷占据市场主体,较为稳定的收费权主要掌握在资产管理人、信贷发起方、分销渠道和存续期服务机构手中。代币化平台从发行、登记和运营中取得收入,公链与 DeFi 协议则要等资产发生真实交易、借贷和结算后才能扩大收费。资产面值可以衡量业务覆盖,最终能够形成多少利润,还要看各环节掌握的收费权能否覆盖合规、获客、资本和风险成本。
Securitize 的二季度财报把这一关系呈现得较为清楚。42.6 亿美元平均 AUM 和 53 亿美元处理量表明平台已经承接了较大规模的机构资产,1444 万美元季度收入和调整后 EBITDA 转亏则说明,资产规模只有一部分能够转化为平台收入,当期成本增长明显快于收入,新增业务尚未转化为稳定的经营利润。如果 RWA 继续以发行、持有和赎回为主,平台和链上基础设施的收入很难与 AUM 同步增长。只有当代币化资产持续进入抵押、借贷、交易和结算,代币化平台、公链和协议才可能在现有业务链中获得更大的收入份额。
参考资料
1. Securitize Corp., “Securitize Reports Second Quarter 2026 Results,” August 12, 2026. https://investors.securitize.io/news/news-details/2026/Securitize-Reports-Second-Quarter-2026-Results/default.aspx
2. Securitize Corp., “Management’s Discussion and Analysis of Financial Condition and Results of Operations,” filed with the U.S. Securities and Exchange Commission, August 13, 2026. https://www.sec.gov/Archives/edgar/data/2094496/000162828026056811/exhibit992securitizemdaq22.htm
3. Securitize, “BlackRock Launches Its First Tokenized Fund, BUIDL, on the Ethereum Network,” March 20, 2024. https://investors.securitize.io/news/news-details/2024/BlackRock-Launches-Its-First-Tokenized-Fund-BUIDL-on-the-Ethereum-Network-03-20-2024/default.aspx
4. Franklin OnChain U.S. Government Money Fund, “Prospectus,” 2026. https://www.franklintempleton.com/forms-literature/download-preview/9001-PSUM
5. Circle Internet Group, Inc., “Quarterly Report for the Quarter Ended March 31, 2026,” Form 10-Q. https://www.sec.gov/Archives/edgar/data/1876042/000187604226000150/crcl-20260331.htm
6. Securitize, Inc. and BlackRock USD Institutional Digital Liquidity Fund Ltd., “Service Agreement,” filed with the U.S. Securities and Exchange Commission, 2026. https://www.sec.gov/Archives/edgar/data/2094496/000121390026042685/ea026411904ex10-9.htm
7. Securitize, “BlackRock Expands Tokenized Cash Platform with BSTBL OnChain Shares and BRSRV,” August 3, 2026. https://investors.securitize.io/news/news-details/2026/BlackRock-Expands-Tokenized-Cash-Platform-with-BSTBLOnChainShares-and-BRSRV/default.aspx
声明:
本文仅用于信息与研究分享,所述观点为前瞻性判断,可能随市场、监管或技术变化而调整,不构成任何投资建议或推荐。读者应自行判断并承担相关风险。