
以太坊合并后的供应平衡,建立在两股力量之上:PoS不断向验证者发行ETH,EIP-1559持续销毁交易手续费。DeFi、NFT和链上交易活跃时,手续费销毁一度高于PoS发行,ETH也曾连续处于净通缩状态。
L2扩容改变了这套平衡。Rollup把大量交易打包后提交到主网,EIP-4844又大幅降低了L2发布数据的成本。以太坊处理的交易越来越多,每笔活动留在L1的手续费却越来越少,ETH销毁也随之下降。
2026年8月31日,ETH供应量约1.22亿枚,其中约4285万枚进入Beacon链,质押率达到35.1%。过去30日,PoS发行折合年化约106.5万枚ETH,手续费销毁只有约1.35万枚,发行量约为销毁量的79倍。Dencun升级后的28个完整月份全部处于净增发状态,最近12个月的手续费销毁同比下降89.1%,净增发扩大39.4%。
扩容降低了用户成本,也削弱了手续费销毁。与此同时,质押规模和PoS发行仍在增长。EIP-8363由此进入讨论:当以太坊已经拥有足够多的验证者,是否还需要继续用新增ETH吸引更多资金进入质押?
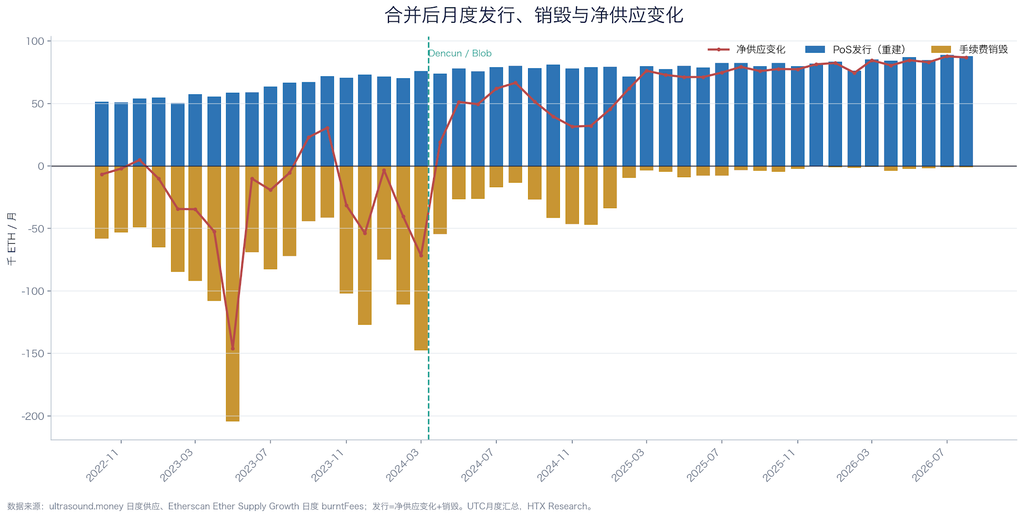
图1:合并以来月度PoS发行、手续费销毁与净供应变化。2026年8月为不完整月份,未计入完整月统计。数据来源:ultrasound.money、Etherscan;HTX Research整理。
一、EIP-8363为什么出现,它准备改变什么
现行曲线为何需要重新讨论
现行PoS机制下,全网质押量越大,每枚质押ETH获得的收益率越低,但验证者整体拿到的新币仍会增加。总发行随有效质押余额的平方根增长,单枚质押ETH的收益率则按平方根反比下降。这条曲线会减缓质押增长,却没有设置明确的停止点。
按2026年8月底约1.22亿枚ETH的供应量测算,即使所有ETH都参与质押,理想共识层年化收益仍接近1.5%。这一数值来自ETH总供应形成的现实边界,协议没有写入1.5%的保底条款。对于大型托管机构、LST和专业运营者而言,1.5%仍可能覆盖边际成本。随着质押服务变得更成熟,更多资金仍有动力进入验证层,PoS发行也会继续上升。
这正是EIP-8363希望处理的问题。提案既关注ETH净增发,也关注过度质押带来的托管依赖、社会层纠错难度和未质押持币人稀释。它试图让质押市场在达到极高比例前形成新的收益均衡。
EIP-8363如何改变发行曲线
EIP-8363采用“奖励逐步销毁”的方式重写曲线。设全网有效质押余额为D,饱和余额为6025万枚ETH,销毁比例为:
b = min[(D / 6025万 ETH)^(3/2), 1]
质押量越接近6025万枚,被销毁的验证者奖励越多;达到这一水平时,共识层新增发行将被全部销毁。6025万枚约占现有ETH供应量的一半,因此它相当于给共识发行设置了一个关闭点。
调整不会在升级当天一步完成。提案计划把基础奖励因子暂时提高到128,再用123,300个epoch、约548天逐步降回64。初期较高的基础奖励可以抵消部分销毁,随后奖励按阶段下降,验证者和质押服务商有约18个月调整仓位和业务模式。
按2026年8月31日的质押规模静态测算,现行曲线每年发行约108.9万枚ETH,共识层年化收益约2.54%。EIP-8363进入过渡期后,年发行先降到约87.1万枚,年化收益约2.03%。永久曲线生效后,年发行将进一步降至约43.6万枚,年化收益约1.02%。如果质押量暂时不变,长期发行降幅约为60%。
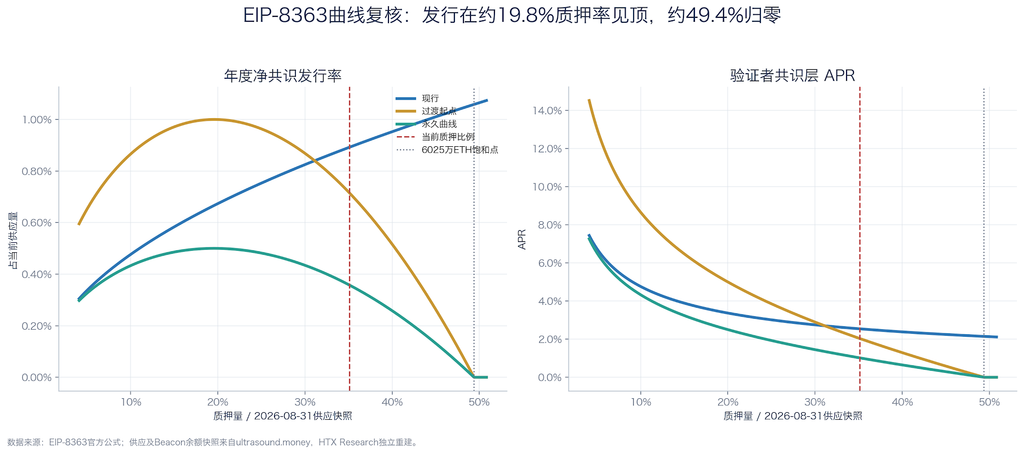
图2:现行、过渡起点和永久曲线下的年度共识发行率与APR。红线为2026年8月31日Beacon余额,灰线为6025万枚ETH发行关闭点。来源:EIP-8363、ultrasound.money;HTX Research重建。
收益下降后,质押率会形成新的均衡
1.02%只代表质押规模不变时的静态结果。收益下降后,一部分资金会退出,剩余验证者分到的奖励随之回升,奖励销毁比例也会下降。永久曲线最终会把市场带到新的收益均衡,很难长期停在1.02%的静态位置。
我们在模型中加入0.15%的执行层收益,并把质押资金要求的最低总回报设为1.25%至1.50%。在这种情景下,EIP-8363完全生效后,质押率可能回落到31%至34%,约有126万至490万枚ETH退出。新的年发行量约为46万至51万枚,仍比现行曲线少58万至63万枚。
因此,EIP-8363更可能带来质押规模的温和收缩。验证体系仍能维持较高安全规模,长期发行和持币人稀释则会明显下降。
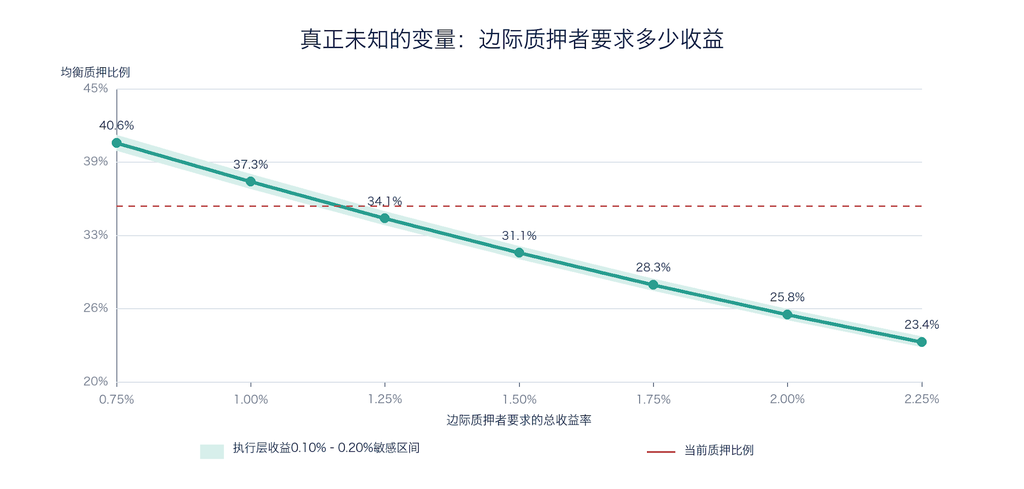
图3:不同最低收益要求下的均衡质押比例。中线假设执行层收益为0.15%,阴影为0.10%至0.20%的敏感区间。来源:EIP-8363;HTX Research模型。
二、EIP-8363能走到哪一步,如果通过会发生什么
当前支持度:研究层有分量,社区与客户端共识仍然不足
截至2026年9月1日,EIP-8363仍处于草案阶段,目前只是进入了Hegotá升级的PFI候选清单。PFI意味着提案获得了正式讨论和评审的机会,距离落地还有很长一段路:
客户端团队需要先认可它的研究价值,并愿意把它放进开发网络测试,提案才可能进入CFI;等规范、代码实现和跨客户端测试都比较成熟,且主要客户端团队形成较强的纳入意向后,才会进入SFI,正式排入升级计划。
EIP-8363的研究阵容很强,由Justin Drake、dapplion、pintail等六名研究者共同提出,也延续了以太坊社区从2023年开始讨论的发行曲线和过度质押问题,因此它不会轻易退出核心议程。不过,公开讨论中的质疑声占据明显上风:
截至9月1日,Ethereum Magicians相关主题约有9,040次浏览、202条回复、69名参与者和741次点赞;点赞最高20条回复,全部反对当前版本、主张延期,或要求补充Solo Staker、DeFi和安全预算方面的证据。这些数据可以说明提案热度很高、争议很大,但论坛用户属于主动参与的小样本,点赞也不能直接换算成社区支持率。
客户端层面的进展同样有限:
Hegotá目前有2项SFI、0项CFI和44项PFI,EIP-8363仍停留在候选阶段,测试用例尚未补齐,主要规范库和六个主流共识客户端中也没有发现公开实现PR。综合来看,这项提案已经获得较强的研究支持,但距离形成社区和客户端共识还有明显差距;下一步需要重点补充不同质押群体的退出行为、Solo份额变化、DeFi去杠杆压力、税务影响、测试向量和跨客户端实现。
通过概率预测以及对质押者的后续影响
基于上述证据,HTX Research把未来路径拆成五个情景。这些概率属于研究判断,不代表Ethereum官方计划。
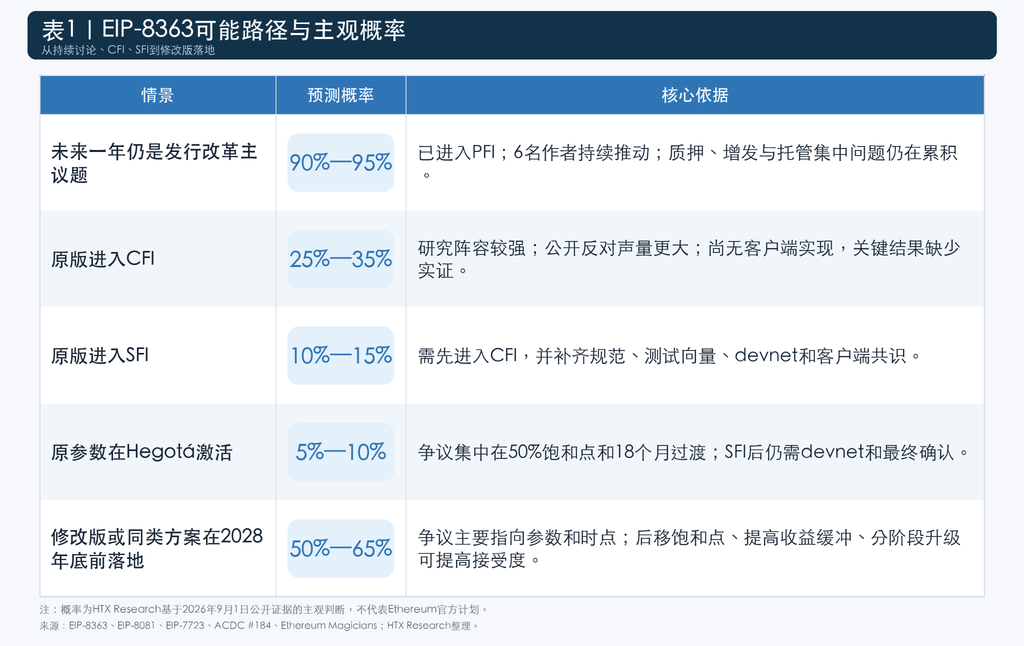
表1:EIP-8363进入Hegotá后的五种推进情景与HTX Research主观概率判断。PFI、CFI和SFI状态会随社区接受度、客户端实现和测试进展变化。来源:HTX Research事件树推演。
最可能出现的路径是:EIP-8363继续留在PFI,社区补充参与者弹性和安全预算研究,客户端评估实现复杂度,随后以调整参数或分阶段版本进入CFI。原版在Hegotá快速走到SFI的可能性较低,发行改革被完全搁置的可能性同样较低。
对ETH生态的影响上,市场通常会早于技术落地作出反应。提案进入CFI后,LST、ETH财库公司和质押产品会开始调整远期收入预期;进入SFI后,收益下降的时间表更加确定,市场定价也会从讨论转向实际仓位调整。随着APR下降,不同类型的质押者会陆续退出:
首当其冲的是杠杆循环质押和纯利差资金。这类仓位的退出条件最清晰:LST净收益低于ETH借款利率,继续加杠杆会产生负利差。它们会通过卖出LST、偿还ETH借款和赎回质押同步降仓,反应速度也最快。
第二层是高费率委托质押、收益型ETF资金和以质押收入支撑估值的ETH财库公司。基础APR下降后,服务费、托管费、智能合约风险和流动性折价占总回报的比例上升。长期配置ETH的机构仍可能保留仓位,单纯为现金收益进入的资金更容易退出。ETH财库公司也未必直接出售现货,但利润表收入和融资能力会先被资本市场下调。
第三层是Solo Staker与大型专业运营者。Solo承担硬件、电力、维护和收益波动,部分节点可能因固定成本退出;他们同时免于LST服务费和托管风险,长期持币者对名义收益也可能不敏感。大型运营者拥有规模成本、收益平滑、客户留存和专业运维优势,低收益环境中的生存能力通常更强。因此,大型运营者可能缩减部分规模,Solo Staker也可能同步退出;两者的相对退出速度仍无法确定。
DeFi与持币人:杠杆收益收缩,未质押者减少稀释
截至2026年9月1日,全网约4285万枚ETH处于质押状态,按ETH约2,483美元计算,总价值约1,064亿美元。DefiLlama Yields追踪的stETH、WBETH、weETH、rETH等8种主要LST/LRT代币价值约435亿美元,相当于全网质押ETH价值的40.9%。
在Aave、Spark、Morpho、Compound等选定借贷协议中,wstETH、weETH等质押ETH衍生资产的供应余额合计约118.3亿美元,相当于同期Ethereum全链DeFi TVL的24.1%。这一比例只用于比较选定借贷池的质押ETH敞口与Ethereum全链TVL,不能解释为全部ETH相关DeFi业务的市场份额,也不代表实际债务余额。其中,wstETH/stETH与weETH/eETH占相关供应余额的96.2%,Aave与Spark承接85.7%,说明相关敞口高度集中在两类资产和两个协议。
这组数据说明,EIP-8363对DeFi的影响会高度集中在头部LST/LRT和借贷协议。质押收益下降后,LST仍可继续充当抵押品,但相对原生ETH的收益优势会收窄;循环质押、ETH借款需求、借贷利用率和协议收入可能同步下降。Aave与Spark是否调整LTV、清算阈值和利率曲线,将成为DeFi去杠杆速度的重要变量。
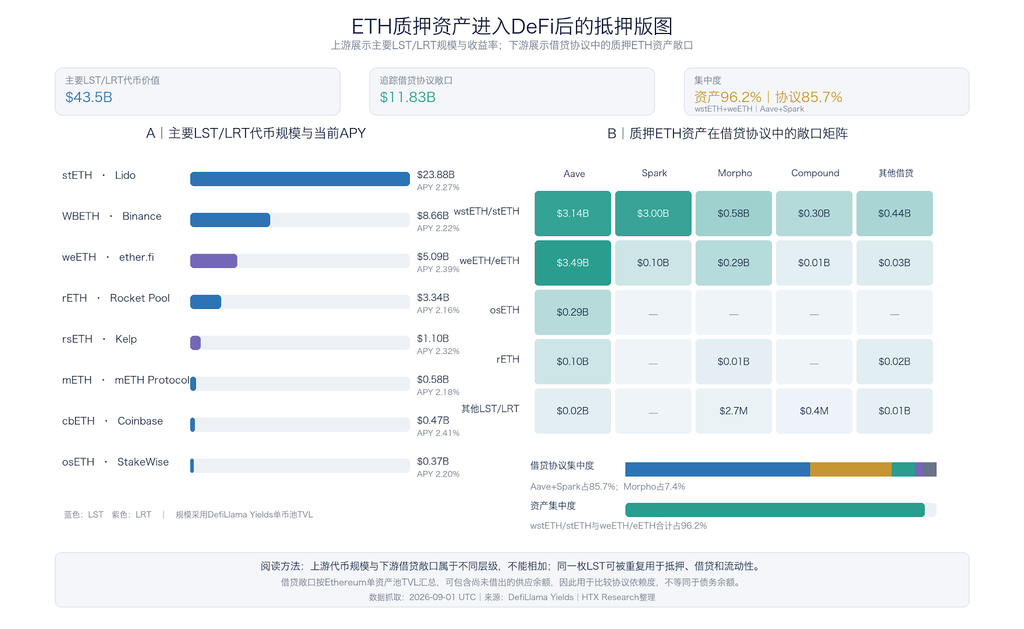
图4:ETH质押资产进入DeFi后的抵押版图。上游为主要LST/LRT单币池规模与APY,下游为选定借贷协议中的质押ETH资产敞口。上下游规模不可相加;借贷敞口为单资产池TVL代理,可能包含尚未借出的供应余额。数据截至2026年9月1日。来源:DefiLlama Yields;HTX Research整理。
DeFi中最敏感的是循环质押。假设执行层收益为0.15%、LST服务费为10%、递归LTV为70%,LST净收益会从目前约2.42%降至永久静态状态的1.05%。若ETH借款利率维持在1.50%,循环质押的增量年化收益将由约+2.15%降至-1.05%,纯利差仓位可能通过赎回LST、偿还借款和降低杠杆退出。去杠杆也会减少ETH借款需求并压低利率;若借款利率降至1.0%至1.3%以下,部分循环策略可能重新获得正收益,收缩过程会逐渐稳定。
收益型ETF、LST协议和ETH财库公司面对同样的收入压力。按当前质押量静态计算,每质押100万枚ETH的年度收入可能下降约56.6%;若市场最终在1.50%的总收益附近达到均衡,降幅仍约44.3%。质押收入和产品分配空间会随之收缩,高度依赖质押现金流支撑估值的公司承受的压力更大。
未质押持有人则会受益于发行减少。静态测算下,EIP-8363每年可少发行约65.3万枚ETH,相当于供应量的0.535%,未质押持有人的年度稀释率由约0.89%降至0.36%。以持有10,000枚ETH为例,年度稀释损失可减少约52.9枚ETH等值。质押退出后发行量会有所回升,但在31%至34%的中枢质押率下,稀释仍可改善约0.47至0.52个百分点。普通持币人不会收到直接现金,收益主要体现为长期所有权份额得到更好保留。
对ETH价格的判断:短期交易供应改善,中段承压,长期货币属性改善
我们的基准判断分为三个时间窗口:
短期从进入SFI到升级初期,LST治理代币、收益型产品和ETH财库股可能先承压;与此同时,PoS发行初期下降约20%的预期,可能推动市场交易ETH供应改善的逻辑。多数中低成本质押者仍高于退出线,短期更可能表现为高波动,具体方向取决于资金流入和市场风险偏好。
过渡期中后段是ETH本身压力最大的窗口。收益陆续跌破1.75%和1.50%,验证者退出、LST赎回和循环质押去杠杆会同时发生。中枢490万枚退出情景下,13.3%的卖出比例是判断流通冲击能否覆盖18个月少发行的重要量化分界。
长期看,EIP-8363对ETH供给具有明确正向作用。若质押率稳定在31%至34%、手续费销毁维持最近12个月约2.75万枚的低位,年度净增发约43万至48万枚,净供应增速约0.35%至0.40%;最近12个月实际净增发约96.9万枚、约占供应0.79%。即使手续费需求没有恢复,长期净供应增速也可能下降接近一半。手续费销毁重新上升后,ETH回到净通缩所需的门槛会明显降低;只有销毁量再次高于发行量,ETH供应才会转为净通缩。
三、EIP-8363能否成为最佳方案
EIP-8363是一套目标清楚的发行政策工具。它可以压低共识发行和总质押量,也能缓解未质押持币人的稀释。但运营者集中度还受到托管关系、基础设施相关性、Solo成本和各类资金退出顺序影响,需要其他机制配合。
EIP-8363的四项根本问题
调节全网质押总量,但无法直接调节运营者分布:EIP-8363的销毁比例只取决于全网有效质押余额get_total_active_balance,所有验证者面对相同的削减比例。总质押率下降以后,头部运营者份额可能下降,也可能因为Solo更快退出而继续上升。
所有验证者统一降低收益,退出顺序仍无法预知:Solo承担硬件、维护、税务和停机成本,大型运营者拥有规模成本、MEV平滑和客户业务。现有数据还无法证明哪一方更能承受低收益,这会直接影响提案的去中心化结果。
6025万枚ETH是EIP-8363设定的固定“质押饱和点”:共识层可以读取全网有效质押余额,却没有实时总供应量变量,因此提案只能使用固定数值。随着ETH供应变化,6025万枚对应的实际供应比例会缓慢漂移,需要定期复核和调整。
50%饱和点、销毁比例和18个月过渡仍缺少联合压力测试:这些参数都有理论依据,但Solo留存、LST赎回、DeFi去杠杆、安全预算和机构质押需求尚未放在同一组情景中验证。正式纳入前仍应比较不同饱和点和过渡期限。
更直接的方向:按运营者份额递减奖励
理论上,按运营者份额递减奖励是更直接的方案之一:单一运营者份额低于5%时领取完整奖励,超过5%后逐步降低,超过10%或20%后进一步削减,可以直接抑制头部运营者扩张,同时保留较高的全网质押规模。
但核心难点在于协议层难以识别真实运营者:Ethereum可以看到验证者公钥、提款凭证和费用地址,却看不到背后的实际控制关系。一家控制12%质押的机构可以拆成三个各占4%的身份,继续领取完整奖励;按单个验证者余额降息还会鼓励大型机构保留大量32 ETH验证者,与EIP-7251推动验证者合并的方向冲突。这类份额限制在LST应用层更容易实施。
LST协议掌握自己的运营者名单和资金分配,可以设置5%软上限、10%停止新增分配,并把新增ETH优先交给新运营者、DVT集群和Solo模块。这类规则只能约束协议内部资金,仍需要公开关联方和基础设施信息。
HTX Research建议:把总量、行为和控制权分层治理
HTX Research建议保留EIP-8363压低长期发行的方向,同时用更直接的工具处理质押集中。发行改革负责控制全网愿意为多少质押支付多少新增ETH;反相关惩罚、DVT、LST分配规则和Solo支持,则分别处理运营相关性、运行控制权、资金分配和小型验证者生存能力。
发行层:采用更温和的分阶段发行曲线。每次调整后观察退出队列、参与率和最终性,再决定是否继续降低奖励。
行为层:引入反相关惩罚,提高验证者同步故障的成本,推动大型运营者采用多客户端、多云和多地区部署。
运行层:推动跨运营者DVT,分散验证者签名权,同时披露客户端、云服务和提款权归属。
应用层:由LST设置运营者份额上限,将新增ETH优先分配给小型运营者、开放模块和Solo。
Solo支持:降低客户端和运维成本,改善收益平滑、故障恢复、开放委托和税务规则。Solo份额持续下降时,应暂缓下一阶段收益削减。
这套组合把发行总量、运营行为、运行控制权和资金分配分开治理。最终评价应同时观察四项结果:净发行是否下降、总质押是否形成稳定均衡、Solo份额是否保持稳定、头部运营者控制权是否下降。前两项改善可以说明货币政策改革有效;四项指标共同改善,才能说明以太坊的质押结构也得到了优化。
参考资料
1. Ethereum.org, How The Merge impacted ETH supply
2. Ethereum Improvement Proposals, EIP-1559
3. Ethereum Improvement Proposals, EIP-4844
4. Ethereum Improvement Proposals, EIP-7251
5. Ethereum Improvement Proposals, EIP-7716
6. Ethereum Improvement Proposals, EIP-7723
7. Ethereum Improvement Proposals, EIP-8081
8. Ethereum Improvement Proposals, EIP-8363
9. Ethereum Research, FAQ: Ethereum issuance reduction
10. Ethereum Research, Supporting decentralized staking through more anti-correlation incentives
11. Ethereum.org, Distributed validator technology
12. Ethereum Magicians, EIP-8363 discussion
13. Ethereum, All Core Developers Consensus #184
14. Lido, Staking Router
15. Lido, Node Operators Registry
16. IOSG Ventures, EIP-8363量化复盘
17. Etherscan, Ether Supply Growth Chart
18. DefiLlama, Yields
19. DefiLlama, Ethereum TVL