


“火星财经消息,据 Coinglass 数据,Coinbase 比特币溢价指数已连续 7 日处于负溢价,暂报 -0.1184%。过去 30 日,其中 29 日处于负溢价。”
Coinbase 溢价(Coinbase Premium)常被视为美国机构与合规资金的代理指标,而泡菜溢价(Kimchi Premium)则更多代表韩国散户的情绪与风险偏好。
本图同时展示三条核心变量,时间窗口为2025年1月1日-2026年1月13日,数据来源为英为财经所有价格的日数据:
- BTC 价格(黄色):全球价格锚,取的是 BTC/USD;
- 泡菜溢价 Kimchi Premium(蓝色):韩国散户风险偏好,计算方式为(Upbit BTC/USD-BTC/USD)/ BTC/USD;
- Coinbase 溢价 Coinbase Premium(红色):美国机构 / ETF 边际资金,计算方式为 (Coinbase BTC/USD – BTC/USD)/ BTC/USD;
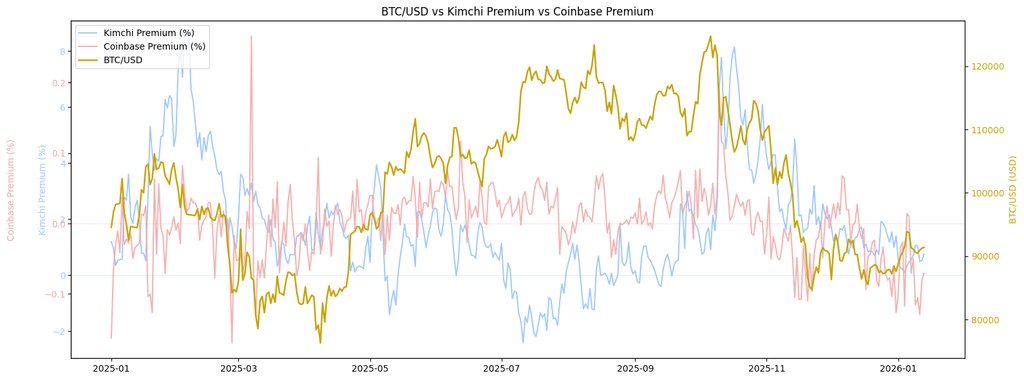
其中,两类溢价分别采用独立坐标轴,以避免量级差异造成的信息遮蔽,从而更清晰刻画不同区域资金对 BTC 定价权的影响。从图表中可以得出几个价格现象:
现象一:BTC 的中期趋势主要由 Coinbase 溢价决定:
在样本期内,BTC 的持续上涨阶段几乎都伴随着 Coinbase 溢价维持在 0 上方或率先回正。这表明,美盘机构资金(包括 ETF、合规资金)是 BTC 中期趋势的主导力量,而非亚洲散户。
现象二:泡菜溢价更多反映“情绪”,而非定价权:
泡菜溢价整体(Kimchi Premium)呈现出:波动幅度大、持续性弱、常在行情后段快速抬升等现象,这意味着其更多反映 韩国散户的风险偏好与 FOMO 情绪,而非长期资金流入。这一结论源自于在多个价格观测阶段内可观察到 BTC 已上涨一段时间后,Kimchi 才明显走高,并且Kimchi 高位往往对应阶段性顶部或波动加剧
现象三:最健康的上涨结构 = Coinbase 强 + Kimchi 弱:
历史上胜率最高、收益最稳定的结构为:
- Coinbase 溢价为正或回升
- Kimchi 溢价处于低位或回落
- BTC 价格稳步抬升
这一组合意味着行情由机构资金早期推动,散户尚未全面参与,从而具备更好的上涨持续性。
现象四:双溢价同向走弱往往预示着较高的风险:
从图表中可以发现,当出现Coinbase 溢价跌至 0 下方并且Kimchi 溢价同步回落或转负的结构时,BTC 价格往往出现快速下行的现象:该阶段通常对应着流动性收缩并出现强制平仓或恐慌抛售。
总而言之,从上面的观测时间窗口可以得出,BTC 的中期定价权主要掌握在美国机构资金手中,而非亚洲散户。Coinbase 溢价是识别趋势与资金流向的核心指标,而泡菜溢价更多反映情绪与阶段性过热。当 Coinbase 溢价回正而 Kimchi 溢价仍处低位时,往往对应最具持续性的上涨阶段;反之,当泡菜溢价显著走高而 Coinbase 走弱时,市场风险显著上升。重申本文结论仅基于过去已发生的价格公开数据,实际的亚欧美市场币圈资金流动与价格之间还存在其他影响因子,故不作为任何投资建议。