


当一个生态的不同统计口径之间出现15倍的数据差距,这本身就是值得深究的信号。3 月 11 日,a16z Crypto 合伙人Noah Levine 在自己的文章中分享了不同数据平台所统计的 x402 30Days 交易量,其中 x402scan、Allium 以及 Artemis 的数据分别是 $24m、$3m 和 $1.6m。[1]单纯的统计口径差别是无法产生如此大的差距,主要是对”虚假交易”的过滤力度不同——Artemis 将同一钱包的自交易、A→B→A 类型的循环交易统一标记为 Gamed 交易。[2]
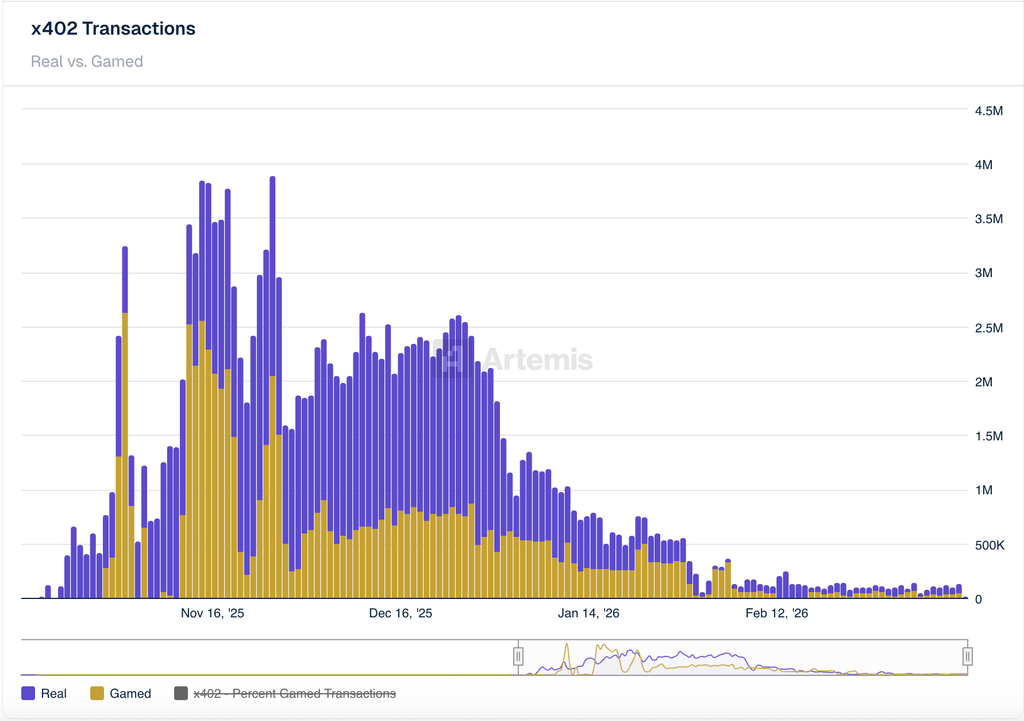
图 1:x402 日交易量交易趋势图,来源:Artemis,2026.03.17
因此 x402 生态当前的交易量,并不完全代表真实需求,除了早期大量的测试需求外,也有部分“策略性行为”。在技术发展和生态的早期阶段,这并不罕见。无论是 NFT、DeFi,还是更早的链上应用,“数据膨胀”几乎是叙事成长期的共同特征。这个问题有一个更直接的后果:它影响的是”谁被看到”,而围绕曝光与流量的竞争,已经蔓延至生态的每一个层次。
生态概览:商家快速涌入,同质化竞争已经开始
截止 2026 年 3 月 17 日,x402 Scan 显示,累计商家数量达到 7.63 万,在 x402 官方 Bazaar 正式注册或验证的商家约 1,060个,独特买方地址数为44.72万。Artemis口径则显示卖方数量约 3,100个。
商家的快速涌入有其结构性原因:x402 协议的低集成门槛,叠加 Agent 经济的叙事红利,使得链上监控、交易数据、API 聚合等方向的服务商批量出现。但随之而来的是高度同质化,大量商家提供高度相似的功能,差异化壁垒尚未建立。在协议本身已经开放、任何人都可以接入的前提下,商家之间的竞争已经从”能不能进入市场”转移到了”能不能被用户和Agent发现”。
这一背景,构成了理解 x402 生态当前张力的基础。以下从底层技术、发现与评价、应用与商业三个层次,逐层拆解这套生态的现状与问题。
一、facilitator 层:格局从垄断走向分散
x402 协议本身已经相对成熟,Base 链凭借极低的 Gas 费(通常低于$0.0002/笔)和约 200ms 的结算速度,叠加 Coinbase 官方 CDP facilitator 的支持,构成了x402 早期生态的技术底座。从链维度数据来看,Base 在近 6 个月的交易笔数上占据绝对主导,这与 Coinbase 作为早期核心 facilitator 的地位高度吻合。
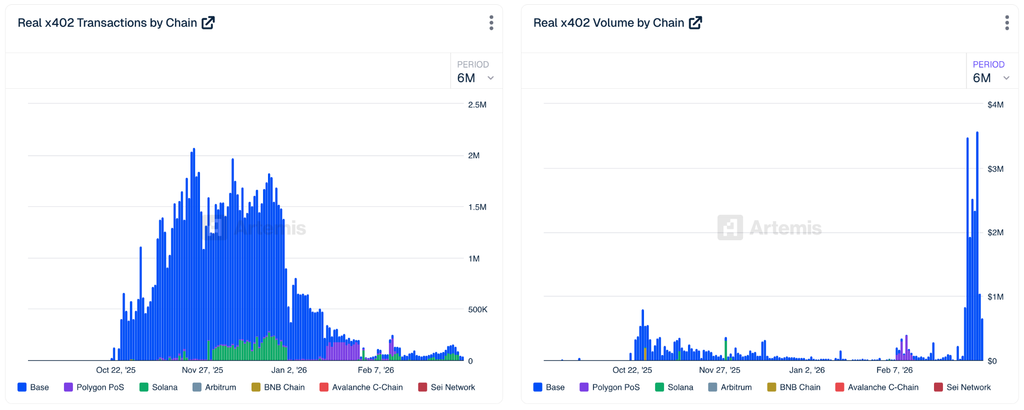
图 2:按链划分的 x402 日交易数量和交易金额趋势,来源:Artemis,2026.03.17
但底层的格局正在悄然变化。Gamed 交易的逻辑在这里尤为清晰,商家可以通过 Gamed 交易数据,在 x402scan、x402station、x402list 等第三方indexer 前端有更多的展示和曝光。
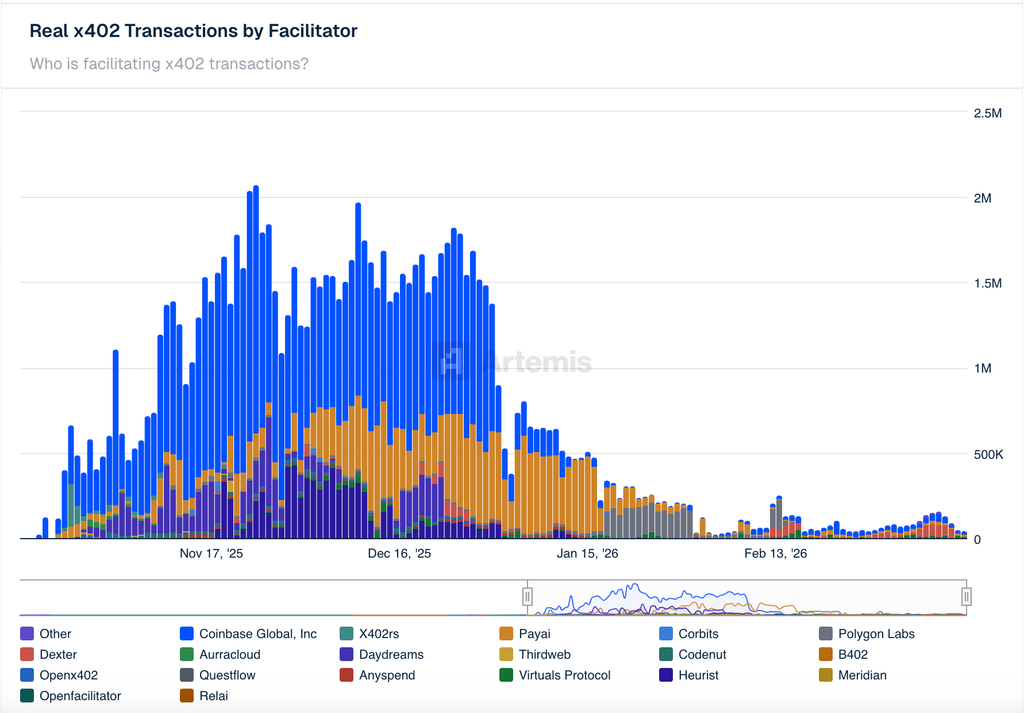
图 3:不同 Facilitator 交易量趋势变化情况,来源:Artemis,2026.03.17
从 Facilitator 维度的数据可以直观看到这一演变:早期 Coinbase 几乎垄断了全部facilitator 的交易流量,但随着时间推移,Daydreams、Virtuals Protocol、Payai等多个 facilitator 逐步崛起,整体从”一家独大”演变为”多方竞争”的分发体系。在交易金额维度,近期也开始出现其他链份额的抬头,与facilitator格局的分散化趋势在时间上同步发生。
底层技术的开放降低了入场门槛,但也让分发权成为新的稀缺资源。头部 facilitator依然具备显著优势,但这种优势正在被稀释——底层的流量入口,正在从单点控制走向多方竞争。这一变化直接带来了上一层的问题:当分发入口开始分散,谁来决定服务的排序与信任?
二、发现层:规则尚未统一,但框架和底层协议已经推进
Coinbase 在 x402 文档中提到“发现层”概念,也给出了自己的框架 —— Bazaar,并开源相关代码。利用 Bazaar,卖家可以向全球开发者和 Agent 展示自己的服务,买家则快速比较服务商的功能、定价和架构,类似于“搜索引擎”+ “App Store”的感觉。但官方也坦承,目前还处于”雅虎”阶段:返回的是目录列表,开发者需要自行过滤,距离”直接给出综合最优答案”的”谷歌”状态还有相当距离。[3]
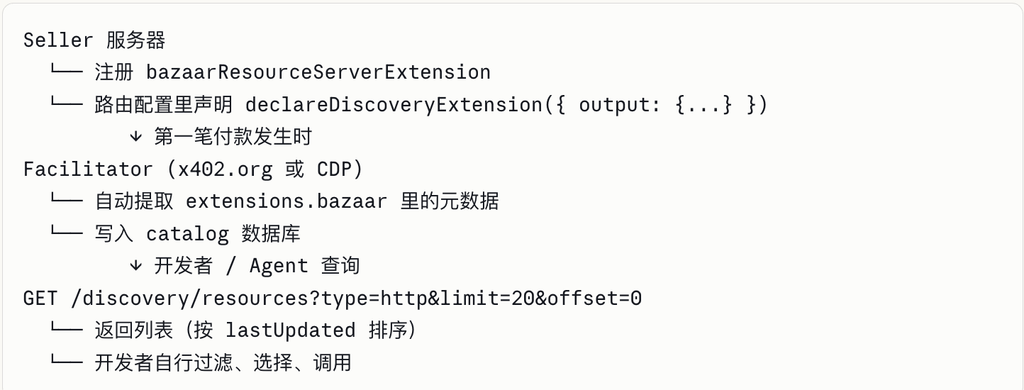
图 4:Coinbase Bazaar 架构图,来源:Coinbase x402 Github 代码整理,2026.03.17
由于 Bazaar 的规范是开放的,任何 facilitator 都可以自行维护分类体系与排序逻辑,这在带来灵活性的同时,也直接导致发现与评价层本身成为新的竞争战场。围绕”如何做排序”与”如何建立信任”,目前出现了两类探索方向。
一类是产品层的尝试,例如第三方API搜索工具Rencom,通过综合相关性、价格、可靠性与受欢迎程度等多维指标对服务商进行排序,本质是在facilitator之上叠加一层”智能排序层”。
另一类是协议层的尝试,例如ERC-8004、ERC-8126等以太坊标准,开始探索如何将服务商的信誉、历史表现等信息沉淀为链上数据,从而为排序提供可验证的基础——这类机制如果成熟,意味着未来的排序可以基于可验证数据进行计算,而非依赖平台的主观规则。
谁能率先建立可信的排序与评价体系,谁就掌握了x402生态的流量分配权。但发现层解决的终究是”服务如何被找到”的问题——找到之后,服务本身是否足够成熟、商业模式是否跑通,才是决定生态能否真正运转的下一个关卡。
三、应用与商业层:Skills生态崛起,订阅制正在被按次付费侵蚀
OpenClaw 爆火之后,面向 Agent 的 Skills 供给快速膨胀,ClawHub已收录超过26,000 个 Skills,其中付费 Skills 逐渐出现,并有部分开始采用 x402支付。Skills 是目前应用层对 x402 商业模式最直接的验证载体。
相比于传统 API,Skills 将分散的服务封装成 Agent 可直接识别和调用的标准化能力单元,而 x402 为每次调用提供无需 API Key、自动按次结算的支付层。两者结合的结果是:Agent 在执行任务时可以自主触发调用与支付,不需要人工介入。这在机制上打开了一个订阅制框架下几乎不可见的市场空间——那些人不会主动购买、但 Agent 在执行任务时会高频调用的碎片化服务需求。
从供给侧来看,已有服务商开始主动拥抱这一模式。Messari 近期推出的x402 Skill,允许 Agent 按单次查询付费获取资产数据、市场信号和项目metrics,无需订阅、无需预付、无需 Key;Messari 官方文档已将 x402 列为首选认证方式,传统 Key 降为备选。[4] ClawRouter 作为专为 OpenClaw 设计的 LLM 路由器,直接接受 USDC 按次支付,将原本需要开发者管理多个模型Key和订阅的成本,转化为单一的按使用量结算入口。
已经有部分服务提供方正在主动放弃订阅制预收款的确定性,换取对长尾、碎片化Agent需求的覆盖能力。这是应用层目前最清晰的商业模式信号。
结语:从基础设施到规模验证的叙事过渡期
回到全文的起点:当一个生态出现 15 倍的数据口径差距,也反映着该生态仍处在早期建设期。底层技术已经开放,入场门槛极低,但分发权的竞争随之而来;发现与评价层正在形成,但排序规则和信任标准尚未统一,中间件战场刚刚开始;应用层出现了清晰的商业模式验证案例,但真实的终端消费规模尚未启动。
叙事已经成立,基础设施正在成形,但规模验证仍在等待。这是 x402 在 2026 年 3 月的真实状态。
参考:
[1]Noah Levine (@nlevine19) on X
[3]x402 Bazaar (Discovery Layer) – Coinbase Developer Documentation
[4]Pay-Per-Request with x402 – Messari Docs