


开篇
2025至2026年IPO窗口在三重条件叠加下重新开启:AI基础设施叙事驱动风险偏好回升、降息周期释放流动性、CoreWeave与Circle Internet的强劲首日表现重建散户信心。Hyperliquid上的PreIPO永续合约平台(xyz系列合约)将自身定位为”提前进场”工具,在上市前数周便通过散户情绪完成定价。已完成案例的数据显示,这类入场系统性地存在溢价买入。CBRS是本轮周期内唯一已完成的PreIPO永续合约案例,SPCX是当前正在进行中的实时案例。
1. CBRS参考:唯一已完成的PreIPO永续合约案例
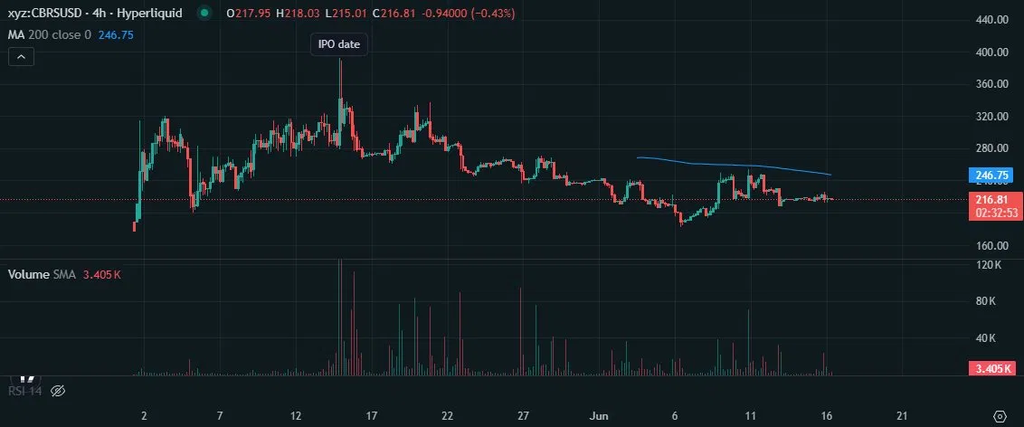
图 1: CBRS 价格图表, xyz:Hyperliquid 16-06-2026.
Cerebras Systems于2026年5月13日以185美元定价,5月14日正式上市交易。Hyperliquid上的xyz:CBRS永续合约在IPO日前后触及385至390美元峰值,较IPO定价溢价约108%。首日收盘311美元(+68%),盘中高点达386美元。
上市后价格走势一致:IPO日高成交量冲高,随后持续下行。6月5日最低触及约197美元,较盘中高点回撤49%。当前价格约217美元,较永续合约峰值下跌约44%。
在320至350美元区间买入永续合约的交易者,当前浮亏34至38%。在385美元峰值入场的买家亏损约44%。首日收盘311美元买入的交易者亦亏损约30%。
核心逻辑:永续合约定价捕捉的是散户情绪,而非机构路演产生的基本面价值发现。185美元的IPO定价反映的是机构对公司基本面的共识。永续合约高于该价格的溢价,是纯粹的情绪溢价,并在上市后迅速均值回归。
2. 五大IPO规律:散户日内首日入场,四家中三家亏损
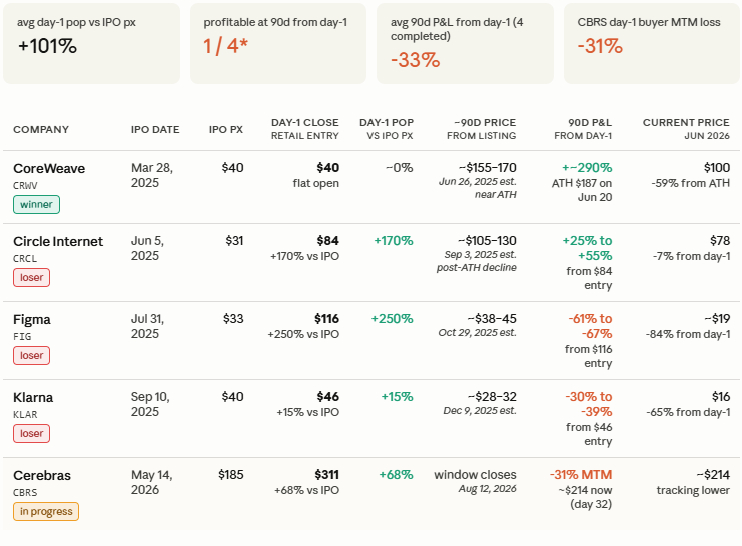
表 1: 近期美国5大IPO, https://wolfstreet.com 15-06-2026.
CBRS和SPCX是本轮周期内唯一拥有活跃PreIPO永续合约产品的标的。此前四家IPO(CRWV、CRCL、FIG、KLAR)均无PreIPO永续合约产品。其首日收盘价作为散户的现实入场基准——即大多数散户能够最早买入的时间点。
数据中浮现出三个关键规律:
以首日收盘价入场,在三个非CRWV的已完成案例(CRCL、FIG、KLAR)中,90天平均回报为-33%。五家标的首日收盘价相对IPO定价的平均涨幅为+101%,这一涨幅即散户相对机构入场价所支付的溢价。CRWV是唯一的获利案例,且恰恰是规律的反向证明:其首日收盘价为40美元,与IPO定价持平,散户未支付任何溢价。此后AI基础设施情绪重新定价,将股价推至187美元高点。其他所有在首日支付了明显溢价的案例,90天内全数亏损。
FIG首日收盘116美元的买家当前亏损-84%;KLAR首日收盘46美元的买家亏损-65%;CRCL首日收盘84美元的买家,在90天节点短暂获利+25至+55%,但随后回落至当前约-7%。首日涨幅制造了入场良机的幻觉,90天窗口将这一幻觉彻底击碎。
3. PreIPO永续合约系统性溢价的四个机制
无实物交割权。 永续合约持有人无法在上市时转换为实际股权。合约价格与股票价格挂钩,但不存在到期交割强制收敛机制。散户情绪可将永续合约推至任意高位,在价格发现于上市当日发生之前,无任何纠正压力。
资金费率持续惩罚晚入场的多头。 情绪炒作阶段多头仓位集中,多头须持续向空头支付资金费率。SPCX上市当日,Hyperliquid上的24小时永续合约交易量达3.225亿美元,未平仓合约超2.93亿美元(CNBC,2026年6月12日)。高位集中的多头持仓在整个上市前阶段持续承受负资金成本。
散户情绪定价对阵机构询价定价。 最终IPO定价通过路演流程由机构投资者共同完成。高盛与摩根士丹利牵头SpaceX的21家银行承销团。135美元的IPO定价是机构对基本面价值的共识结果。而永续合约在上市前数周已交易至200美元以上,定价的是Elon Musk叙事,而非S-1财务数据。
180天锁定期抛压被系统性忽视。 SpaceX的180天锁定期约于2026年12月届满。大型机构股东及员工持有大量锁定期股份。永续合约定价中未体现对这一结构性卖压的任何折价。
4. SPCX:实时看空案例
S-1招股书基本面数据(SEC,2026年5月20日):
2025年全年收入187亿美元。2025年1月至2026年3月31日累计净亏损87亿美元。Starlink连接业务Q1 2026收入32.6亿美元,同比增长约50%。Space火箭业务经营层面盈利。xAI并表是环比亏损扩大的主要驱动。上市后股价累计涨幅超40%,当前估值约2.1万亿美元(Yahoo Finance,2026年6月16日),对应2025年收入市销率约115倍。Facebook 2012年IPO时市销率为28倍(当时年增速88%);Palantir是当前标普500中市销率最高的公司,约67倍。SpaceX要求投资者支付的估值倍数,高于史上任何主要上市公司在上市时的水平(IndMoney,2026年6月15日)。
SPCX永续合约价格走势:
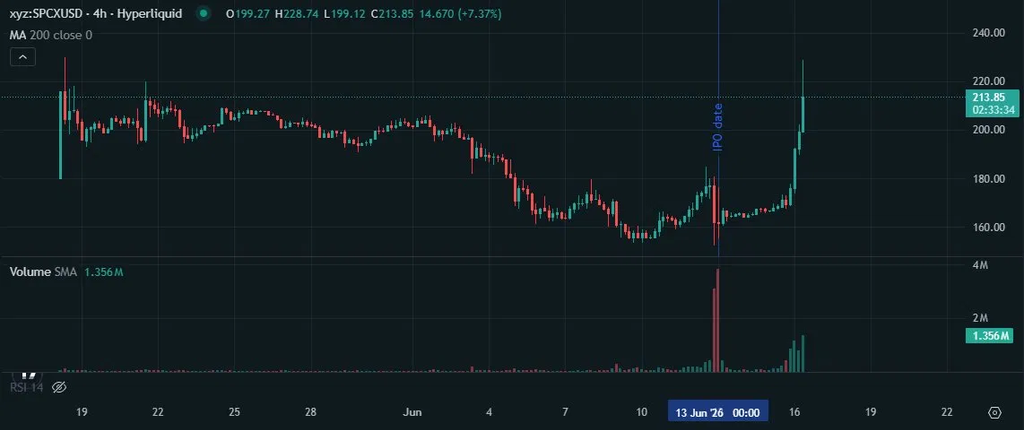
图 2: SPCX 价格图表, xyz:Hyperliquid 16-06-2026.
永续合约在5月中旬上市前峰值约220美元,隐含估值约2.05万亿美元,较最终IPO定价135美元溢价约63%。随后下跌至IPO日(6月13日)前后低点约155至158美元。SPCX股票开盘150美元,盘中高点176.52美元,首日收盘161美元(较IPO定价+19%)。上市后永续合约持续回升,6月15日隔夜飙升至最高228.74美元,当前永续合约价格约213.85美元。
这一隔夜走势是理解当前风险的关键。当前213.85美元的永续合约价格较135美元IPO定价溢价58%,较首日收盘161美元溢价33%,较SPCX股票6月15日收盘177.99美元溢价约20%。买家以当前价位入场,是在押注标的股票本身尚未实现的进一步上涨。
规律与上市前完全一致:永续合约上的散户情绪再度领先于实际股价,历史上这一缺口向下收敛。
低流通盘放大了波动幅度,而非改变了基本逻辑。
上市时仅约3%至4%的股份可自由流通,IPO超额认购约2倍(TradingKey,2026年6月12日)。创始人股份锁定366天,流通盘极度稀薄。纳斯达克100指数与富时罗素的加速纳入规则预计将带来约300亿美元的被动买入资金,集中涌入供给严重受限的流通盘(TradingKey,2026年6月12日)。这在机制上放大了低成交量环境下的价格波动幅度,无论上行还是下行。隔夜永续合约飙升至228美元,反映的是低流通盘挤压效应,而非对基本面的重新定价。驱动价格上行的同一约束条件,在指数被动买入完成、2026年12月锁定期届满后的供给压力释放时,将成为剧烈回调的触发机制。Starlink业务本身经营健康:2025年收入达114亿美元,经调整EBITDA利润率63%,用户从450万增长至1030万(TradingKey,2026年6月12日)。问题在于xAI:经营亏损63.6亿美元,AI资本支出占集团Q1 2026总资本支出的76%。低流通盘解决不了这一问题。
SPCX特有风险因素:
政府国防合同收入高度集中,单一合同的丢失将对营收产生即时且可量化的影响。星舰(Starship)商业化部署取决于FAA监管审批,时间线无法确认。xAI并表持续扩大经营亏损,AI板块近期内无盈利路径。Elon Musk同时管理特斯拉及SpaceX,市场对其注意力分散持续计入折价。在95倍市销率下,任何负面盈利数据均将触发倍数快速压缩。上市后缺乏季度盈利指引机制,信息不对称高于一般上市公司。锁定期于2026年12月届满,届时将引入结构性抛压。
情景框架:
| 情景 | 触发条件 | SPCX股价目标区间 | 永续合约盈亏(当前约$214入场) |
| 多头 | AI叙事持续强化,Starlink超预期,机构持续净买入 | $230–$260 | +7%至+21% |
| 基准 | CBRS/FIG规律复现,90天内估值倍数压缩 | $155–$180 | -16%至-28% |
| 空头 | 宏观收紧,锁定期抛压,xAI亏损扩大,倍数压缩 | $80–$130 | -39%至-63% |
隔夜飙升压缩了多头情景的上行空间,同时保持下行空间不变。多头最大收益+21%,空头最大亏损-63%。当前214美元的永续合约入场,风险收益比劣于三天前174美元的水平。
5. 结论
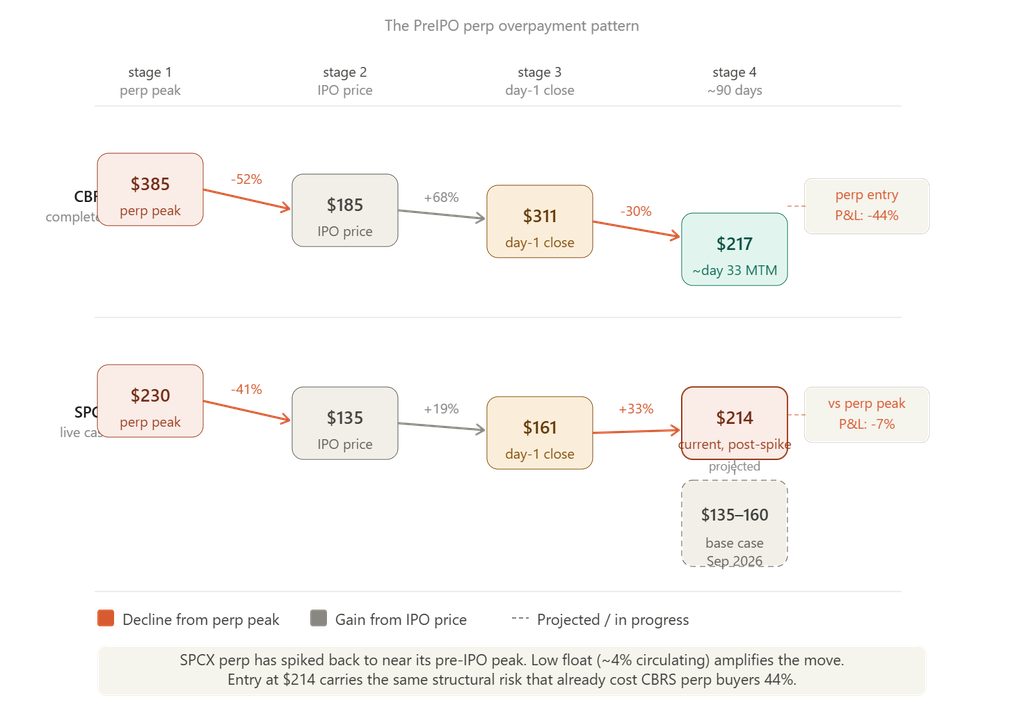
首日涨幅并非馈赠,而是散户相对机构定价支付的溢价成本。横跨2025至2026年五大IPO,唯一在首日买家90天盈利的案例,恰好是首日价格与IPO定价持平的案例。凡是首日支付了明显溢价的案例,该入场点在90天内全部产生亏损。
CBRS永续合约320至350美元区间买家,在第32天的逐日盯市亏损为35至38%。SPCX永续合约约230美元上市前峰值买家,对照当前永续合约价格已亏损约24%。SPCX的90天窗口将于2026年9月中旬关闭。
当前价位(约214美元)不宜新开SPCX永续合约多仓。已持仓者:以首日收盘161美元作为止损参考硬边界。基准情景下,IPO定价135美元是第一个自然支撑位。
参考资料
- CBS News. (2026年6月12日). SpaceX stock jumps nearly 20% following largest IPO ever. https://www.cbsnews.com/news/spacex-stock-price-ipo-spcx-initial-public-offering
- CNBC. (2026年6月12日). SpaceX IPO takeaways: SPCX closes at $161, jumping 19% after record debut. https://www.cnbc.com/2026/06/12/spacex-ipo-spcx-live-updates.html
- CNN Business. (2026年6月12日). SpaceX shares debut after biggest IPO in history. https://www.cnn.com/2026/06/12/business/live-news/spacex-goes-public-ipo
- IndMoney. (2026年6月15日). Why is SpaceX stock rising? SPCX rally, price targets and low float. https://www.indmoney.com/blog/us-stocks/why-is-spacex-spcx-stock-rising-today
- Investing.com. (2026年6月15日). SpaceX (SPCX) stock price, chart & IPO details. https://www.investing.com/equities/spacex
- NPR. (2026年6月12日). SpaceX stock soars 19% on first day of trading following record-breaking $75 billion IPO. https://www.npr.org/2026/06/12/nx-s1-5855004/stock-ai-spacex-ipo-elon-musk
- SEC. (2026年5月20日). Space Exploration Technologies Corp. S-1 registration statement. https://www.sec.gov/Archives/edgar/data/1181412/000162828026036936/spaceexplorationtechnologi.htm
- Wolf Richter. (2025年12月29日). IPO bloodletting after “pop” in 2025: Venture Global, CoreWeave, Figma, Klarna, Bullish, Circle Internet, Navan, Firefly, Fermi. Wolf Street. https://wolfstreet.com/2025/12/29/ipo-bloodletting-after-the-pop-in-2025-venture-global-coreweave-figma-klarna-bullish-circle-internet-naven-firefly-fermi/
- Yahoo Finance. (2026年5月20日). SpaceX files IPO prospectus, offering a peek into its finances. https://finance.yahoo.com/markets/article/spacex-files-ipo-prospectus-offering-a-peek-into-its-finances
声明:本文作者持有大量加密相关资产;本文仅用于信息与研究分享,所述观点为前瞻性判断,可能随市场、监管或技术变化而调整,不构成任何投资建议或推荐。读者应自行判断并承担相关风险。