


2020 年,MicroStrategy 的 CEO Michael Saylor 宣布用公司现金储备购买比特币,彼时市场的反应是困惑。2026 年,这家公司已更名为 Strategy,持有超过 84 万枚比特币,市值规模的融资工具不再是单纯的股票增发,而是一套精心设计的优先股产品体系——它们在纳斯达克上市,向全球投资者提供每月或每季度派息,并以比特币的长期增值作为信用背书。
如果 2020 年的故事是”上市公司为什么要买比特币”,那么 2026 年的问题是:加密国库公司在用什么金融工具支撑它们的币库,这些工具如何运作,又暗藏哪些风险?
一、从“被动盯市”到“主动调控”的机制创新
要理解加密优先股,首先要理解传统优先股的一个经典痛点:利息死板,价格随波逐流。
在传统市场上,无论是美国国债还是传统优先股,它们的票面利率在发行时就是锁定的。当市场环境变差、遭遇抛售时,由于利息无法更改,它们只能通过价格下跌来被动推高投资者的实际收益率。这种依靠市场砸盘换取收益率回升的机制,极其被动且伴随着巨大的资产账面贬值。
Strategy 的 STRC 系列优先股将这一逻辑引入了加密市场,并做了一个关键升级:股息率不是固定的,而是每月动态调整,目标是让交易价格稳定在 100 美元面值附近。
截至 2026 年 6 月 9 日,STRC 的交易价格为 93.40 美元,低于 100 美元面值。公司通过每月动态调整机制,将股息率维持在 11.5%(该利率已连续 4 个月保持不变,反映当前价格水平下管理层认为的合理区间),有效年化收益率 12.31%。在当前市场环境下(美国 10 年期国债收益率约 4.57%),这一数字高出无风险利率 6.9 个百分点,也远高于传统优先股平均收益率(约 5% 至 6.5%)水平。高收益率形成吸引力,意图是将价格拉回面值。
这一机制并非强制触发,而是公司根据月度 VWAP(成交量加权平均价)自主决策,体现了管理层对价格稳定的主动管理。STRC 的利率调整完全由 Strategy 董事会主导,这也意味着其可信度最终依赖于公司的持续执行意愿和财务能力。
二、Strategy 的优先股矩阵
Strategy 并非只发行一种优先股,而是针对不同风险偏好的投资者设计了四个系列(STRF、STRC、STRK、STRD),形成完整的产品矩阵。
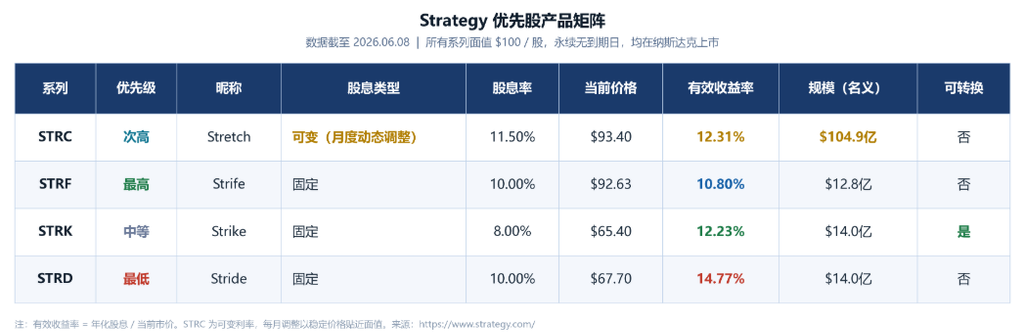
图1:Strategy 优先股产品矩阵
Strategy 严格贯彻了传统金融的“风险与收益对等”逻辑:清偿优先级最高、最安全的 STRF,其收益率最低(10.80%);而清偿优先级最低、风险最大的 STRD,其收益率则被推高至 14.77% 以补偿风险。
在这个矩阵中,STRC 承载了整个产品线最大的流动性,名义规模近 105 亿美元。而 STRK 则是一个特例,它因为可以按比例转换为 MSTR 普通股,实际上内嵌了一个比特币的看涨期权。由于其 18.4% 的价值由股权成分(BTC 弹性)支撑,这也解释了为什么它的交易价格($65.40)偏离面值最大,且历史波动率(36%)在所有系列中最高。
四个系列在优先级和收益形态上各有千秋,但它们殊途同归,募集到的资金均用于同一个目标:购买更多比特币。
三、飞轮的运转与健康度
Strategy 的优先股融资策略被市场广泛称为“飞轮机制”(Flywheel),其核心逻辑如下:
公司通过发行优先股筹集资金,持续买入比特币;比特币价格上涨推动 BTC Yield 上升,提升公司资产净值(NAV),放大市场净值倍数(mNAV),mNAV 溢价进一步增强市场融资能力,支持新一轮优先股或证券发行,从而形成闭环。
这一飞轮曾在 2025 年高效运转,帮助 Strategy 成为全球最大的企业比特币持有者,并开创了“Digital Credit”这一新型融资范式。然而,进入 2026 年后,随着比特币价格震荡回落,该飞轮正面临严峻考验。
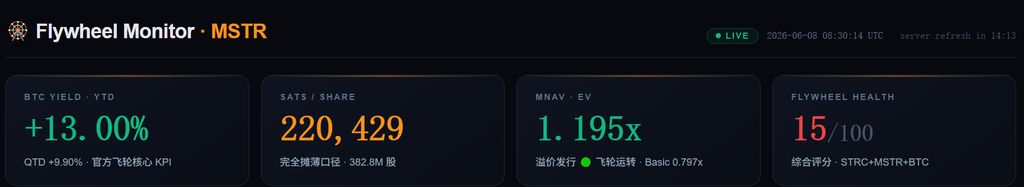
图2:MSTR STRC 飞轮监控,来源: mstr.fuckbtc.com(由 @bitfish 维护)
四、压力测试:现金跑道、利益冲突与三条出路
2026 年 5 月底,Strategy 出售了约 32 枚比特币(约 250 万美元),用于支付优先股股息。这是公司自 2022 年以来首次净卖出 BTC。从规模看,32 枚相对于 84 万枚的总持仓不足 0.004%,接近于零;但从叙事看,这一动作打破了 Saylor 长期坚守的”永不卖币”原则,向市场传递了一个明确信号:优先股的股息义务已经开始与比特币储备产生直接摩擦。
现金跑道:约六个月
根据官方2026年5月26日的公告,Strategy 当前可用现金储备约为 8.71 亿美元,而优先股体系每年产生的股息义务约为 15 亿美元。按此速率,现有储备理论上仅能支撑约 6 个月,即 2026 年年底前后将面临流动性压力节点。
与此同时,mNAV 溢价已从高峰期的 2-3 倍压缩至目前约 1.195 倍附近。这意味着市场对 Strategy 资产负债表的溢价预期已大幅收敛,而这个溢价是公司持续低成本融资的核心前提。
三条出路,各有代价
面对年底的现金压力,Strategy 大致有三种选择,但每一条都不轻松:
路径一:继续增发优先股
这是最顺滑的延续路径,但当前 STRC 价格已跌至 93.40 美元(低于面值),STRD 更低至 67.70 美元。在优先股已折价交易的背景下,继续大规模发行意味着需提供更高股息率才能吸引资金,这将进一步加重未来的派息义务——形成”以新息养旧息”的循环。此路径可行,但边际成本在上升。
路径二:增发普通股(MSTR)融资
当 mNAV 低于 1 时,增发普通股本质上是在折价出售比特币资产,直接稀释每股 BTC 含量(BTC Yield),损害现有普通股股东权益,可能加速 MSTR 股价下行。且 MSTR 近期已从高点 457 美元回落至约 120 美元,稀释空间和市场承受力均在收窄。
路径三:卖出比特币
最直接,也是市场最担心的路径。若 Strategy 被迫在比特币低迷期系统性出售,将同时压制 BTC 价格和 MSTR 股价,形成负向螺旋——对 BTC 生态而言是潜在的系统性冲击。
2026 年年底前后,将是判断这套模式能否真正经历熊市考验的关键窗口。 对三类标的投资者而言:优先股持有者关注派息兑付能力与价格折价修复;MSTR 普通股持有者需评估 mNAV 是否存在进一步压缩空间;BTC 直接持有者则可将 Strategy 的潜在卖出动作视为市场情绪指标,而非基本面信号。
五、极端情景讨论:Strategy 是否会重蹈 Terra(Luna) 覆辙?
随着飞轮压力信号增多,市场上出现了一种极端类比:Strategy 的”优先股 + BTC 国库”模式,是否会像 2022 年的 Terra 生态一样,在某个临界点崩溃?
相似之处:两个飞轮的结构共性
两者确实存在形式上的相似,都依赖”正反馈循环”维持扩张。Strategy 通过发行优先股筹资买入 BTC,推动 BTC Yield 和 NAV 溢价上升,进而支撑新一轮融资;Terra 则通过 UST 稳定币与 Luna 的算法铸造机制,叠加 Anchor 协议的高额存款收益,吸引资金流入形成自我强化。一旦市场信心动摇、外部资金流入中断,两者都会面临负反馈压力。
本质差异:底层资产与崩盘机制
然而,两者在底层资产质量和崩盘速度上存在根本性差异。
Terra 的 UST 几乎没有真实储备支撑,其所谓”收益”高度依赖新资金持续流入,是典型的算法信用扩张。2022 年 5 月,市场恐慌引发挤兑,算法机制被迫无限增发 Luna,恶性通胀在数天内将 Luna 推向归零,整个生态在极短时间内完全瓦解。
Strategy 的逻辑则截然不同。公司持有约 84.52 万枚真实、可链上验证的比特币,这些资产未被质押,不存在强平风险,在任何市场环境下均有全球流动性支撑。即便在最悲观的情景下,公司面临的也是”缓慢的流动性压力”,而非”快速死亡螺旋”,其主要义务是可以被法律递延的优先股股息,而非到期必须偿还的债务。
优先股股息并非法定债务
根据 Strategy 所有优先股系列的 SEC 备案条款,股息的支付遵循 “when, as and if declared” 原则:完全由董事会自主决定,即使账上有现金,也可以选择不宣布或延迟支付,且不构成违约。
当然,不同系列的代价不同:STRC 和 STRF 为累计优先股,未支付的股息会不断累积(部分系列设有惩罚性复利,最高达 18%),并在支付高级别股息之前,禁止向更低级别(STRK、STRD 或普通股)分配任何收益。STRD 则为非累计,未付即作废。
这一机制意味着,Strategy 在极端情景下仍有法律工具可以保存现金、延缓压力,只是代价是累积负债和市场信誉损失,而非立即崩溃。
最新动向:股息支付频率升级
值得关注的是,Strategy 在 2026 年 6 月 8 日的股东大会上通过一项提案,将 STRC 的股息支付频率从每月一次改为每月两次(15 日与月底各一次),年化股息率维持 11.5% 不变。
这一调整表面上是产品优化,更快的付息频率有助于投资者更快再投资,让 STRC 更接近”类货币市场产品”的定位;但本质上也反映了管理层对维持 STRC 价格贴近 $100 面值的高度重视,是在当前价格承压背景下的主动维稳举措。
不是 Luna,但也不是零风险
综合来看,Strategy 不太可能以 Luna 的方式瞬间归零。真实的 BTC 储备、上市公司的透明度与监管约束、可递延的股息义务以及多元融资工具,共同构成了显著的安全边际。
但这并不等于没有风险。在”BTC 长期低迷 + mNAV 持续低于1″的极端情景下,公司可能面临股价大幅下跌、优先股价格持续承压、被迫低位出售 BTC 的”缓慢去杠杆”过程。在这一过程中,普通股股东和各系列优先股持有人均可能遭受重大损失。
2026 年下半年将是关键观测窗口:mNAV 能否维持 >1 并回到 1.5 甚至更高溢价区间、现金储备消耗速度、BTC 价格走势,三个指标共同决定飞轮的最终命运。
六、结语:一场尚在进行的实验
优先股本身是个有 150 年历史的工具,而 Strategy 的创新,则将这个百年工具注入了加密叙事和高收益设计,让它在 2026 年重新焕发生命力。
但这仍是一场实验,且实验尚未经历真正的压力测试。两家公司的优先股体系诞生于上一轮牛市的尾声和新一轮波动的起点,从未经历过持续 12-18 个月的熊市考验。飞轮能否在逆风中持续转动,取决于管理层的执行能力、资本市场的持续认可,以及比特币和以太坊价格的长期走势。
参考资料:
[1] Strategy. Strategy Completes $1.5 Billion Debt Repurchase and Achieves BTC Yield of 13.3% YTD, Now Holds 843,738 BTC. Strategy 官方新闻稿, 2026-05-26. https://www.strategy.com/press/strategy-completes-1-5-billion-debt-repurchase-and-achieves-btc-yield-of-13-3-ytd-now-holds-843738-btc_05-26-2026
[2] HTX Research. 相关加密行业背景报道. HTX 行业新闻, 2026. https://www.htx.com/zh-cn/news/Industry News-CTyAHKM6/
[3] 神鱼(@bitfish). Strategy 飞轮监控面板(mstr.fuckbtc.com). 第三方实时数据面板,数据来源:strategy.com、EDGAR 8-K、yfinance. https://mstr.fuckbtc.com
声明:
本文仅用于信息与研究分享,所述观点为前瞻性判断,可能随市场、监管或技术变化而调整,不构成任何投资建议或推荐。读者应自行判断并承担相关风险。