


过去几周,市场对于霍尔木兹海峡风险的讨论持续升温。大多数分析都集中在国际油价是否会突破100美元、120美元甚至更高水平,但从美国能源市场的实际运行机制和供需结构来看,油价上涨本身并不是最值得担忧的问题。真正重要的问题在于:当全球供应链受到冲击时,这种冲击如何沿着原油供给、运输、库存、炼油厂、成品油库存和终端消费逐层传导,并最终影响美国经济。
从美国当前的数据来看,原油库存仍然处于相对安全区间,但柴油库存已经处于过去数十年低位区域,而炼油厂利用率却已经接近历史高位。在这种背景下,一旦霍尔木兹海峡出现长期扰动,或者近期流通量修复不及时,美国面临的风险并非原油耗尽,率先进入紧张状态反而是柴油市场,同时有可能对短期通胀进行可观的冲击和扰动。
一、原油库存受到的实际冲击
霍尔木兹海峡承担着全球约20%的石油消费量运输任务,每天约有2000万桶原油和成品油通过该海峡。这意味着霍尔木兹海峡并非区域性通道,而是全球能源体系最重要的主动脉之一。从美国角度来看,冲击首先体现在原油供给端。据美国官方EIA机构2026年6月12日数据,美国商业原油库存最新约为4.18亿桶,战略石油储备(SPR)约3.40亿桶左右,两者合计下降至约7.58亿桶,突破2022年俄乌冲突以来的低点,并同时创下自1985年以来的新低点,库存结构已出现明显收紧迹象。以美国当下日均消耗2000万桶原油计算,在所有石油产量停滞的极端情况下,仅有近一个月的库存可供消耗。
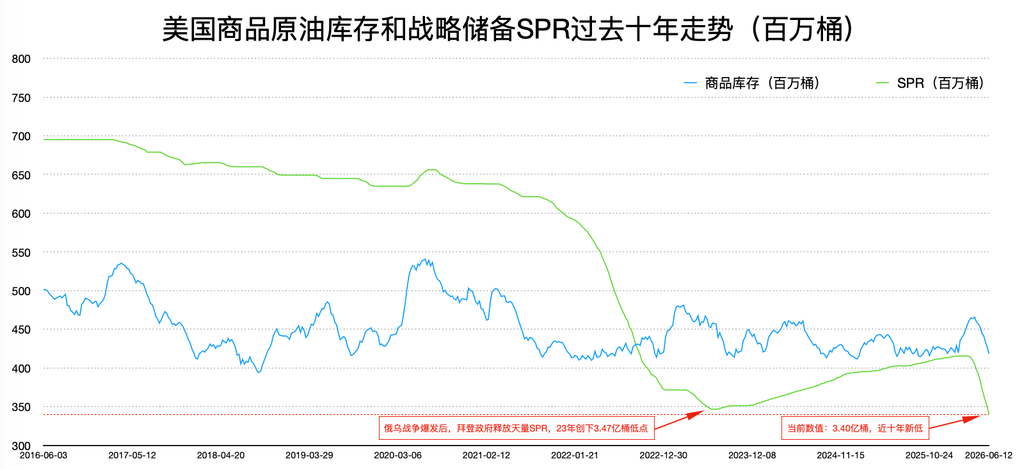
然而,从原油供给角度来看,目前美国并未进入真正的危险状态。当下美国原油产量维持在历史高位附近,日产量超过1300万桶,加拿大进口保持稳定增长,美国对中东原油的直接依赖度远低于过去。即使霍尔木兹海峡出现短期扰动,美国也不会立刻面临原油短缺问题。商业库存和SPR仍然能够吸收短时间的供给冲击,在扣除美国国内不受外界影响的本土产量后,净消耗数据进一步降低至约620万桶,换算可供消耗天数约120天。因此从供给安全角度来看,美国仍处于“警戒区”而非“危机区”。
因此,原油库存方面面临的问题主要在于长期库存缓冲能力已经无法与俄乌冲突时期相比。库存存在的意义并不是满足日常消费,而是在全球供应出现意外中断时提供缓冲。当库存水平下降近50%以上后,美国石油体系抵御长期供给冲击的能力已经明显减弱。俄乌冲突期间,美国能够大规模释放SPR稳定市场,很大程度上依赖于当时接近7亿桶的战略储备。而如今SPR仅剩约3.4亿桶,可动用空间远低于当年。这意味着如果未来再次发生类似级别的能源危机,美国能够用于平抑市场的政策工具已经大幅减少。
二、从原油到成品油的传导链条
美国石油市场实际上是一条连续的工业链条:
原油生产 → 原油运输 → 原油库存和战略储备 → 炼油厂加工 → 汽油、柴油等成品油库存 → 终端消费
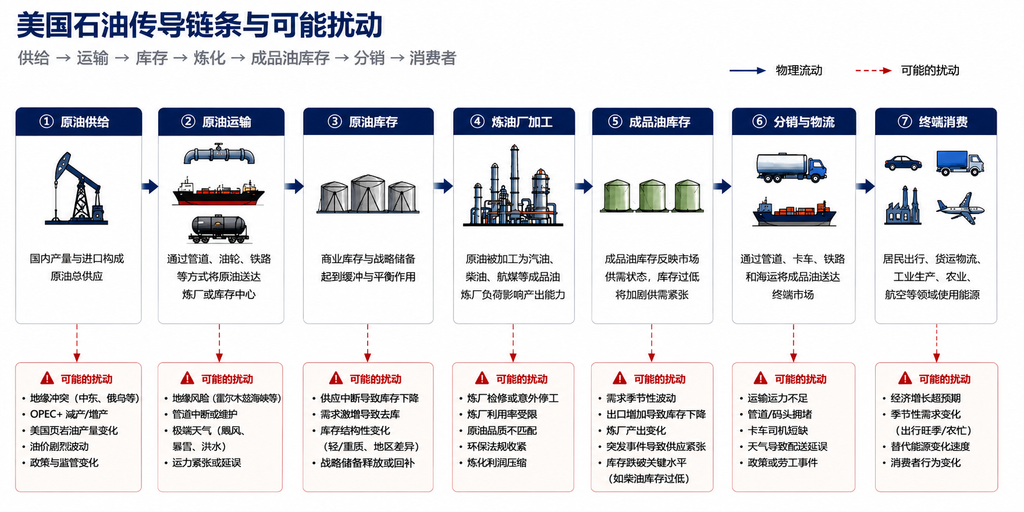
原油库存本质上只是美国能源体系中的缓冲层,真正决定经济能否持续运转的是美国国内的炼油体系。原油无法直接被汽车、卡车、飞机或工业设备使用,所有原油都必须经过炼化后才能转化为汽油、柴油和航空煤油等终端能源产品。因此,即使美国拥有较高的商业原油库存和战略石油储备,只要炼油厂无法获得合适原料并维持稳定运行,能源供应链仍会受到冲击。霍尔木兹海峡出现扰动后,首先受到影响的是进口原油成本、运输周期、战争保险费用和油轮运价,进而导致美国炼厂面临原料结构变化和供应不确定性。
美国墨西哥湾沿岸大量炼厂长期按照中东和拉美重质原油进行设计,页岩油生产的轻质原油无法完全替代这些进口油种。当重质原油供应减少时,炼厂将面临原料采购成本上升、加工利润压缩、装置运行效率下降、柴油收率降低以及设备维护压力增加等问题。冲击随后从原油市场向成品油市场传导,最终体现在柴油、汽油和航煤库存下降以及终端能源价格上涨。因此,相较于原油库存水平本身,炼油能力和成品油库存变化更能反映美国经济面临的实际能源风险。
三、炼油厂接近满负荷但柴油库存仍然偏低意味着什么
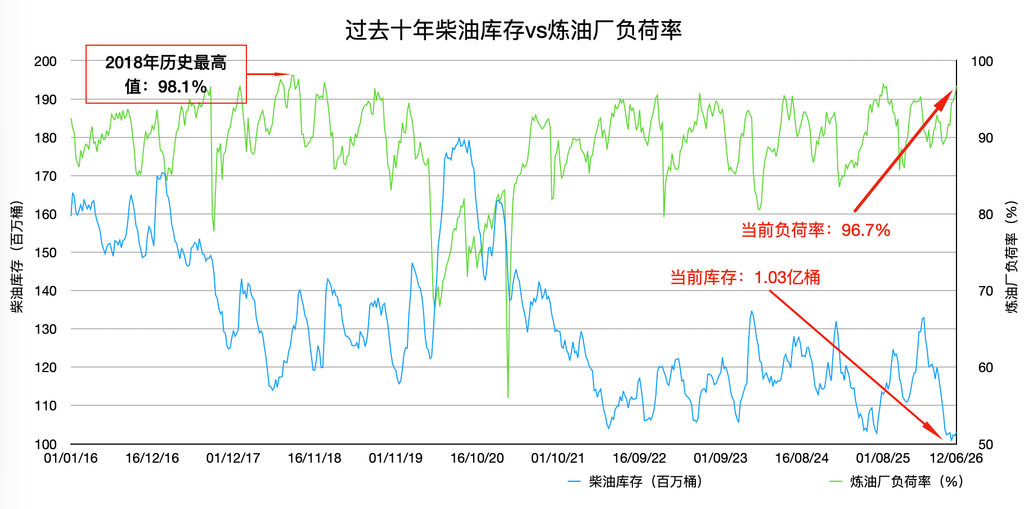
因此,未来真正值得关注的并不是原油库存本身,而是柴油库存。原油只是中间产品,无法直接进入经济活动;真正推动运输、工业、农业和建筑业运转的是柴油。过去几年,美国柴油库存长期处于历史低位区间,目前水平仍明显低于长期平均水平。在炼油厂已经接近满负荷的情况下,如果全球原油供应进一步收紧,柴油库存很可能成为最先出现压力的环节。
当前美国柴油市场最值得警惕的并非库存水平本身,而是低库存与高炼厂负荷率同时出现的状态。正常情况下,当柴油库存下降时,炼厂会通过提高负荷率增加供应、修复库存,这是能源市场最重要的自动调节机制。但目前美国炼厂利用率达到96.7%,已十分接近98.1%的历史高位,意味着可用于进一步增产的剩余产能极其有限。在柴油库存处于低位、终端需求依然稳健的背景下,库存补充速度明显受到出口需求抬升而受限,整个系统缓冲能力大幅下降。这种“低库存+满负荷运行”的组合过去往往只出现在重大能源危机或供应冲击时期,因为当库存继续下降时,市场已缺乏额外产能进行修复,任何新的供应中断都可能迅速转化为柴油价格上涨。从风险管理角度来看,单独的低库存或高利用率都并非致命问题,但两者同时出现意味着能源供应链弹性显著减弱,系统对外部冲击的承受能力处于脆弱状态。
四、季节性和出口需求高峰将进一步放大风险
美国柴油需求具有非常明显的季节性特征,通常呈现“两高一低”的年度周期。每年1月至3月受冬季取暖油需求和工业活动支撑,柴油消费维持较高水平;4月至6月随着取暖需求结束而短暂回落;7月至11月则进入全年最强需求阶段,农业收获季、建筑施工旺季、货运高峰以及冬季取暖油备货共同推动柴油消费持续上升,其中9月至11月往往是全年库存压力最大的时期;12月至次年1月则因取暖需求再次支撑市场。相比汽油需求主要受暑期驾车季驱动,柴油需求更多反映美国工业、物流、农业和制造业活动强度,因此与经济周期关联度更高。根据EIA最新数据评估,随着柴油进入消耗高峰季,柴油日均消耗量预计将在近期从370万桶提高到420万桶。
从库存角度看,美国柴油库存通常在每年2月至5月进入累库阶段,6月至11月持续去库,库存低点大多出现在9月至11月之间,依据往年经验看,本次库存低点显然远远未达到。历史上库存真正跌入危险区域往往发生在供应冲击与季节性需求共振时期,例如2005年飓风卡特里娜、2008年金融危机前能源紧张阶段、2022年俄乌冲突以及2026年美伊冲突。由于柴油是美国货运、铁路运输、农业机械、矿业设备和大量工业生产活动的核心燃料,因此其库存变化往往领先反映实体经济的能源紧张程度。当库存处于季节性低位且炼厂利用率已经接近满负荷时,市场对额外供应冲击的抵抗能力显著下降,柴油价格往往会出现远超原油价格的放大波动,这也是能源市场最需要关注的风险阶段。
除了季节性方面的需求影响,在2026上半年,受柴油出口受霍尔木兹海峡供应冲击影响,欧洲和亚洲对美国柴油和航煤依赖度明显提高,同为柴油出口国的美国日均出口量飙升至190万桶,创下2024年8月以来新高,EIA预计2026年美国石油及成品油净出口将持续冲击历史高位,其中柴油和航空煤油出口增长最为明显。
目前美国柴油库存仅约1亿桶,处于近二十年来偏低水平,而国内消费与出口合计每天消耗接近600万桶柴油,相当于全部库存仅能覆盖约16天需求。在库存偏低、炼厂接近满负荷、出口维持高位的背景下,整个系统缓冲能力显著下降。未来无论是飓风导致炼厂停工、霍尔木兹海峡供应中断、欧洲增加进口需求,还是美国秋季农业和冬季取暖需求上升,都可能使库存进一步下降,并迅速传导至柴油价格。因此,当前美国柴油市场最大的风险并非供应不足,而是供应体系缺乏足够弹性来应对新的外部冲击。
霍尔木兹海峡风险正是这一逻辑的典型体现。该海峡承担全球约20%的石油运输量,每天约有2000万桶原油和凝析油通过。一旦运输受阻,首先受到影响的是全球原油供应和运输成本,其次是库存和炼油体系,最终才会传导至柴油和终端消费。下面作出海峡未来可能的三个情景分析:
情景分析一:海峡恢复正常(95%以上通行)
如果海峡能够维持95%以上的正常通行,全球供应链基本保持稳定,油价波动主要受季节性需求影响,美国原油库存和柴油库存不会出现系统性风险。即使出现短期波动,也能够通过商业库存和现有SPR缓冲,亚洲和欧洲对美国柴油的需求也能放缓到正常水平,参考俄乌战争趋缓后的2023-2025年走势,SPR和柴油库存有望分别恢复到4.5亿和1.3亿桶的安全水平。
情景分析二:海峡部分开放(约50%通行)
如果海峡仅维持50%左右通行能力,相当于全球每天损失约800万至1000万桶供应,已经属于重大能源冲击级别。在这种情况下,美国商业库存将进入持续震荡阶段。虽然短期不会出现原油实物短缺,但柴油库存可能进一步跌向危险区域,物流成本和企业成本开始上升,市场对通胀重新抬头的担忧将显著增加。
情景分析三:海峡基本封闭(通行率低于5%)
最极端的情况是海峡通行能力下降至5%以下。此时全球可能损失1500万至1800万桶/日供应,规模接近1973年石油危机。美国短期内仍可依靠SPR释放、增加加拿大进口以及国内增产维持市场稳定,但如果冲击持续3至6个月以上,库存缓冲能力将快速消耗。由于SPR已经远低于俄乌冲突时期,美国能够释放的战略储备有限,而炼油厂又缺乏额外产能,每日极限产量520万桶减去极限每日国内消耗420万桶下的美国国内净产量有可能无法满足150-200万桶的出口压力,这还是在不考虑欧亚进入柴油高需求季节的26年5月份高点,柴油库存预计将以每日约50-100万桶的速度消耗,可能在短时间内跌破9000万桶甚至更低水平,并且至多仅可支撑近3个月。届时受到冲击最大的并非普通消费者,而是卡车运输、农业生产、工业制造和建筑业等高度依赖柴油的行业,整个实体经济的成本都将出现明显上升。
五、结论
因此,从当前数据来看,美国尚未进入能源危机状态,但已经进入库存缓冲能力明显弱于俄乌冲突时期的新阶段。原油库存和SPR虽然仍能支撑短期冲击,但其安全边际已经显著下降。未来判断霍尔木兹海峡风险是否会演变为系统性能源冲击,最重要的观察指标并非单一的 WTI 价格,而是商业原油库存、SPR变化、炼油厂利用率以及柴油库存水平。其中柴油库存和价格数据最具前瞻性,因为它直接反映炼化体系是否能够满足实体经济需求,也最早体现能源冲击向通胀和经济增长的传导压力。
参考资料
石油库存数据:https://www.eia.gov/dnav/pet/pet_stoc_wstk_dcu_nus_w.htm
原油日均供需数据:https://www.macromicro.me/collections/19/mm-oil-price/181/us-oil-demand-supply
2026柴油出口和消耗数据:https://www.eia.gov/outlooks/steo/report/petro_prod.php
柴油出口数据:https://www.eia.gov/dnav/pet/pet_move_exp_dc_NUS-Z00_mbblpd_m.htm