


一、一个被忽略的拐点
2026 年 6 月 24 日,Strategy 的旗舰优先股 STRC 单日下跌 7.41%,盘中触及 79.85 美元的上市新低,对 100 美元票面的折价扩大至约两成。市场大多把它读作一次收益率重定价。这个读法漏掉了真正重要的部分。
STRC 不是普通优先股。它是 Strategy 自 2025 年 7 月以来购买比特币的主要融资工具。它能否贴近票面交易,直接决定这家全球最大的比特币企业财库还能不能继续买入。6 月 24 日的下跌不是一个孤立的价格事件,而是一个融资机制失效的信号。理解它为什么发生,比记录它发生了什么更重要,因为它改变的是对整个企业财库板块的配置判断。
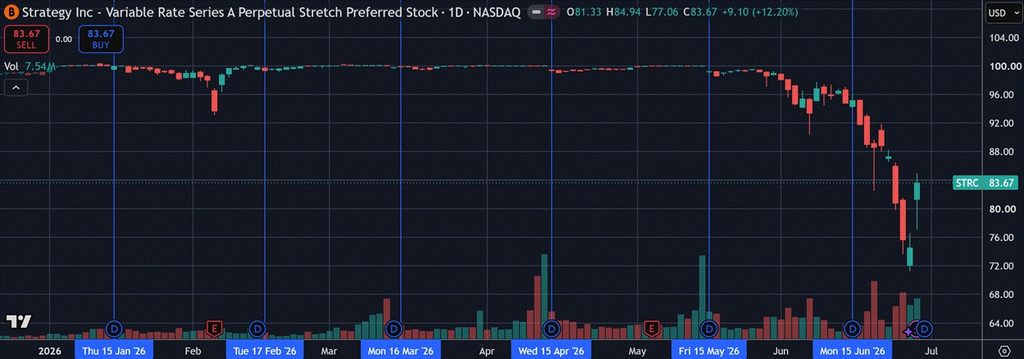
图一:STRC价格走势图,2026年一月至六月。TradingView
二、飞轮如何运转,又为何反转
先看机制。Strategy 通过增发 STRC 募集美元,用美元购买 BTC。只要 STRC 贴近 100 美元票面、成交活跃,这套循环就能持续:稳定的票面意味着低融资成本,活跃的成交意味着市场有承接力。2026 年上半年,这台飞轮运转得很顺。
数据印证了这一点。今年第二季度,STRC 在 1 月至 5 月紧贴票面窄幅波动,4 月中旬与 5 月中旬两次显著放量。正是这两个融资窗口,对应了 Strategy 在 4 月 20 日当周增持 34,164 枚、5 月 18 日当周增持 24,869 枚的两轮激进买入。截至 4 月中旬,STRC 市值已扩张至 64 亿美元,30 日日均成交约 3.39 亿美元,30 日历史波动率仅 1.7%。融资能力与买入节奏在时间上精准吻合。
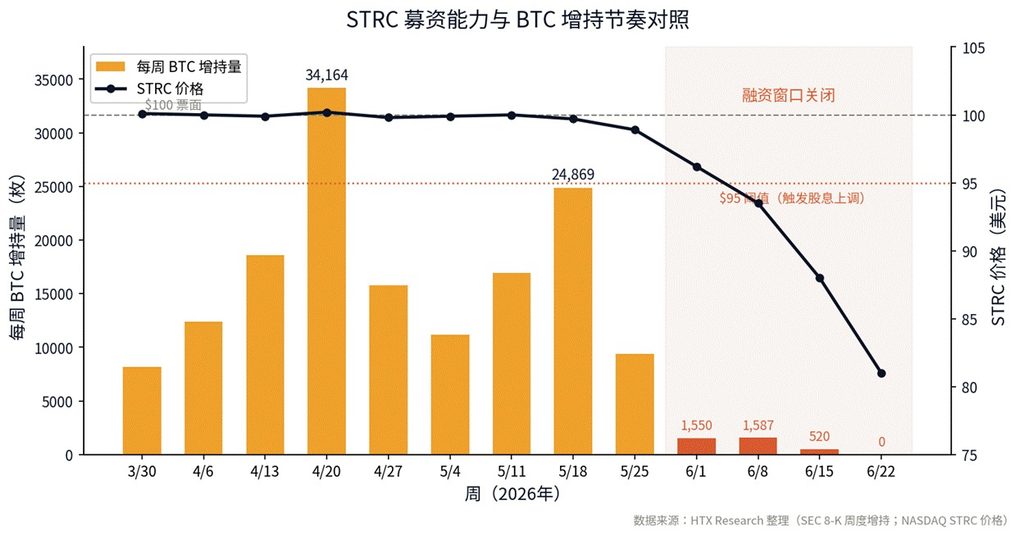
图二:STRC 募资能力与 BTC 增持节奏对照图。HTX Rearch整理
6 月,飞轮反转。STRC 自约 99 美元一路下行,6 月 3 日跌破 95 美元的关键阈值,6 月下旬加速下跌至 80 美元附近。一旦优先股深度跌破票面,继续增发就等于以折价募资,变相抬高融资利率、稀释每股价值。融资窗口实质关闭。结果是直接的:6 月增持骤降至 1,550 枚、1,587 枚、520 枚,到 6 月 22 日至 28 日当周归零。Strategy 甚至在 5 月底首次减持 32 枚 BTC,用以支付 STRC 股息。这是一家以「永不卖出」为信条的公司,第一次为了维持融资工具的运转而卖币。
三、为什么会发生:偿付压力,不是收益率
把 STRC 折价归因于收益率重定价,是表层解释。深层原因是偿付压力。
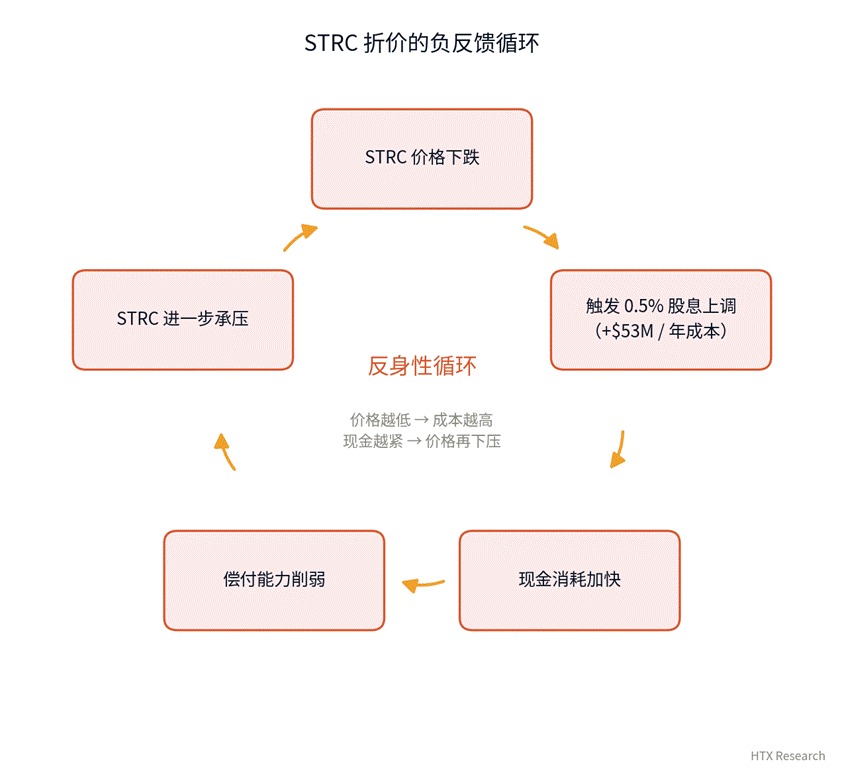
STRC 的股息按现金支付,且设有保护机制:当价格跌破 95 美元,Strategy 被合约义务要求将全部存量股息率上调 0.5%,每年增加约 5,300 万美元的现金支出。这是一个负反馈:价格越低,股息成本越高,现金消耗越快,进一步削弱偿付能力。截至 6 月下旬,STRC 的票面股息率已升至 11.5%,按折价后的市场价格计算,有效收益率约 13.17%。
现金这一端在收紧。据公开分析,Strategy 的美元储备自 2026 年初已下降 36% 至约 14 亿美元。今年 5 月,公司以约 13.8 亿美元现金折价回购了 15 亿美元面值的 2029 年到期可转债,进一步消耗了现金缓冲。一边是上升的股息义务,一边是收缩的现金储备,STRC 的折价反映的是市场对这家公司偿付能力的重新定价,而非单纯的利率预期变化。
6 月 25 日,Rosen 律师事务所宣布对 Strategy 及其创始人 Michael Saylor 启动调查,指向其比特币持仓相关披露可能存在误导。这给已经承压的融资结构叠加了法律不确定性。
四、6 月 29 日的回应:一个新框架
面对融资机制失效,Strategy 在 6 月 29 日作出了系统性回应。这是分析这件事时不能略过的最新进展。
公司推出「数字信用资本框架」(Digital Credit Capital Framework),把比特币持仓、优先股与股权资本结构正式挂钩。核心内容包括:设立经董事会批准的美元储备政策,截至 6 月 28 日储备余额 25.5 亿美元,专门用于优先股股息与利息支付;授权至多 10 亿美元的数字信用证券回购,以及至多 10 亿美元的 A 类普通股回购;启动至多 12.5 亿美元的「比特币货币化计划」,为储备、偿债与回购融资。STRC 股息率自 7 月 1 日起进一步上调至 12.00%。
| 条款 | 规模 / 数值 | 用途 |
| 美元储备 | 25.5 亿美元 | 优先股股息与利息支付 |
| 数字信用证券回购 | 至多 10 亿美元 | 修复 STRC 票面信心 |
| A 类普通股回购 | 至多 10 亿美元 | 支撑普通股估值 |
| 比特币货币化计划 | 至多 12.5 亿美元 | 卖币为储备/偿债/回购融资 |
| STRC 股息率 | 12.00%(7/1 起) | 由 11.5% 上调,换取票面稳定 |
数据来源:Strategy 6 月 29 日 8-K 文件(SEC EDGAR)
这套框架的含义需要拆开看。一方面,把储备从 14 亿补到 25.5 亿美元、授权回购 STRC,是在主动修复偿付能力和票面信心,意在让 STRC 重新贴近票面。另一方面,「比特币货币化计划」是一个关键转向:它正式确立了把比特币作为融资来源的机制。换句话说,当增发优先股的窗口关闭,公司转而准备卖币来维持运转。把 STRC 股息率从 11.5% 提到 12%,则是用更高的现金成本去换取票面稳定,本身又加重了偿付负担。修复与消耗,在同一套框架里同时存在。
五、这如何改写配置判断
回到最重要的问题:这件事如何改变我们对企业财库板块的配置判断?三个层面。
第一,企业财库买盘的性质变了。曾被宣传为拓宽机构基础的财库买盘,实质上已收敛为单一主体主导、且高度依赖资本市场窗口的集中头寸。Strategy 持有约 847,363 枚 BTC、成本约 641 亿美元、均价 75,651 美元。在 BTC 跌至 60,000 美元附近时,账面浮亏约 110 亿美元。这个买盘不再是稳定的结构性需求,而是一个随融资窗口开合而启停的条件性需求。配置上,不能再把企业财库买盘当作 BTC 价格的底部支撑。
第二,反身性风险已经显性化。BTC 价格下跌压低 STRC 与 MSTR 估值,估值走低削弱融资能力,融资能力下降迫使公司减持或停止增持,反过来进一步压制 BTC。这条链条在 6 月已经走完了一轮。STRC 的脱锚因此是一个先行指标:它领先于增持能力的枯竭。监测 STRC 相对票面的折价,比监测 MSTR 股价更能提前判断企业财库买盘的状态。
第三,mNAV 折价提供了独立信号。Strategy 当前 mNAV 约 0.70 倍,市值较其比特币持仓折价约 30%,是 2020 年开启增持以来首次低于净资产价值。当一家企业财库的市值低于它所持币的价值,市场实际上在说:通过这家公司间接持有 BTC,不如直接持有 BTC。这对整个「企业财库溢价」模式是一个根本性质疑。配置上,企业财库股相对现货 BTC 的相对价值需要重新评估。
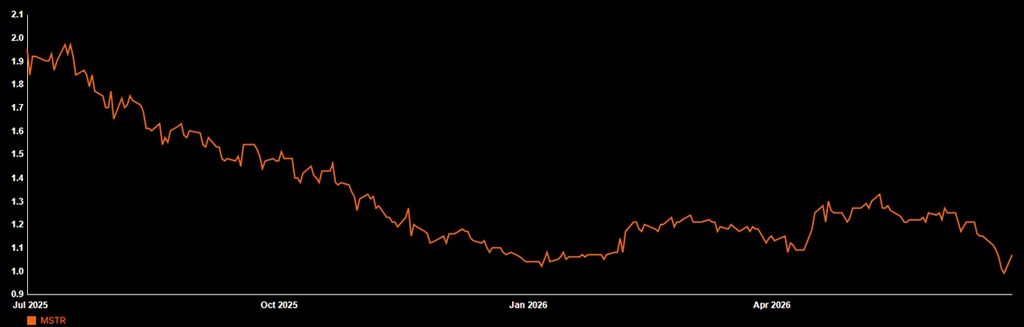
图一:MSTR mNAV 历史走势图。https://www.strategy.com/charts
六、结论
STRC 跌破票面,不只是一只优先股的价格波动。它是 Strategy 融资飞轮从顺转逆的临界点,是把反身性风险从理论变成现实的事件,也是 6 月 29 日新资本框架出台的直接动因。
对配置而言,三条判断需要更新:企业财库买盘是条件性的,不是结构性的;STRC 折价是企业财库买盘状态的先行指标,需纳入监测;mNAV 跌破 1 倍意味着企业财库溢价模式本身正被市场质疑。在 BTC 价格承压、融资窗口收窄的环境下,对企业财库板块应保持估值压缩的判断,而非把它当作 BTC 的放大器去配置。
参考资料
[1] Strategy Inc. (2026年6月29日). Form 8-K: Digital Credit Capital Framework 与 BTC 持仓更新. SEC EDGAR.
[2] Strategy Inc. (2026年6月8日). Form 8-K: BTC 持仓与优先股披露. SEC EDGAR.
[3] Yahoo Finance. (2026年6月). Strategy faces pressure as STRC trades at 17.5% discount to par.
[4] KuCoin. (2026年6月). Strategy STRC preferred stock drops below $95: what the de-anchoring from $100 par means for Bitcoin.
[5] FinanceFeeds. (2026年6月). Strategy stock price prediction: what investors should know.
[6] TradingKey. (2026年6月). Strategy (MSTR) weekend outlook: 847,363 bitcoin stock outlook.