


2025 年 10 月 7 日,BTC 触及本轮历史高点约 $125,00。截至 2026 年 6 月 30 日,现价约 $60,000,较高点下跌约 52%,市场情绪长期处于恐慌与极度恐慌区间。多项链上指标已进入历史底部信号区域,但关键的”出清完成”信号尚未全部触发。本文通过历史周期演绎、成本体系测算、链上指标与技术分析四个维度,对本轮熊市的价格底部区间进行系统性预判,并在综合分析部分结合当前宏观环境给出关键变量判断框架。
一、刻舟求剑:历史周期价格演绎
1.1 历次熊市下跌幅度
BTC 每轮牛熊切换都伴随大幅回撤。以下为基于 CoinMarketCap 数据整理的历次周期精确数据:
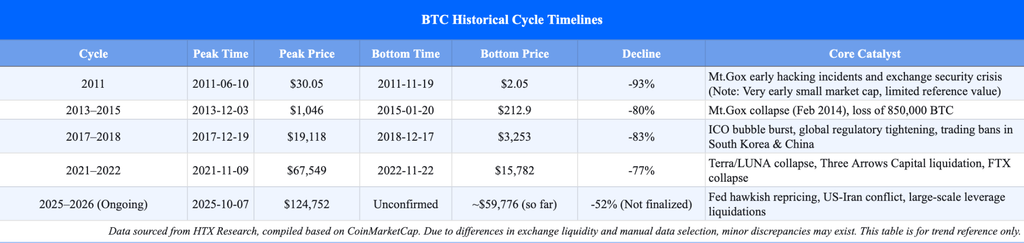
表 1: BTC 各轮周期时间,来源:HTX 基于 CoinMarketCap 整理
注:2015 年出现双底结构,第一底为 2015-01-20 的 $212.9,二次探底为 2015-08-25 的 $210.06,两者价格接近,通常以第一底作为周期底部标注。
从有意义的三个完整周期(2013—2015、2017—2018、2021—2022)来看,跌幅呈现收窄趋势:-80% → -83% → -77%,剔除 2017—2018 因 ICO 泡沫崩盘烈度异常偏高的因素,整体趋势是下跌幅度逐步减弱,这与市场机构化程度提升、流动性改善直接相关。按此趋势外推,本轮理论最大回撤区间约为 -70% 至 -75%,对应价格 $31,000 至 $37,000。
然而,本轮存在历史上从未出现过的结构性变量——美国现货 ETF 持续托底、企业财库大规模囤币,使得本轮下跌斜率显著弱于历史同期,至今最大回撤仅 -52%。这一结构性支撑是否足以改变历史规律,是本文核心讨论的不确定性所在。
1.2 时间周期
对持仓者而言,底部价格固然重要,但”需要等多久”同样关键。以下从两个维度审视历史时间周期,数据来源 CoinMarketCap:
维度一:从底部到突破前高所需时间(回本周期)
维度二:从底部到新 ATH 所需时间(下轮牛市窗口)
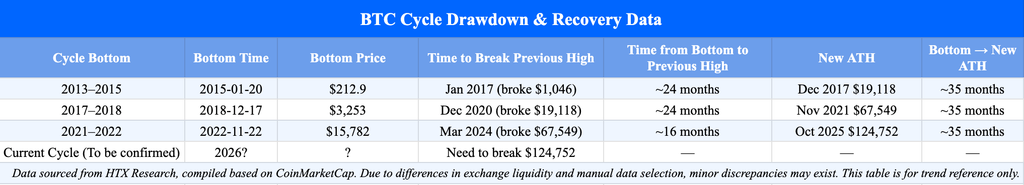
表 2:BTC 各轮周期时间,来源:HTX Research 基于 CoinMarketCap 整理
两个规律值得重点关注。第一,底部到新 ATH 的时间极为稳定,三轮均为基本约 35 个月,这与减半周期的节律高度吻合。第二,回本周期在缩短(24→24→16 个月),机构化加速了市场修复速度。若本轮底部在 2026 年 Q3 形成,按最快历史节奏(16 个月)推算,突破 $124,752 约在 2027 年底至 2028 年初;按”底部到新 ATH 35 个月”规律,下一个新高约在 2029 年前后。
二、成本体系:谁的成本构成价格底板?
成本分析是底部测算最具”硬约束”意义的维度。价格长期低于主要持币群体的成本,会触发结构性的供给收缩或被迫出清,进而产生底部。
2.1 矿工挖矿成本
矿工是 BTC 市场最稳定的卖方,其成本是价格最直接的下限锚。根据 MacroMicro 数据(来源:剑桥大学电力消耗与每日产出,2026-06-30):
- 全网平均挖矿总成本:$71,711/枚
- 当前 BTC 价格:$60,000(2026-06-30)
- 成本与市价比值:1.195,即当前价格低于全网平均挖矿成本约 19.5%
然而,本轮矿工成本的逻辑存在一个本轮特有的结构性变量,不能简单套用历史规律来判断底部——矿企向 AI/HPC 的大规模转型正在重塑传统的”矿工出清→价格回升”反身性机制。因此虽然 $70,404 的全网平均成本仍是重要心理锚点,但其对底部的”硬约束”程度弱于历史同期。
2.2 企业财库持仓成本
企业财库是本轮区别于历史所有周期的核心结构性变量。以下为三大主要上市公司 BTC 财库精确数据:
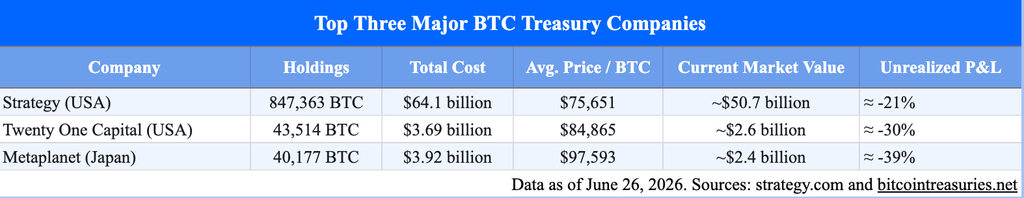
表 3:三大主要 BTC 财库数据,来源:HTX Research 基于微策略官网与 BitcoinTreasuries整理
三大财库合计持仓超过 93 万枚 BTC,均处于不同程度的账面亏损状态。其中 Metaplanet 均价 $97,593 是当前价格的约 1.63 倍,浮亏最深。Strategy 近期连续出现三个关键动态。2026 年 6 月 1 日,公司史上首次出售 BTC,卖出 32 枚(均价 $77,135)用于支付优先股股息,打破了 Saylor “永不卖币” 的市场叙事,当日 MSTR 股价跌逾 5%。6 月 22 日,增持 520 BTC(均价 $67,068),显示仍在低位吸筹。6 月 29 日,公司推出”数字信贷资本框架”,设立约 $25.5 亿 USD 储备(覆盖约 17.4 个月股息及利息支出),并授权最多 $12.5 亿的 BTC 变现额度作为补充——这标志着”永不卖币”从口号正式变为有额度上限、有审批流程的制度化选项,市场以 MSTR 股价单日上涨超 10% 的反应将其解读为利好。新框架降低了短期暴雷概率,但也意味着市场从此多了一个持续存在、虽然额度有限($12.5亿)的潜在卖方,”Strategy 是否卖币”会成为 BTC 价格博弈中一个新的高频变量。
2.3 长期持有者(LTH)平均持仓成本
链上数据将持有 BTC 超过 155 天未发生转移的地址定义为长期持有者(LTH,Long-Term Holder)。相较于短期投机者,LTH 群体对价格波动的容忍度更高,其平均持仓成本代表了市场中最具耐心的一批持币者的成本底线,历史上也是判断熊市底部的重要链上锚点。根据 CoinGlass 数据(2026-06-24),当前LTH 平均持仓成本:$49,760。
按照历史周期的刻舟求剑逻辑,回溯历次熊市底部:2018 年 12 月底部($3,253)时价格低于当期 LTH 均成本约 30—40%;2022 年 11 月底部($15,782)时价格同样跌破 LTH 均成本并在下方运行数月,直到 2023 年初才重新站回。历史规律表明,真正意义上的熊市底部往往伴随着价格穿越 LTH 均成本线、引发长期持有者恐慌性出清,形成最终放量低点。因此,$49,800 是本轮下行的下一个关键价格目标,而非支撑。若价格跌穿该线并在下方运行,才是历史底部形成的典型特征出现的时刻。
三、链上指标综合读数
3.1 200 周移动平均热力图(200WMA)
200 周均线是 BTC 历史上所有重大底部的共同参照,被视为每轮周期的长期价值基准线。根据 CoinGlass 数据(2026-06-23),200WMA 当前值为 $62,272,BTC 当日价格为 $62,668,两者差距仅 $396,几乎完全重合。
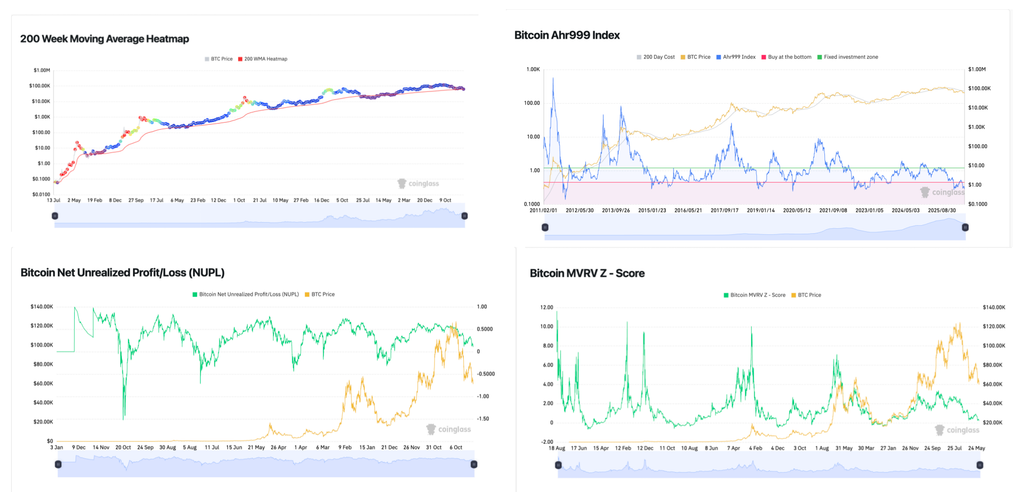
图 1:BTC 200WMA、MVRV-Z、NUPL以及 Ahr999 指标,来源:Coinglass,2026.06.25
历史规律清晰:BTC 在 2015 年、2018—2019 年、2020 年 3 月均在触及 200WMA 后形成底部并大幅反弹;2022 年是唯一例外,BTC 在 200WMA 下方运行了约 6 个月后才重新站回。当前价格已从上方跌穿 200WMA 并在附近徘徊,热力图呈现与 2022 年底类似的深蓝色——这是历史上最强烈的长期底部信号之一,但信号本身不等于底部已经确认。若 BTC 周线收盘持续站稳 200WMA 上方,底部确认概率大幅上升;若有效跌破并在下方长期运行,则下一个重要参照位在 LTH 均成本 $49,800 附近。
3.2 MVRV Z 分数
根据 CoinGlass 数据(2026-06-25),MVRV Z-Score 当前值为 0.21,BTC 价格为 $61,057。从历史全图来看,本轮 MVRV Z-Score 从高点约 2.7 持续下行,当前已接近 0 轴。历史底部的规律非常清晰:2015 年、2018 年、2022 年的最终底部均出现在 Z-Score 触及 0 以下负值区域后反转。当前 0.21 已处于历史底部附近,但负值这一最强烈的”出清完成”信号尚未出现。结合历史经验,Z-Score 从 0.21 进一步向 0 乃至负值滑落的空间仍然存在,对应的价格区间正是 LTH 均成本($49,800)附近。
3.3 比特币未实现净盈亏(NUPL)
根据 CoinGlass 数据(2026-06-24),NUPL 当前值为 0.12,BTC 价格为 $60,989。NUPL 从本轮高点约 0.65 持续下行,当前仅为 0.12,已处于”恐惧”区间的底部边缘,与 0 轴仅一步之遥。历史上真正的市场底部通常发生在 NUPL 跌破 0 时,即市场整体进入账面亏损状态:2018 年底部 NUPL 触及约 -0.25,2022 年底部触及约 -0.18。当前 0.12 的读数意味着市场整体出清尚未完成,高度危险与高度机会并存,但确认信号还需等待 NUPL 从 0 以下反转向上。
3.4 Ahr999 指标
根据 CoinGlass 数据(2026-06-26),Ahr999 当前值为 0.29,BTC 价格为 $59,776.7,200 日定投成本为 $75,669.14,抄底线为 0.45,定投线为 1.20。0.29 已大幅跌破抄底线 0.45,处于历史意义上的极度低估区。从历史统计看,Ahr999 低于 0.45 的累计天数仅 676 天,约占全部交易日的 12%,是极为稀缺的买入窗口。当前 0.29 的读数低于抄底线约 35%,在历史上对应的均是重大底部区域。值得注意的是,200 日定投成本($75,669)远高于当前价格($59,776),说明持续定投者的平均持仓成本仍远高于市价,市场仍处于深度出清过程中。
四、技术分析
4.1 斐波那契回撤
以本轮牛市起点(2022 年 11 月低点 $15,782)至高点(2025 年 10 月 $124,752)为基准绘制斐波那契回撤:
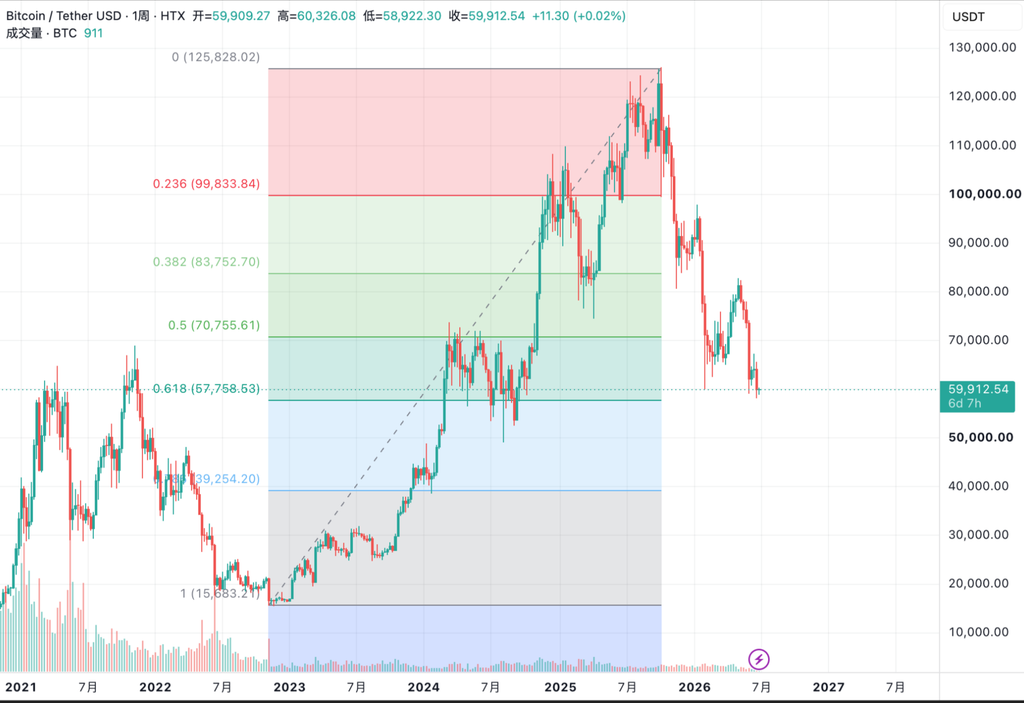
图 2: BTC 斐波那契回撤点位,来源:HTX Research 基于 TradingView 整理
当前 BTC 价格正在测试 0.618 黄金分割位($57,500)的支撑。0.618 是历史上多次牛市回撤的极限位,若守住则大概率确认底部;若有效跌破,下一个斐波那契支撑在 0.786($39254),与 LTH 均成本($49,800)之间的区间将成为关键争夺区域。
4.2 清算热力图
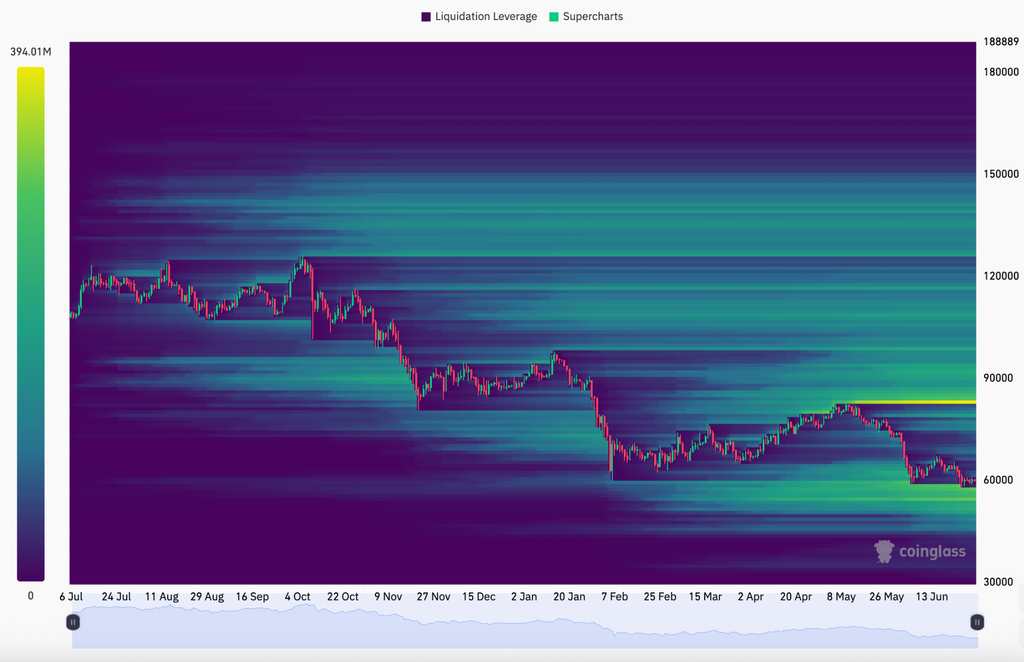
图 3: BTC 清算热力图,来源:Coinglass,2026.06.26
根据 CoinGlass 清算热力图(2026-06-26,BTC/1Y)分析,当前价格附近($58,000—$62,000)是全图清算杠杆最密集的区域,热力图呈现亮绿色/黄绿色,多头杠杆高度堆积,市场在此区间对价格极为敏感——这既是强支撑(大量多头不愿止损),也是风险所在(连续击穿后多头爆仓将加速下跌)。$85,000 附近有一条显眼的黄色横线,是当前上方最大的空头清算密集带,是未来价格反弹的重要阻力位。$44,000—$50,000 区间热力图颜色转为深蓝/紫色,清算杠杆极度稀薄,一旦价格跌入此区间,下行速度将大幅加快,与斐波那契 0.786($38,800)及 LTH 均成本($49,800)形成共振,是极端情形下的关键价格区间。
五、综合分析:宏观环境、潜在风险与底部研判
5.1 霍尔木兹海峡的传导链
本轮 BTC 下跌所处的宏观背景,存在一条从中东到美联储、再到 BTC 的清晰传导链。美伊战争背景下,油价快速上涨,并持续传导通胀,对 BTC 而言,这条传导链的终点是:高油价 → 通胀顽固 → 美联储维持高利率 → 美元强势 → 全球风险资产流动性收缩 → BTC 估值承压。每当霍尔木兹局势出现新的升级,BTC 即随风险资产同步下跌;每当传出谈判进展,BTC 则随风险偏好回暖反弹。这印证了一个判断:BTC 在当前周期已成为全球最敏感的地缘政治晴雨表之一,其价格方向短期内将继续由霍尔木兹局势、油价走势、以及美联储对通胀数据的解读三者共同决定。
若冲突实现降温,油价回落将快速改善通胀预期,为美联储重开降息窗口提供空间——这是本轮最直接的宏观催化剂,其重要性优先于任何链上指标。
5.2 中期选举月的季节性压制
2026 年 11 月为美国中期选举,历史上选举前窗口(8—10 月)往往是加密市场和风险资产的压抑期。特朗普政府将控制油价和通胀列为中期选举前的核心政治任务,这在一定程度上会推动其在外交上寻求霍尔木兹局势的阶段性缓和,但也意味着选举前政策面难以出现支持风险资产的大幅宽松。综合来看,2026 年 8—10 月是本轮熊市底部区间最可能的时间窗口,季节性压力、宏观不确定性、矿工成本压力三者在此期间共振,同时也是历史上价值区间最容易形成阶段性底部的时期。
5.3 底部区间综合研判
将历史周期、成本测算、链上指标与技术分析四个维度汇总,本文给出分层底部区间:
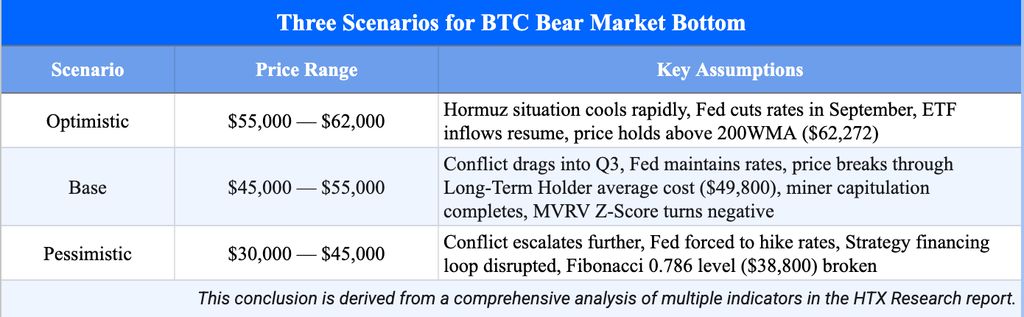
表 4:基于本文得出的 BTC 底部三种价格可能,来源:HTX Research
在当前霍尔木兹局势尚未明确降温、美联储降息时间表仍不确定的当前背景下,最可能的底部落点在 $45,000—$57,500 区间,核心锚点为 LTH 均成本($49,800)与斐波那契 0.618($57,500)的重叠区间。当前价格($59,776)正在测试 200WMA($62,272)支撑,是决定乐观与基准两种情景走向的关键节点。
六、关键变量:何时确认牛市来临?
抛开链上指标的阈值判断,以下给出可操作的宏观信号框架,按优先级排列:
第一优先级:霍尔木兹局势实质缓和。 若美伊达成停火协议,海峡恢复通行,油价回落至 $80/桶以下,通胀数据在 1—2 个月内出现明显改善,美联储降息概率将快速重定价。这是本轮启动 BTC 反弹最直接的催化剂,一旦信号出现,市场反应速度将快于任何链上指标。
第二优先级:美联储实际降息落地。 不是信号释放,而是点阵图更新为年内至少两次降息并至少执行一次。历史上 BTC 的每次大周期反转均与全球流动性宽松窗口高度重合——2019 年降息后 2020 年牛市,2023 年降息预期确立后 2024 年牛市。当 10 年期美债收益率出现趋势性回落、美元指数(DXY)转头向下时,BTC 通常在 2—3 个月内开始脱离底部区间。
第三优先级:ETF 资金连续回流叠加新叙事。 若现货 ETF 周净流入连续 4 周以上为正,累计规模重返峰值水平,同时叠加有力的新叙事驱动(如更多主权国家宣布 BTC 战略储备、全球主要经济体监管明确转友好、或 BTC 在地缘冲突中作为非主权资产的避险属性被市场广泛认可),才能带来真正意义上的增量资金入场,形成新一轮上涨的驱动力。
以上三个条件中,若第一和第二在同一时间窗口共振(即霍尔木兹降温 + 美联储降息),历史经验表明 BTC 将在数周内开始大幅反弹,其速度和力度可能超过市场预期——因为此时链上指标(MVRV 负值、NUPL 负值、Ahr999 极度低估)已经为弹射蓄积了充分的能量。
风险披露与免责声明
重要说明:本文侧重于宏观紧缩、流动性增长信号尚未出现条件下的悲观底部测算,同时也存在机构资金在 $60,000 附近形成支撑、提前筑底后震荡开启下一轮牛市的可能。两种情景并不互斥,读者可结合文末关键变量自行判断。
本文所有价格区间、底部预测及时间窗口均为基于公开历史数据与链上指标的统计性推演,不构成、也不应被理解为购买、出售或持有任何数字资产的投资建议。
本文引用的第三方数据(CoinMarketCap、CoinGlass、MacroMicro、strategy.com、bitcointreasuries.net 等)截取于特定时间节点,存在数据延迟、交易所间报价差异及人工记录误差,具体数值仅供趋势参考,不应作为精确交易决策依据。
数字资产投资具有高波动性和高风险性,可能导致部分或全部本金损失。本文作者及发布方不对任何依据本文内容做出的投资决策及其后果承担责任。读者应充分了解自身风险承受能力,必要时咨询独立的财务、法律及税务专业人士意见。