
近期,Tradfi 赛道的高速发展推动股票、黄金、外汇、美债和指数 ETF 等产品快速进入加密交易平台。对习惯稳定币结算、全天候交易和永续合约的用户而言,TradFi 不再是一个需要重新开立海外券商账户、处理跨境汇款后才能参与的封闭市场,而正在成为可以直接获得价格敞口的新资产类别。
同一只股票可以通过普通股、代币化股票、永续合约和期权等多种形式交易。它们可能追踪相同价格,却对应完全不同的权利、成本和损益路径。投资者最终赚到的并不只是标的上涨的收益,而是“方向判断、产品结构、持有周期与风险控制”共同作用的结果。
我们的核心判断是:TradFi 产品在加密平台上的普及未来一定是确定性趋势,并且短期内发展最快的是永续合约。但是,长期影响用户收益的,不是平台上线了多少代码,而是投资者能否回答四个问题:怎么买、买什么、怎么判断,以及何时退出。
一、在开始交易TradFi之前,必须先确认自己到底买了什么?
目前市场上获得 TradFi 资产敞口的方式,大致可以总结为四类:
- 直接持有股票;
- 持有代币化股票;
- 交易股票永续合约;
- 期权或杠杆产品。
这四类产品不存在绝对的优劣,而应该依据投资者自身的交易目标进行匹配。下面是持有资产敞口的实现机制:
1. 直接股票:适合长期持有,持有成本和风险最低
直接股票通常对应最清晰完整的法律权利和公司权益。投资者可以获得股价变动、分红以及部分股东权利,交易价格也通常拥有最成熟的流动性基础,参与渠道如目前的纳斯达克交易所、标准普尔交易所或者各类型中小华券商等。其当下的不足有:交易受到券商准入、账户地域、法定交易时段、换汇和融资规则限制。对于习惯7×24小时交易的加密用户而言,传统股票账户的灵活性明显较低。因此,直接股票仍然是长期配置的首选工具,但不一定是短线交易效率最高的工具。
2. 代币化股票:底层结构和资产有待时间验证
代币化股票的优势是稳定币结算、链上转移和DeFi可组合性。用户可以将传统资产价格敞口接入链上钱包、做市池和抵押体系,这是普通券商账户难以实现的能力。但代币化股票并不天然等于普通股。投资者必须核对发行主体、底层股票托管、赎回机制、股息处理、适用地区以及智能合约风险。部分产品更是只提供价格敞口,并不赋予持有人完整股东身份。
3. 股票永续:适合短线交易,持有成本随市场波动
股票永续允许用户以稳定币作为保证金,对股票进行全天候多空交易,并通过杠杆提高资金效率。对于事件交易、财报交易和非美股时段的风险管理,这类产品具有明显吸引力。但永续合约的风险不仅来自方向判断,还来自资金费率、指数价格偏离、非核心交易时段流动性下降和强制平仓。如果投资者用高资金费率永续合约长期持有某个标的,即使最终看对方向,也可能因为资金成本和价格波动导致最终无法实现预期收益。
4. 期权与杠杆产品:交易门槛高,风险更多样化
期权适合表达财报、宏观数据和政策会议等时间相对明确的事件观点。买方可以提前定义最大损失,卖方则可以获得时间价值收入。但期权投资者并不只是在交易涨跌方向,还在同时交易到期时间、隐含波动率和行权价格。方向判断正确,但行情出现得太晚,或者财报后隐含波动率快速回落,投资者依然可能亏损。
因此,工具选择的正确顺序应当是:先确定持有周期和最大可承受损失,再选择交易入口,而不是先选择杠杆最高的产品。
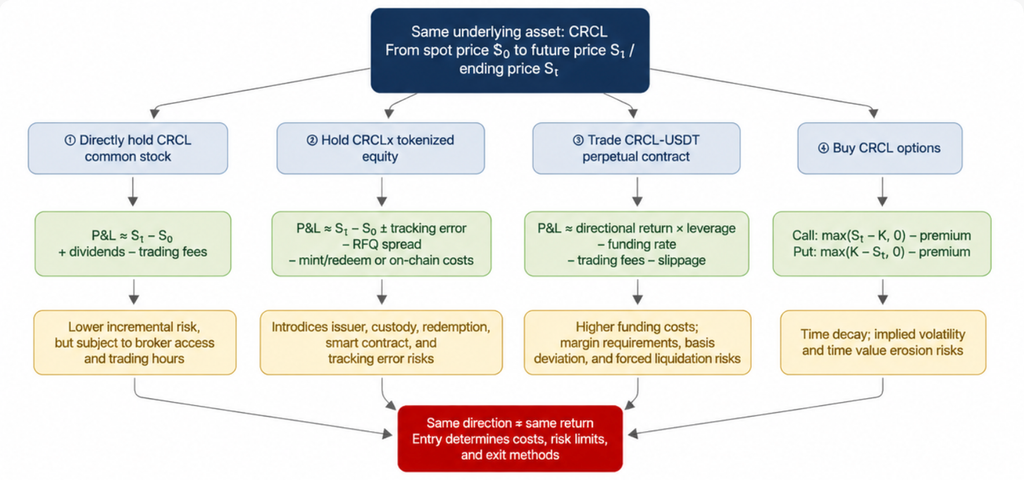
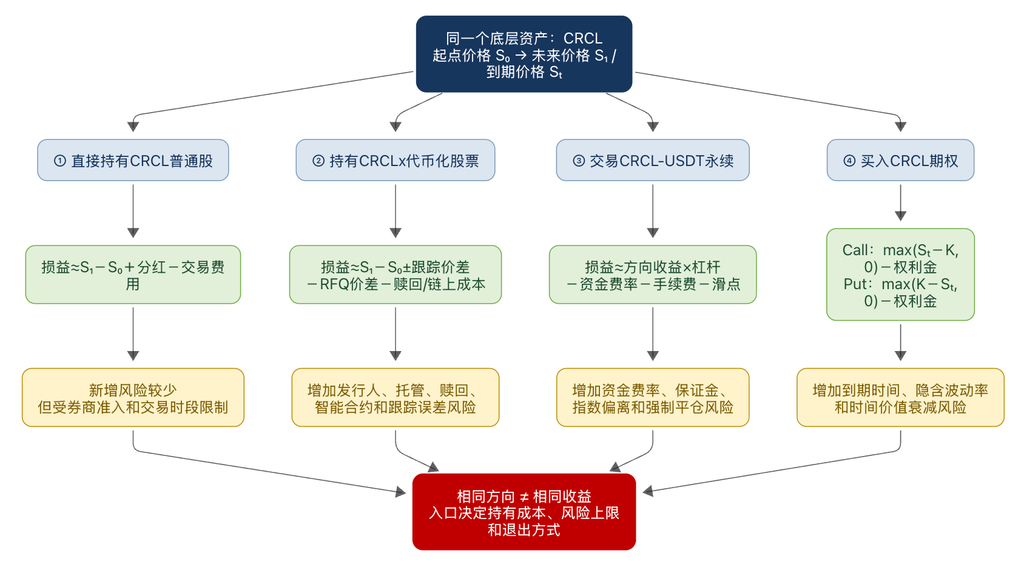
这里以 Circle(CRCL) 为例,理解不同持有形式的异同点。投资者可以通过券商直接持有NYSE上市的CRCL普通股,也可以持有CRCLx等代币化敞口,可以交易CRCL/USDT股票永续,还可以使用CRCL的Call或Put期权表达方向。
这四种工具追踪的是同一家公司的价格,但投资结果可能完全不同:
- 普通股主要承担公司基本面和股票市场价格风险;
- 代币化股票额外承担发行、托管、赎回和链上合约风险;
- 永续合约额外承担资金费率、杠杆和强平风险;
- 期权额外承担时间价值和隐含波动率变化。
因此,投资者不能因为产品名称中都包含“CRCL”,就将它们视为完全等价的资产。
下单之前至少要确认五个问题:
- 是否拥有底层股票或股东权利;
- 产品采用什么价格指数和结算方式;
- 是否存在到期日或赎回限制;
- 资金费率、管理费和交易成本是多少;
- 什么情况下会触发强制平仓或流动性明显恶化。
二、热门的资产种类1:AI 是当前 TradFi 市场最重要的交易主线,如何选股和理解当前交易逻辑?
在众多 TradFi 资产中,AI 赛道的股票目前是市场最需要了解并持续跟踪的方向。但 AI 板块并不是一个单一行业。资本开支从云厂商流出后,会依次进入芯片、网络、存储、制造设备、电力和应用软件等环节。根据AI赛道的供应链上下游不同角色划分,目前市场普遍将AI产业链划分为六层:
- 加速器、CPU与GPU;
- 网络与高速互连;
- HBM与存储;
- 代工、封装与半导体设备;
- 电力、配电与散热;
- 云服务、模型与企业应用。
对应的主要跟踪标的包括(龙头股):
- 算力:NVIDIA、AMD、AVGO;
- 高速互连:ANET、AVGO、MRVL;
- HBM与存储:SKHYNIX、MU、SAMSUNG、CXMT;
- 制造与设备:TSMC、ASML、AMAT、HANMI;
- 电力与散热:VRT、ETN、SU.PA;
- 云与应用:MSFT、GOOGL、AMZN、PLTR。
对缺乏技术研究能力的普通投资者而言,我们并不建议从大量二三线公司中寻找所谓“下一个NVIDIA”。更推荐的交易策略,是优先跟踪各细分赛道龙头,究其原因是龙头通常拥有更高市场份额、更强客户关系、更稳定现金流和更高融资能力。在技术路线存在不确定性的情况下,龙头能够显著降低选错公司的概率。
除此之外,在降低赛道选择风险时,还需要了解如何消除赛道估值风险。判断一家AI龙头是否值得在当前价格持有,还需要再考虑三个问题:
- 市场份额和客户替代难度;
- 毛利率、营业利润率和自由现金流;
- 订单、积压需求和管理层指引。
如果市场份额、利润率和未来指引同时改善,高估值可能得到盈利增长消化;如果只有AI概念,而没有订单和现金流,股价上涨更接近短期的流动性交易,而不是基本面投资。
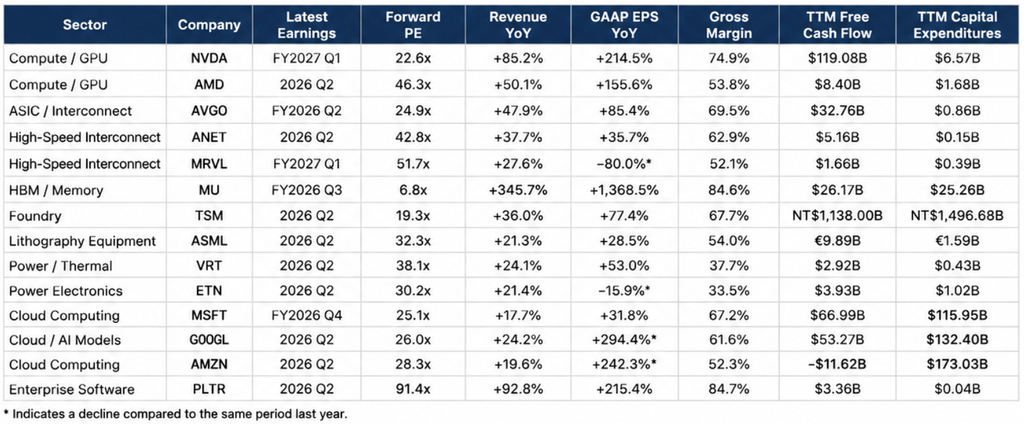
AI龙头估值与盈利质量比较
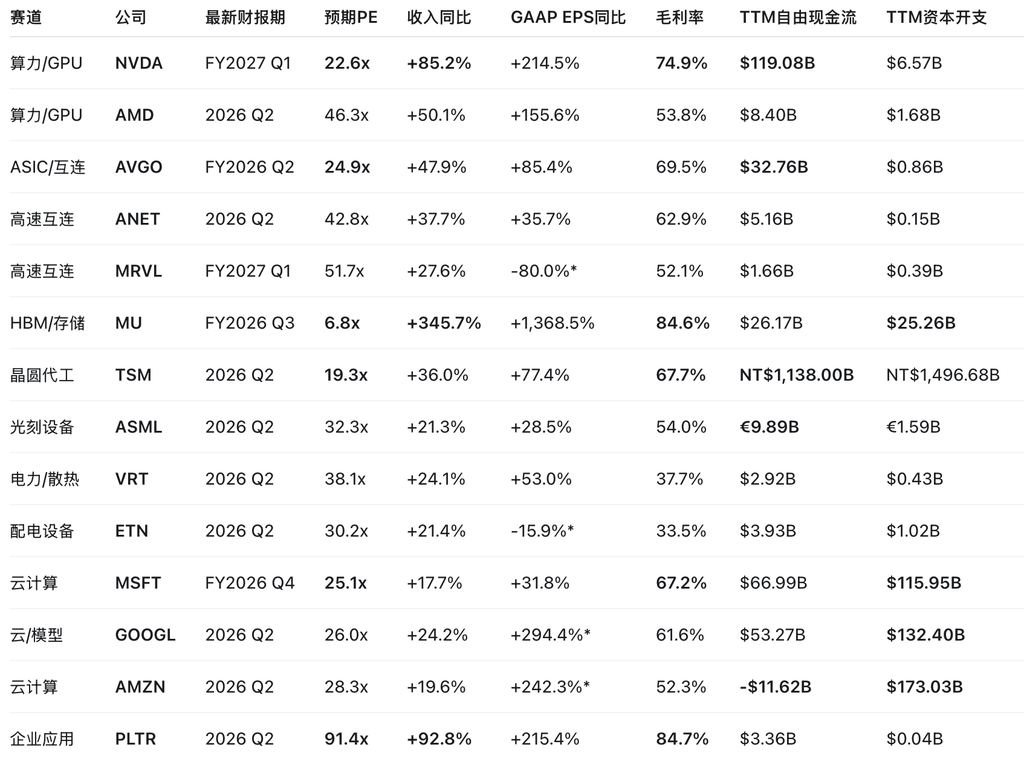
从表格中提供的龙头企业估值和盈利质量筛选,NVDA、AVGO 和 TSM 是当之无愧的第一首选。这三家公司目前展现出最完整有说服力的“增长、利润与估值”组合:
- NVDA收入增长85%,毛利率接近75%,预期PE约22.6倍。
- AVGO收入增长接近48%,毛利率接近70%,预期PE不到25倍。
- TSM收入增长36%,毛利率达到67.7%,预期PE约19倍。
这也是为什么对非专业投资者而言,优先持有产业链龙头,通常比追逐二三线补涨标的更加合理。同时,上述的财报数据也反映出当下AI赛道中最核心的叙事逻辑:盈利上修和实现是否能够实际跑赢估值压力,而降低了对高利率环境压制的担忧。
下面举微软和 Meta 作为例子,评估当下估值是否通过财报被市场普遍接受:
正面例子 Microsoft:市场可以接受高资本开支,但必须看到回报
根据 Microsoft 2026财年第四季度收入达到900亿美元,同比增长18%;Azure收入增长43%;每股收益为4.81美元,高于市场预期约4.24美元。其季度资本开支约410亿美元,但是云收入、盈利表现和未来需求等方面同时从财报中得到验证,股价次日上涨约15.5%。这个案例说明,市场并不天然反对高资本开支。只要支出能够带来更快的收入增长、更强的客户需求和更高的盈利预期,估值倍数仍然可能扩张。
反面例子 Meta:收入增长但无法抵消现金流压力
Meta同期收入达到608亿美元,同比增长28%,表面增长仍然强劲。但成本同比增长55%,营业利润下降8%,自由现金流仅为7.84亿美元,季度资本开支约311亿美元,全年资本开支指引达到1300亿至1450亿美元。这一结果导致股价次日下跌约 8%。市场并不是在否定Meta的AI战略,而是在要求企业更快证明资本开支回报。当支出增速显著快于利润和自由现金流改善速度时,收入增长本身不足以支撑高估值。
综上,两家公司形成了非常清楚的对照:AI叙事可以解释企业为什么花钱、花多少钱甚至值多少钱,但当下市场需要的是能够从收入、利润和现金流得到相应的回报。
三、热门的资产种类2:宏观数据类别资产,交易主题是通胀和货币政策变动
除了 AI 股票外,TradFi 还包括黄金、外汇、波动率、指数ETF和美债期限工具。这些资产分别映射不同的宏观变量:
- 黄金、白银等贵金属主要受实际利率、美元和避险需求影响;XAUT、GLD、SLV
- 外汇主要交易国家之间的利差和央行政策路径;JPY、EURC
- VIX 反映期权市场对未来波动率的定价;UVXY、UVIX
- SPY、QQQ 和 IWM 集中表达增长、盈利和折现率;SPXY、TQQQ、SQQQ
- SGOV、IEF和TLT分别代表不同久期的美债风险。
一般情况下,宏观数据公布后,不能简单套用“通胀下降、股票上涨”或“就业增长、美元上涨”的机械公式。真正决定市场反应的是三项因素:
- 实际值与市场共识之间的差;
- 数据是否改变政策利率和经济增长路径;
- 市场在数据公布前已经持有什么仓位。
宏观交易可以压缩为三个执行步骤:
- 判断数据主要改变的是增长、通胀还是利率路径;
- 观察2年期美债、10年期美债和美元走势是否符合逻辑;
- 选择对这一变量最敏感的资产进行交易。
例如,低于预期的通胀通常会压低收益率和美元,并利好黄金、长久期债券和成长股。但如果通胀下降的同时经济数据快速恶化,市场可能转而交易衰退,股票未必上涨。这也是为什么我们不建议追逐数据公布后的第一根K线。没有跨资产确认的单一价格反应,可靠性通常有限。下面举一个近期具体的例子:
2026年7月14日,当日公布的美国 6月 CPI 明显低于市场预期:整体 CPI 环比下降0.4%,市场预期约下降0.1%;CPI 同比增速由4.2%下降至3.5%;核心CPI环比为0.0%,低于市场预期约0.2%至0.3%。
市场第一反应体现了典型的通胀降温交易:
- 黄金上涨约1.6%;
- 美元指数下跌约0.3%;
- VIX由17.16下降至16.50,跌幅约3.85%;
- S&P 500上涨0.38%;
- Nasdaq上涨0.90%;
- 10年期美债收益率下降约4个基点。
这一案例除了展现出各资产涨跌相关性,同时提供了交易逻辑的传导顺序:
CPI低于预期 → 降息预期升温 → 美债收益率和美元下降 → 黄金、成长股和风险偏好资产获得支持。
在实际执行中,交易者还应当先观察2年期收益率是否确认政策路径变化,再观察10年期收益率与美元是否延续。如果只有股指上涨,而债券和美未同步反映,行情更可能受到仓位和短期流动性推动,追涨风险会显著提高。
四、币圈用户的结构性优势:DeFi 市场机制带来的自由度和交易优势
加密用户参与 TradFi 的真正优势,并不是比传统投资者更早获得公司内幕,而是能够使用稳定币结算、全天候交易、永续合约和链上流动性工具。
目前最具代表性的两类策略是LP做市和资金费率套利。
1. LP做市:收入来自手续费和DEX激励
以 Solana上的 byreal 平台举例,通过向平台的流动性池子提供流动性,用户可以从 SPCX、AAPL、XAUT、MSTR、MU 等股票代币获取年化30%以上的收益。
此外,在Uniswap V4上,主流的股票代币也可以获得年化极高的 LP 收益,其中闪迪 SNDK 的 LP 收益更是高达441.26%,这是传统平台无法提供并由机构做市商分走的一块大蛋糕:
2. 资金费率套利:赚取市场拥挤产生的价格
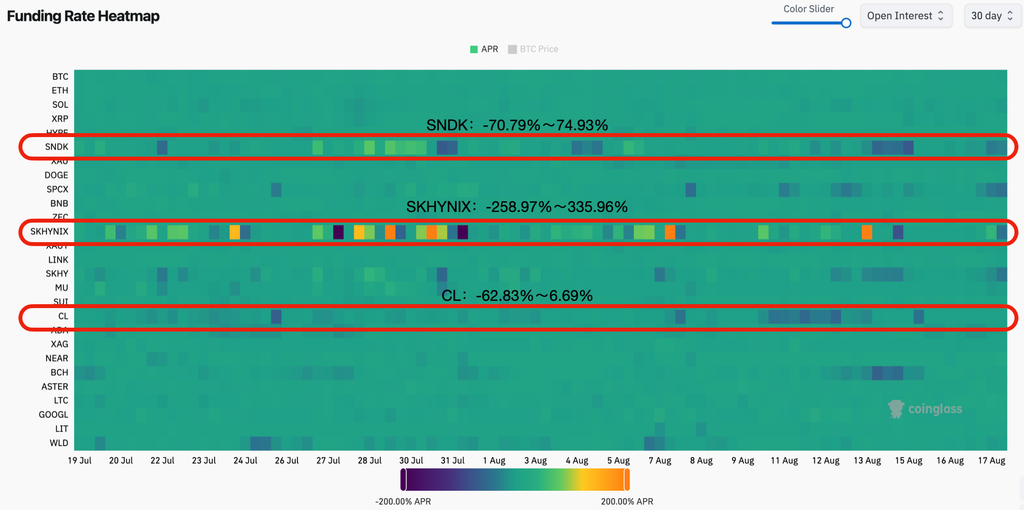
此外,当股票永续长期维持正资金费率时,投资者可以持有现货或代币化股票,同时做空相同名义价值的永续合约,以降低方向敞口并获取资金费率。当预期资金费率收入能够覆盖全部交易成本、资金占用成本和保证金风险时,该策略存在理论上的执行价值。
举例说明,下图是2026年7月19日至8月18日的 Coinglass 全市场资金费率热度图,颜色最暖和最冷的点位分别表示接近±200年化资金费率,可以看到最明显的就是 SNDK、SYHYNIX、CL 这几个 Tradfi 资产,其中 SKHYNIX 也就是韩国的SK海力士在整个时间区间内保持极高的资金费率,高峰时期甚至创下 250% 以上的年化收益,理论上完全能够通过持有现货+永续合约空单的组合完成资金费率套利。
五、执行框架总结:五个信号和三个动作
对于AI股票,投资者可以使用五个信号建立固定检查表。
五个评估信号
第一,看增长:收入、订单和管理层指引是否上修。
第二,看利润:毛利率、营业利润率和运营杠杆是否守住。
第三,看资本开支回报:支出是否带来云收入、客户增长和自由现金流改善。
第四,看估值:市场是否已经计入过多完美预期。
第五,看利率与拥挤度:长端利率上升、美元走强或仓位过度集中时,即使基本面没有恶化,股价也可能回调。
对这五个信号的交易建议是:
- 五项信号同时改善,可以考虑增加风险敞口;
- 局部信号恶化,应当暂停加仓或主动减仓;
- 增长、利润或资本开支回报的核心逻辑失效,应当立即退出,而不是用更宏大的长期叙事解释短期亏损,可能在当下高估值环境中高位接盘夕阳股票,遭遇业绩和股价的戴维森双杀
三个执行动作
第一,确定周期:这是一笔长期趋势交易、短线方向交易,还是单一事件交易。
第二,选择工具:长期趋势优先考虑股票或结构清晰的代币化敞口;短线方向可以考虑永续或杠杆ETF;事件交易可以使用期权定义风险。
第三,写下退出条件:提前确定数据失效、价格失效和时间失效条件。
一个交易心得
做空在逻辑上往往是正确的,但逻辑正确不等于交易能够盈利。做空受到时间、流动性、融资成本和市场风险偏好的共同约束,更适合用于风险对冲或短期投机交易。长期的大级别回报,通常仍然来自增长、盈利和估值能够同时成立的做多趋势。市场会阶段性过度乐观,也会阶段性过度悲观。但市场不会因为投资者在理论上正确而支付收益,市场只会奖励能够根据数据持续修正、控制损失并参与有效趋势的人。
结论
TradFi 永续和代币化资产降低了全球资产的交易门槛,但不会降低金融市场本身的复杂度。未来,平台能够提供的 TradFi 标的会越来越多,股票、黄金、外汇、指数和美债价格敞口也会更加普及。但对于投资人来说真正的竞争力不会停留在产品数量,而会转向三个层面:
- 是否理解底层资产;
- 是否能够识别数据与预期之间的差;
- 是否能用正确工具表达观点并控制风险。
最终,交易不是为了证明观点正确。交易是在不确定性中管理风险、参与趋势,并在核心逻辑失效时及时退出。
风险提示:本文仅供研究交流,不构成任何投资建议。股票永续、期权、杠杆ETF、代币化股票和链上LP均可能造成部分或全部本金损失。
ENG Table and Picture