

三个月前,Circle(CRCL)在 5 月 11 日用一个交易日完成了从稳定币发行商到链上美元清算网络的叙事切换:Q1 财报、ARC 预售与 Agent Stack 同日发布,股价单日收涨 15.91%。市场的定价逻辑清晰——Arc 是 Circle 对利率依赖的结构性回应,USDC 链上交易量的爆发则提供了运营层面的底气。
8 月 5 日,Circle 交出 Q2 财报。这一次,市场没有重演 Q1 的叙事狂欢:盘前一度跳涨,随后回落,收盘 $63.28,较前一交易日微涨 0.05%。股价已从历史高点约 $298 回撤超 78%,利空已经基本在股价中体现,但利好暂时不足以驱动估值重估。
一、Q2 财报:运营放缓,利率依赖反升
Q2 总收入 7.01 亿美元,同比上涨 7%,环比 Q1 的 6.94 亿微增 1%。表面平稳,拆开看却是 Q1 以来最清晰的增长失速信号。
储备收入 6.68 亿美元,占总收入约 95%,Circle 对美债利息的依赖不降反升。第二增长曲线在利润表上尚未出现,其他收入从 Q1 的 4200 万美元回落至 3400 万美元,占总收入比例从约 6% 降至不到 5%。同时在降息背景下,储备收益率降至 3.5%,同比下降 66 bps,虽然 USDC 规模同比扩张,但仍无法阻止收入结构的固化。
盈利端继续收窄。净利润 4800 万美元,相比 Q1 减少 700 万美元,稀释 EPS降低至 $0.18。调整后 EBITDA 1.43 亿美元,环比 Q1 的 1.51 亿收缩约 5%。RLDC(收入减分销成本)2.89 亿,利润率 41%,环比持平,同比有所上升,但改善来自分销成本管控,而非收入爆发。
Circle 在 Q2 交出的财报表现一般,财务面持平偏弱,远不足以支撑 Q1 级别的叙事溢价。CEO Jeremy Allaire 的口径很直白,把 Q2 的平淡归因于宏观,认为季度财务表现反映了当前利率环境与放缓的加密市场,两者均超出 Circle 网络的控制范围。
运营指标则给出更冷的信号。USDC 季度末流通量 733 亿美元,从 Q1 高点 770 亿回落约 4.8%,首次出现显著环比收缩。单季铸造 830 亿、赎回 870 亿,净流出约 40 亿美元。链上交易量 14.8 万亿美元,较 Q1 的 21.5 万亿环比下滑约 31%。USDC 在合规美元稳定币中的市场份额为 27%,同比小幅下降 0.66%。
USDC 的使用深度并未崩塌,有效持币地址增至 700 万,同增长 24%,平台上 USDC 持仓翻倍至 124 亿,只是绝对规模扩张正在失速。
下表汇总 2025Q2 至 2026Q2 的关键指标走势。
从更长周期看。总收入在 2025Q3–Q4 冲高至 7.70 亿后,2026 年前两季回落至 6.9–7.0 亿区间;Adj. EBITDA 自 25Q4 高点 1.76 亿连续两季收缩。运营指标也是先扬后抑,USDC 流通量在 25Q2–26Q1 连涨五个季度后,26Q2 首次显著环比回落。链上交易量自 Circle 2025Q4 起正式披露,26Q1 冲高后 26Q2 明显回调。
二、OUSD 与分销囚徒困境:USDC 经济学被重写
Q1 财报发布时,Circle 面临的最大担忧是利率下行,而 Q2 出现的真正变量,是稳定币发行经济学本身被重写。
6 月 30 日,由 Stripe 旗下 Bridge CEO Zach Abrams 牵头、140 多家机构组成的 Open Standard 联盟宣布推出 Open USD(OUSD)。核心条款极具攻击性:mint/redeem 零费用、无限额,储备收益几乎全部返还分销伙伴,发行方仅收管理费。消息当天,CRCL 暴跌 17%,再叠加 Russell 成长指数剔除带来的被动抛压,CRCL 6 月全月累计跌幅 44.6%。
OUSD 的威胁不在于短期直接抢走 USDC 的流通量,而在于先压缩 Circle 的利润空间。USDC 与 USDT 合计仍占稳定币市场约 86%,流动性和集成深度并非短期可复制。
OUSD 的威胁不在于立刻抢走 USDC 的 733 亿流通量,而在于先压缩 Circle 的利润空间。USDC 与 USDT 合计占稳定币市场约 86% 份额,流动性与集成深度非短期可复刻。真正的变化是收益分配结构被改写,发行方正从高利差业务逐步转向低费率基础设施角色。
其实在更早,5 月 14 日的 Hyperliquid 的案例已经提供了更具体的先例。Hyperliquid 弃 USDH 转 USDC,Circle 负责跨链基础设施,Coinbase 管理储备部署,但 约 90% 的储备收益让渡给 Hyperliquid。Hyperliquid 持有约 60 亿 USDC,占流通量约 8%。Compass Point 估算,这一单就可能让 Circle 与 Coinbase 合计年化 EBITDA 损失 6000 万–8000 万美元。
7 月 14 日,JPMorgan 据此下调 Circle 盈利预期,并点出 Circle 与 Coinbase 面临的囚徒困境。稳定币发行能力逐渐商品化,Paxos、Agora、M0 等均可提供白标发行,储备管理本身又是标准化的短期国债业务,唯一剩下的变量是分销。持有 8% 流通量的头部渠道可以拿走 90% 收益,那么持有剩余 92% 的交易所、DEX、借贷协议、钱包没有理由不要求同等待遇。Circle 要么继续让利保规模,要么接受流通量放缓甚至收缩。Q2 的净流出约 40 亿美元,说明这种压力已经开始体现在数据中。
后续 Coinbase、Visa、Mastercard 虽都表态采取多稳定币策略,强调 OUSD 是增量网络而非 USDC 直接替代品。这缓和了 USDC 被集体抛弃的极端叙事,但没有缓和其经济学恶化的逻辑,但这并没有改变 Circle 端利润分配被动化的方向。
三、OCC 信托银行:护城河加固,但不是收入引擎
7 月 10 日,Circle 获美国货币监理署(OCC)最终批准,设立 Circle National Trust 国家信托银行,并获纽约州 DFS 批准 Circle New York Trust。这一进展让 Circle 成为首批拿到联邦银行牌照和纽约信托牌照的稳定币发行商之一。消息公布后,股价短线反弹 14%。
从战略层面看,这是监管壁垒的兑现。随着 GENIUS Act 推进,稳定币合规框架逐渐清晰,联邦信托牌照强化了 USDC 作为合规美元轨道的信任背书,也强化了其与离岸模式稳定币的差异化。
但在收入层面仍然承压:
- OCC 批准不能直接增加储备收入,也不能阻止分销渠道要求 Hyperliquid 式分成;
- 牌照是长期护城河,解决的是信任与合规准入,而非利润压缩;
- 在 OUSD 将储备收益返还给伙伴的模式下,Circle 的牌照优势更多体现在发行资格与储备透明度,而非利润池的独占。
牌照改善了 Circle 的长期生存质量,但对当期估值压力的缓解有限。
四、Arc 9/16 主网:叙事最后的兑现关
Q1 市场给 Circle 的估值,核心是 Arc 带来的从稳定币发行商到链上清算网络的转型预期。Q2 披露后,时间表更明确,验证标准也更加具体。
9 月 16 , Arc 主网计划公开上线,配套发布隐私能力、Agent Stack 可编程金融套件与 RWA 支持。Circle 公布的创始验证者队伍包括 BlackRock、DTCC、Galaxy、Global Payments、ICE、Mastercard、MoneyGram、SBI Group、Standard Chartered、Sumitomo Corporation、Visa。这一阵容基本是 Q1 预售机构名单的落地版,也是稳定币发行方首次让依赖网络完整性的全球金融机构直接参与底层共识。
同时,业务侧也有进展。CPN(Circle Payments Network)30 日年化交易量达到 147 亿美元,较 Q1 环比增长 76%;入驻金融机构 175 家,环比增长29%。Agent Stack 已有 900 多个付费服务,x402 代理支付中 99.3% 以 USDC 结算。BNY、JCB、Kakao、Marex、Nium 等 Q2 新增合作,指向跨境支付、衍生品保证金、机构 mint/redeem 等场景。
问题在于,叙事进展和财务兑现之间仍有明显时滞。Arc 主网尚未给出稳定的 TVL、日交易量、手续费捕获等连续链上数据;Morgan Stanley 引用的 agentic payments 日交易规模约 4.19 万美元、客单约 0.24 美元,离规模化收入还很远;CPN 增长很快,但绝对体量与 733 亿 USDC 流通量相比仍偏小,且财报中支付网络收入尚未单独拆出。Other Revenue Q2 环比下滑,说明业务侧 Arc/CPN/Agent 的合计贡献仍无法对冲核心业务的放缓。
这也是市场在 Q2 后定价更谨慎的原因。9 月 16 日将是一次执行力验证节点,市场需要链上数据,而不是再听一遍白皮书。若主网上线后无法给出连续且可核验的链上增长数据,当前估值很难获得进一步向上修正。
五、市场重定价与分析师分裂
Q1 财报发布后,CRCL 约 $126,YTD 涨幅约 57%,当时是典型的叙事驱动上行周期。到 Q2 财报日,股价约 $63,较高点回撤超过 78%,市场进入基本面重估阶段。
5 月到 8 月的价格路径不是单一事件冲击,而是多因素叠加后的阶梯式重定价:
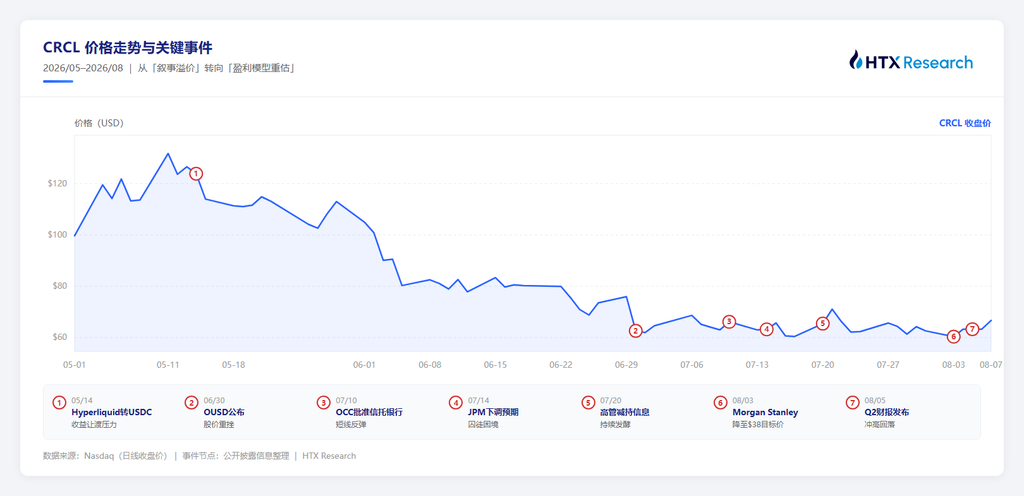
分析师分歧也非常典型。8 月 3 日,Morgan Stanley 把目标价从 $106 下调到 $38,逻辑是流通量放缓叠加分销让利会持续压缩中期利润。几乎同一天,TD Cowen 首次覆盖并给出 Buy、目标价 $82。一个看的是结构性利润压缩,另一个看的是合规网络的长期稀缺性。
内部人行为也被市场放大解读。IPO 后高管和 VC 持续减持,虽然管理层强调长期战略不变,但在盈利模型承压阶段,这类行为很容易被投资者理解为风险偏好的提前收缩。
整体看,CRCL 目前处于“故事仍在、估值更看执行”的阶段。短期下行风险已释放不少,但上行空间仍要靠 Arc 上线后的可验证数据与非加密机构真实采用共同驱动。
六、情景展望与关键验证点
结合 Q2 财报、OUSD/Hyperliquid 的分销冲击、OCC 牌照进展与 Arc 上线窗口,Circle 的中期情景可以分为三类:
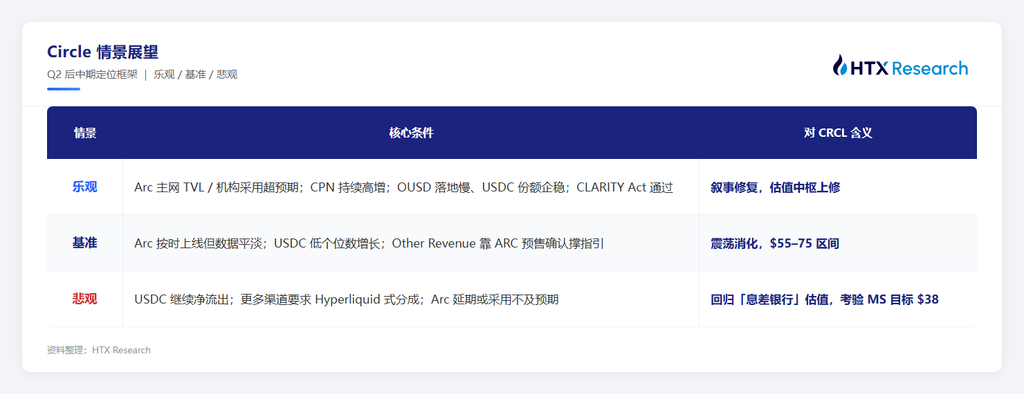
从交易层面看,8 月初 Morgan Stanley 下调后,CRCL 在 58–62 美元区间反复震荡,Q2 财报日低点约 59.12 美元,随后收回至 63 美元附近。60 美元更像心理与技术支撑位,而非明确的基本面锚点。若后续 USDC 净流出扩大、分销压力继续上升,或 Arc 上线数据偏弱,股价仍可能下探 55 美元甚至更低区间。
后续最关键的跟踪点有六个:
- CLARITY Act:据报道美国参议院已决定将《Clarity 法案》投票推迟至 9 月 15 日,8 月休会前落地窗口关闭。Polymarket 押注年内签署概率已跌至 17%,监管催化剂的短期效力在减弱。
- 9 月 16 日 Arc 主网:TVL、日交易量、开发者项目数、ARC 手续费销毁机制是否激活——这是当前估值溢价最核心的兑现节点。
- USDC 流通量与市场份额:能否止住 Q2 的净流出趋势?40% CAGR 长期指引是否维持?
- 分销成本与 RLDC Margin:Hyperliquid 之后是否有更多渠道要求同等待遇?RLDC Margin 能否在让利压力下维持 41%+?
- Other Revenue 结构:剔除 ARC 预售确认后,订阅与服务收入的经常性增速能否回升?
- 非加密的采用:需要看到真正非加密货币市场的 Adoption,现在还是在铺基建。BNY、JCB、Marex 等合作能否转化为可量化的结算量,是区分「基建故事」与「业务兑现」的分界线。
与 Q1 相比,Circle 的战略方向没有逆转——从稳定币发行商向链上金融基础设施迁移的路径依然清晰,Arc 验证者阵容与 OCC 牌照是这一方向的硬核证据。变化在于市场不再为方向付费,而为执行进度和盈利质量付费。
参考资料:
https://investor.circle.com/financials/quarterly-results/default.aspx
https://foresightnews.pro/article/detail/99340
https://www.techflowpost.com/article/32603
https://www.techflowpost.com/article/33056
https://joinopenstandard.com/blog/introducing-open-usd
声明:本文仅用于信息与研究分享,所述观点为前瞻性判断,可能随市场、监管或技术变化而调整,不构成任何投资建议或推荐。读者应自行判断并承担相关风险。