

基于 Hayden Adams《Correlated Pairs: How AMMs Win the Biggest Markets》命题的独立检验;关键事实主张已对照监管文件、链上数据与财经报道核验,与原文出入之处均在文中标明。数据截至2026年8月26日。
报告要点
一、值得检验的并非「AMM 会不会取代传统做市商」,而是:当资产共享结算层、交易对按相对风险重组后,哪些市场的被动流动性成本曲线可能低于专业做市。
二、真正改变 LP 经济性的变量是相对波动率,相关性只是它的代理。被动 LP 的逆向选择成本(LVR)与相对波动率的平方成正比:波动率低40倍的交易对,LVR 约低1,600倍。相关资产对改变竞争格局的方式,是让专业做市能力失去足够大的价值来源。
三、2026年的制度现实指向命题的软肋:代币化正在加速,共享结算层没有同步出现。SEC 批准的交易所路线把代币化证券留在许可制基础设施内,不可入池组合。我们倾向认为,终局是流动性按风险与信息敏感度重新分工,专业做市必须覆盖的市场范围持续缩小。
核心问题
过去几年,围绕 AMM 的讨论大多集中在一个相对狭窄的问题上:DEX 能否继续从中心化交易所手中夺取份额。这个问题已经不再关键。
数据本身已经给出阶段性答案。据 The Block,DEX 对主要 CEX 的现货成交比在2026年7月收于24.14%,为2019年该系列启动以来最高,一年前为17%,2024年大部分时间低于10%。据 DefiLlama,Uniswap 协议累计结算交易量截至2026年5月约3.671万亿美元。
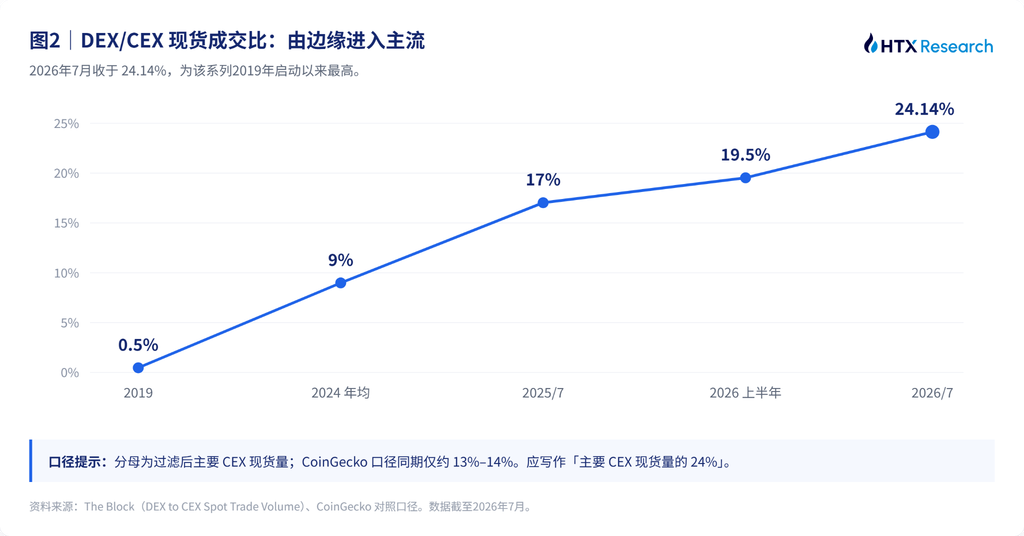
引用这些数字前有三个口径警示。其一,7月新高有相当部分来自分母萎缩:CEX 现货量当月降至约6,700亿美元的12个月低点,比率上升不全等于链上迁移。其二,统计商差异巨大,CoinGecko 前20所口径同期仅约13%至14%。其三,DEX 份额不等于 AMM 份额,其中含订单簿型 DEX。对外表述应为「主要 CEX 现货量的24%」。
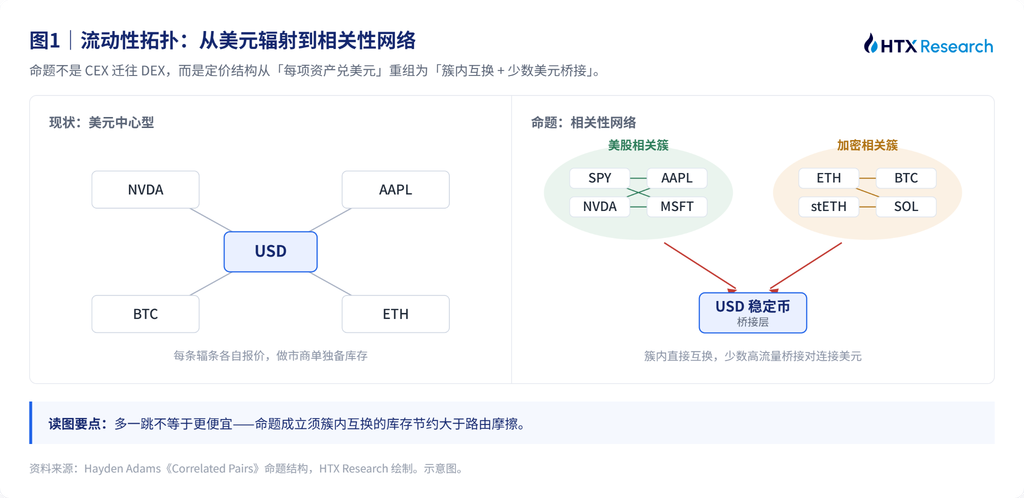
即便扣除上述口径水分,我们依然能够得出清晰的方向:AMM 已逐渐占据主流的市场交易份额。而 Hayden 的命题走得更远。他的讨论已经超出了「DEX 替代 CEX」的层面。 当股票、基金、债券等资产进入共享结算层之后,市场本身会不会从「所有资产分别兑美元」的结构,重组为「相关资产在簇内直接交易、再由少数桥接对连接美元」的网络。若该判断成立,AMM 下一阶段争夺的就不再只是加密资产交易,而是全球市场的流动性组织方式。因此,本文真正要检验的问题是: 当资产共享结算层、交易对按相对风险重新组织之后,哪些市场的被动流动性成本曲线可能低于专业做市?
一、从长尾资产到全球市场:AMM 的竞争边界正在移动
AMM 最初能立足,靠的从来都不是比订单簿高效,靠的是选对了市场:它首先进入的,是专业做市商竞争优势最弱的地方。 对长尾资产,AMM 把建市的边际成本压到极低,任何人都可以建池,项目方与持有人本身成为流动性的第一批供给者。
随后的稳定币互换与质押衍生品提供了第二种契合,也引出了本文的主线。 USDC/USDT、stETH/ETH 这类交易对的共同特征,在于两边资产的相对价格风险明显低于各自兑美元的绝对价格风险。专业做市商在高波动市场中的优势来自快速报价、库存管理与动态对冲;当两种资产高度相关,这些能力能创造的边际价值下降,资本本身的成本开始成为更重要的竞争变量。
链上流动性事实上已经自发形成类似结构:以太坊生态资产围绕 ETH 组织,Solana 生态围绕 SOL,稳定币彼此形成高流动性交易对,不同资产簇之间由少数大型桥接对连接。Hayden 的设想是这一结构向传统资产延伸:今天的 NVDA、AAPL、SPY 各自兑美元;共享结算环境下,前两者可以在簇内兑 SPY 成交,只留 SPY 兑美元一个桥接对。同样的逻辑可延伸至能源股与能源 ETF、私人信贷与代币化国债基金。真正发生变化的不是交易界面,是流动性拓扑(liquidity topology)。
现实市场已有早期样本。据 The Defiant 与 DefiLlama,Robinhood Chain 于2026年7月1日公开主网上线,Uniswap 随即部署,30天贡献约147亿美元 DEX 成交量,其中含代币化股票交易对,部分成交发生在美股闭市时段(Hayden 原文引用的「10个池、12天3,300万美元」为主网前试验期数据,已被上线后量级取代)。这个规模还不足以证明相关对模式成立,但它至少证明了 :股票未必要先换成美元,才能与另一项股票资产发生交易。 剩下的问题是,这样的市场为什么可能由被动资本提供流动性。
二、AMM 真正挑战的是做市的成本结构,而非订单簿
把问题问成「AMM 和订单簿谁更优」,容易把一个经济问题误写成技术路线之争。订单簿只是撮合形式;真正决定竞争结果的是:在什么市场中,被动流动性的全成本可以低于专业做市商的边际报价成本。
先看专业做市这一侧的量级。据 Bloomberg 2026年3月报道,Citadel Securities 2025年净交易收入122亿美元,较2024年的97亿美元增长25%,EBITDA 约65亿美元,年末交易资本约210亿美元。这些数字并不能证明传统做市低效;恰恰相反,它们首先证明专业做市拥有巨大的规模经济:技术、数据、量化研究、执行系统与风险管理的高额固定投入,通过全球交易规模持续摊薄,并要求相应的股东回报。由此得出一个推论:AMM 最容易立足的市场,并不是专业做市能力价值最高的地方,而应是这些能力无法获得足够溢价的地方。
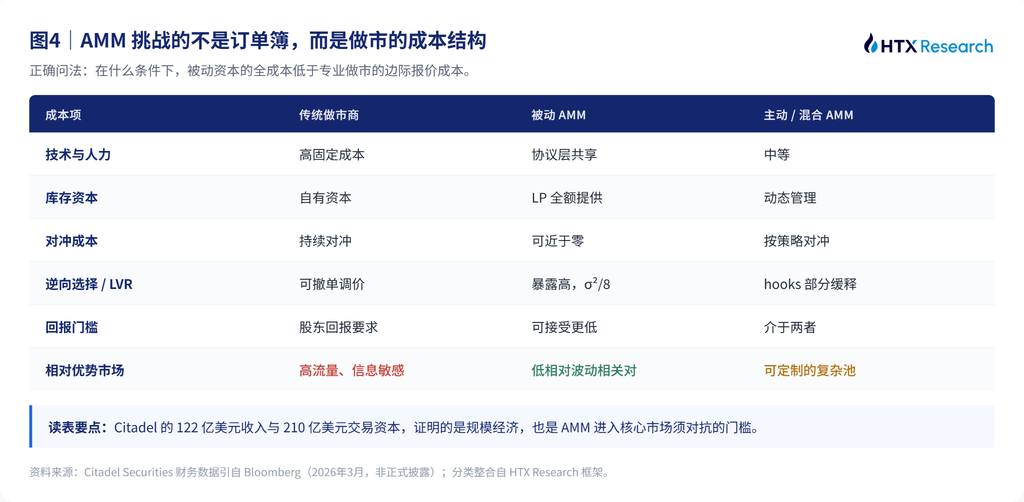
被动 AMM 的成本结构是另一番图景。 协议层承担了技术与执行基础设施,LP 主要提供库存资本;若 LP 本就希望长期持有交易对中的两种资产,库存暴露不一定需要额外对冲,资本回报门槛也明显低于专业机构。作为交换,被动 LP 承受几类专业做市商可以主动管理的成本:报价滞后产生的逆向选择(LVR)、智能合约与治理风险、资本闲置,以及极端行情中的单边库存风险。
于是整场竞争可以浓缩成一个待估算的盈亏平衡式:AMM 相对优势 ≈ 专业做市回报门槛 + 对冲成本 + 专有基础设施成本 −(LVR + 合约风险 + 资本闲置 + 合规成本)。等式减项中,多数成本取决于机构、协议与监管环境,唯有 LVR 随交易对自身的相对价格风险系统性变化。这正是相关性进入论证的位置。
三、改变 LP 经济性的变量是相对波动率,相关性只是代理
Hayden 用 correlation 描述这个问题是直观的,但从 LP 经济性看,更准确的变量是相对波动率(relative volatility)。对资产 A 与 B,σ²(A/B) ≈ σ²(A) + σ²(B) − 2ρσ(A)σ(B):相关性上升,在其他条件不变时压低的是两者的相对价格波动。相关系数只是代理,AMM 真正受益的是更低的相对收益波动、更稳定的基差,以及由此下降的逆向选择成本。
二次律。 LVR(loss-versus-rebalancing,再平衡比较损失)衡量因 AMM 报价滞后被套利者提取的价值。Milionis、Moallemi、Roughgarden 与 Zhang(2022)给出恒定乘积做市商的封闭解:单位时间 LVR 占池值比例等于相对波动率平方的八分之一,LVR ≈ σ²/8。请注意,这是平方关系:相对波动率降低一半 ,LVR 降至四分之一;降低10倍,LVR 约降100倍;降低40倍,约降1,600倍。这个二次关系可能是 Hayden 整个命题最重要的经济基础。
代入代表性量级:日相对波动率5%的 ETH/USDC 桥接对,理论 LVR 约每日3.125个基点,年化约11%;日相对波动率0.05%量级的 USDC/USDT,年化 LVR 接近0.001%(各波动率仅用于展示量级,属本文推断,非逐池实测)。当相对风险足够低,专业做市商的动态风险管理能力没有了用武之地 ,竞争的胜负转而取决于谁的资本回报要求更低。 基于同一框架的公开测算给出盈亏平衡直觉:30个基点费率的池子,日波动率5%时需日成交超过池资产的10.4%才能覆盖 LVR,所需成交量随波动率二次方增长。相关资产对把这道门槛压到接近于零。
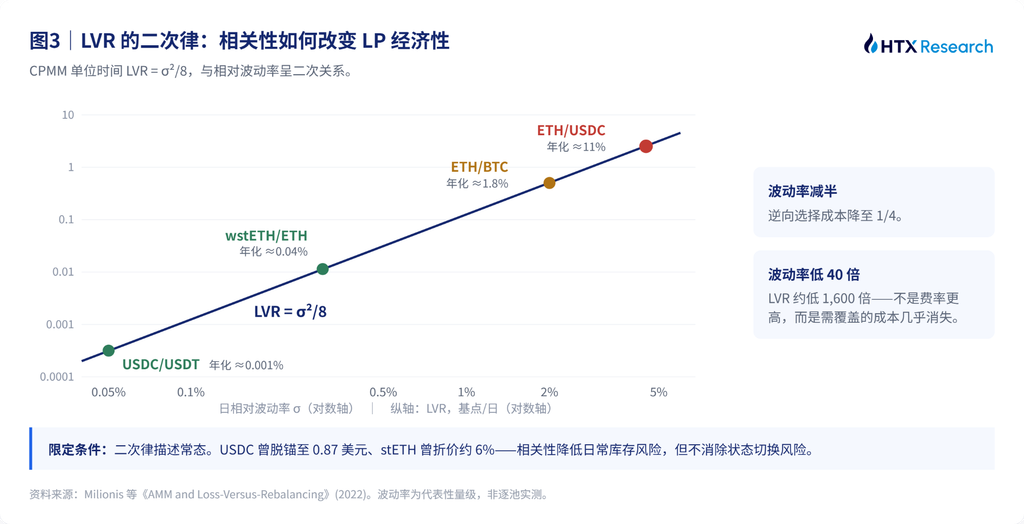
低风险不等于没有风险。 这是命题最容易被过度外推的地方:相关性是状态依赖变量。USDC 曾于2023年3月脱锚至0.87美元附近,stETH 曾于2022年6月对 ETH 折价约6%。正常时期极低的相对波动率让 LP 长期收取很低的费率;一旦锚定关系或市场机制切换,相对价格风险瞬间跳升,而按二次律,波动率放大10倍意味着理论损耗放大约100倍,且 LP 同时在单边行情中持续接收正在贬值的资产。高相关交易对的风险画像,本质上是一份卖出的尾部期权:平时收取小额权利金 ,同时承担概率虽低但并非为零的尾部风险。
四、终局是流动性重新分工,而非替代
代币化在加速,共享结算层没有同步出现。 只看技术进展,2026年似乎正快速靠近 Hayden 描述的世界;看制度结构,情况复杂得多。事实是:SEC 于2026年3月18日批准 Nasdaq 代币化证券规则(Release 34-105047),4月17日批准 NYSE 同类规则(SR-NYSE-2026-17),均建立在获得 SEC 工作人员不行动函(2025年12月)的 DTC 试点之上;合资格资产为罗素1000与主要指数 ETF,代币化股票与传统股票同订单簿、同 CUSIP、同权利,结算维持 T+1,首批交易预计2026年三季度末。
把一只股票记录为 token,并不意味着它可以与稳定币原子互换、进入公开 AMM 池、与其他链上资产自由组合、或在任何协议中充当抵押物。市场正在分出两条路线。交易所路线的优势是法律权利清楚、与原证券体系兼容、机构可以参与;代价是可组合性受限、依赖许可制结算网络。公链包装路线(以 Robinhood Chain 为代表)的优势是可入池、可跨协议组合、可在传统交易时段之外交易;代价是包装资产与底层证券的法律权利并不完全等价,托管与赎回结构附带额外风险。一句话:代币化不等于共享结算,更不等于代币化资产最终一定选择 AMM。在交易所路线上,NVDA/SPY 这个相关对今天连诞生的技术前提都不存在。
三层分工。 合并成本曲线与制度约束,可证伪的终局图景是三类市场逐渐形成不同的流动性供给方式,而非「AMM 全面替代专业做市商」。
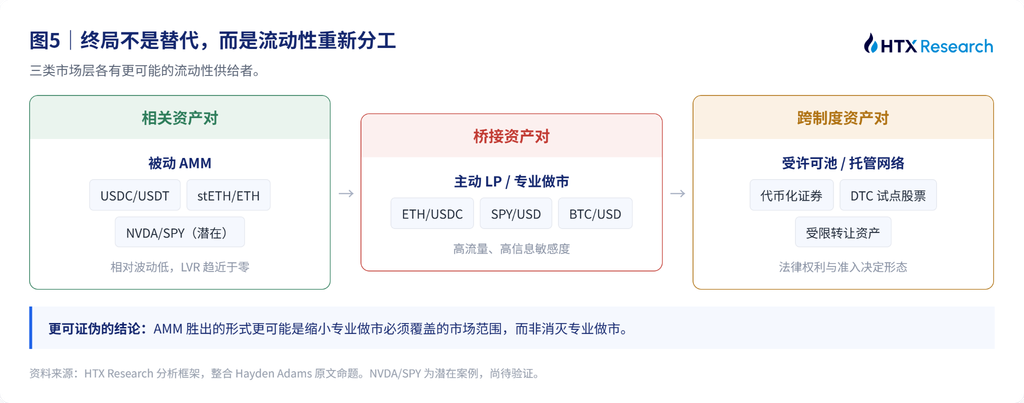
相关资产对(USDC/USDT、stETH/ETH、未来可能的 NVDA/SPY)由被动 AMM、长期持有人与发行人供给:相对波动率低、LVR 低、库存暴露与持仓意愿一致,主动对冲价值有限。桥接资产对(ETH/USD、BTC/USD、SPY/USD)留给主动 LP 与专业做市商:高成交量、高信息敏感度、承担跨资产价格发现,仍然奖励动态报价、低延迟执行与专业风险管理。跨制度资产对(受监管证券、包装资产、代币化基金)由受许可池与机构托管网络承担:其形态首先由证券法律权利、托管关系与结算许可决定,而非 AMM 的数学效率。
Hayden 的结论因此需要改写。AMM 的胜出未必表现为传统做市商消失,更可能的形式是专业做市必须覆盖的市场范围持续缩小。而随着 hooks、动态费率与链上风险管理的发展(Uniswap v4 已于2025年1月31日上线,发布时逾150个 hooks),两者的边界会越来越模糊,最终胜出的将是能以最低全成本组织资本、信息与结算的流动性网络,无论它挂哪个标签。
结论
AMM 过去八年证明,金融市场的流动性并不必然全部由专业做市机构提供:长尾资产验证了无许可建市,稳定币与质押衍生品进一步证明,当相对风险足够低,被动资本可以成为极具竞争力的流动性来源。Hayden 的命题是把这一规律向全球资本市场推进,其中最有价值的洞察并非「股票以后可以在 Uniswap 上交易」,而在于:若资产共享结算层,市场组织交易对的逻辑可能从「所有资产分别兑现金」转向「先在风险相近的资产之间组织流动性,再由少数桥接市场连接现金」。
这套逻辑的经济机制有清楚依据:相对波动率下降以平方关系压低 LVR,让被动流动性与专业主动策略的效率差距快速缩小。但现实存在两个缺口。实证缺口:尚无系统的逐池证据表明,扣除激励、LVR 与尾部损失后,高相关资产对长期拥有更优的风险调整回报。制度缺口:2026年的代币化在加速,但传统市场选择的路线是把区块链嵌入现有证券结算系统,而非建立 Hayden 设想的开放共享结算层。
因此,AMM 是否最终成为全球市场的核心流动性基础设施,当前不能下定论。与其说是 AMM 与传统机构之争,不如说是低成本长期资本与高成本专业资本之间的分工之争:各自应该在哪些市场提供流动性。 若相关资产持续降低库存风险、若代币化资产最终具备真正的可组合性、若多跳路由的全成本足够低,专业做市商需要覆盖的范围就会不断缩小。到那时,「AMMs will win」或许以另一种形式实现:市场逐渐发现,并非所有流动性都值得用华尔街最昂贵的资本来提供。
事实核验说明:DEX/CEX 比率引自 The Block(2026年8月3日),统计商差异引自 CoinGecko 对照口径;Uniswap 累计量引自 DefiLlama(2026年5月),与原文4.6万亿美元的口径差异已标明,正文不采用后者;SEC 批准事项引自规则文件 Release 34-105047、SR-NYSE-2026-17 及律所解读;Citadel Securities 财务数据引自 Bloomberg 2026年3月24日报道,为消息人士口径而非公司正式披露,其「处理约25%美国股票成交量」为公司宣传口径,未在本文用作论据;Robinhood Chain 数据引自 The Defiant 援引 DefiLlama 与 Blockworks;LVR 理论结果引自 Milionis, Moallemi, Roughgarden, Zhang(2022)。图3中各交易对波动率为代表性量级而非逐池实测;逐池费用后回测(含压力期)尚未执行,相关结论均已条件化。本文不构成投资建议。
参考来源
- Hayden Adams,《Correlated Pairs: How AMMs Win the Biggest Markets》。本文的检验对象;文中所有「作者主张」标注均指该文,其数字未经独立核验前不作为事实引用。
- The Block,DEX to CEX Spot Trade Volume 数据面板及2026年8月3日报道。DEX/CEX 现货成交比24.14%(2026年7月)、17%(2025年7月)、CEX 现货量约6,700亿美元12个月低点。口径:前30大 DEX 成交 ÷ 过滤后主要 CEX 现货成交。
- DefiLlama。Uniswap 协议累计成交量3.671万亿美元(2026年5月读数)、协议与各链 DEX 成交面板。
- CoinGecko。DEX 份额对照口径(前20大交易所样本,2026年1月约13%-14%)。
- 美国证券交易委员会(SEC)。Release No. 34-105047(2026年3月18日,批准 SR-NASDAQ-2025-072,Nasdaq 代币化证券规则);SR-NYSE-2026-17 批准令(2026年4月17日);DTC 代币化试点工作人员不行动函(2025年12月)。合资格资产范围、同 CUSIP/同权利/同订单簿条款、T+1 结算安排均引自上述文件。
- Dechert、Mayer Brown(Free Writings & Perspectives)等律所对上述规则的公开解读。用于核对试点范围与首批交易时间预期(2026年三季度末),不替代原始文件。
- Bloomberg(2026年3月24日报道)。Citadel Securities 2025年净交易收入122亿美元、EBITDA 约65亿美元、年末交易资本约210亿美元。消息人士口径,非公司正式披露。
- The Defiant(援引 DefiLlama 与 Blockworks 数据)。Robinhood Chain 2026年7月1日公开主网、30天约147亿美元 DEX 成交、7月11日单日峰值9.436亿美元。
- Milionis, J., Moallemi, C., Roughgarden, T., Zhang, A.,《Automated Market Making and Loss-Versus-Rebalancing》(2022,arXiv:2208.06046)。LVR = σ²/8 封闭解及 WETH-USDC 实证校验。
- 基于上述框架的公开盈亏平衡测算。30bp 费率、日波动5%下日成交须超池资产10.4%;所需成交量随波动率二次方增长。二级来源,正式发布前建议按原框架复算。
- Uniswap 协议文档与公告。v4 上线日期(2025年1月31日)、发布时逾150个 hooks。
- 市场公开历史数据。USDC 于2023年3月脱锚至约0.87美元;stETH 于2022年6月对 ETH 折价约6%。用作压力窗口定义,精确读数以回测时的数据面板为准。
二级来源说明:条目8为媒体消息人士口径;条目11为二级测算;图3各交易对波动率为代表性量级(本文推断)。三者对外发布前均建议回到一手数据复核。Hayden 原文中的4.6万亿美元累计量、「专业交易公司不为稳定币互换做市」等表述,本文未采纳为事实,处理方式见正文相应段落。