

2026 年 8 月 18 日,美国证券交易委员会(SEC)正式提议制定《Regulation Crypto Assets》(下称”新规”或”Reg Crypto”),这是美国首套针对涉及加密资产的特定投资合同(covered investment contracts)设计的永久性联邦发行框架。提案于 8 月 21 日刊登联邦公报,公众意见征询期至 10 月 20 日。
新规是 SEC 自 2026 年 3 月发布解释性指引以来,加密监管制度建设的第二块里程碑。其核心贡献在于:为”资产本身非证券、但因投资合同而落入证券法管辖”的项目,创设了从融资到退出的完整制度路径——两条量身定制的注册豁免构成融资侧通道,投资合同安全港构成退出侧通道,州法优先适用降低全国发行的制度成本。
简单来说,很多加密项目发行的代币本身并不算证券(比如功能型代币),但如果团队在发行时承诺了“我们会持续开发、运营、推广,让代币升值”,就可能被认定为“投资合同”,从而受证券法严格监管。过去这类项目要么走传统证券发行程序(成本高、不匹配),要么直接出海规避,风险很大。新规专门为这类“被投资合同套住”的项目设计了一条完整、可预期的合规路径
需要强调的是,新规定位明确为过渡性框架:SEC 主席 Atkins 多次指出,行政规则可被未来政府推翻,只有国会立法(特别是参议院待审的 CLARITY 法案)才能实现监管的长期稳定性。理解新规的制度价值与局限,需将其置于 GENIUS 法案、3 月指引、CLARITY 法案构成的三层制度阶梯中考察。
一、制度背景:新规在监管体系中的位置
本次的监管新规并非孤立法案提议。过去一年,美国加密监管经历了两轮关键制度建设,构成理解新规的必要背景。
1.1 GENIUS 法案:稳定币的联邦立法(2025 年 7 月,已生效)
《指导和建立美国稳定币国家创新法案》(S.1582,公法 119-27)于 2025 年 7 月 18 日签署生效,是美国首部稳定币专项联邦立法。其核心制度包括:支付稳定币的定义与排除范围;三类发行许可路径(银行子公司、联邦合格发行人、州级合格发行人,州级发行量上限 100 亿美元);1:1 高质量流动性资产储备要求;禁止向持有人付息;月度储备披露;破产时持有人对储备金的优先清偿权;发行人视同金融机构适用《银行保密法》与制裁合规义务。
需注意的进展是:法案要求各联邦监管机构在 2026 年 7 月 18 日前完成实施细则,该期限已届满而最终规则尚未全部落地,目前处于”法律已生效、操作规则不完整”的过渡期,市场预期生效兜底日期(2027 年 1 月 18 日)前后规则将陆续补齐。
1.2 2026 年 3 月解释性指引:代币分类框架(已生效)
2026 年 3 月 17 日,SEC 联合 CFTC 发布解释性指引(Release Nos. 33-11412; 34-105020),确立了加密资产五分法分类体系,并明确取代此前所有工作人员声明:
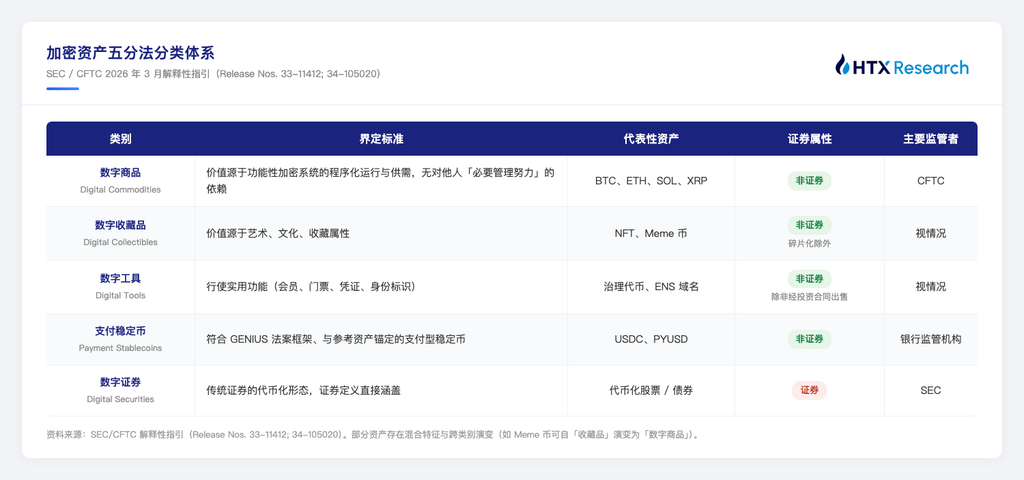
表 1:加密资产五分法分类体系(SEC/CFTC 2026 年 3 月解释性指引),来源:HTX Reseaarch 整理
指引同时确认协议挖矿、协议质押、封装(wrapping)与无对价空投不构成证券交易,并首次系统阐述了投资合同的”绑定—解绑”理论:非证券资产若因发行方对”必要管理努力”的明确承诺而受投资合同约束,则在承诺履行完毕或公开放弃后,该资产可脱离证券定义。
虽然该指引给出了一定的法律依据,但未提供可操作的执行路径。且由于改指引并未正式立法,并不属于具有强制执行力的正式规则。真正会影响法院实际处理相关案件的依旧是美国最高法院 1946 年在 SEC v. W.J. Howey Co. 案中确立的 Howey 测试。这也正是新规安全港条款要填补的空白。
1.3 CLARITY 法案:参议院悬而未决的市场结构立法
《数字资产市场清晰法案》(H.R. 3633)旨在以法律形式确立 SEC 与 CFTC 的管辖权划分(数字商品归 CFTC、投资合同型资产归 SEC、稳定币归银行监管机构),并包含 DeFi 参与者安全港(第 109 条)、自我托管权利(第 105 条)、成熟区块链系统认证(第 205 条)等关键条款。该法案 2025 年 7 月众议院以 294-134 通过,2026 年 5 月 14 日参议院银行委员会以 15-9 通过,6 月 1 日列入参议院日程(Calendar No. 423),但 8 月休会前未进行全院表决,下一个关键节点为 9 月 15 日程序性投票。
此处需解释一个背景概念:参议院终结辩论(cloture)需 60 票。共和党目前约 53 席,即便党内全票,仍需至少 7 名民主党议员跨党派支持。当前公开表态支持的民主党人仅 2 名(且均未承诺最终投票),加上伦理条款(禁止政府高官保留加密商业利益,涉及总统个人利益而高度政治化)与 DeFi 开发者保护范围的争议,法案通过概率存在显著不确定性。预测市场对 2026 年内通过的概率定价一度在中高区间波动。
二、新规核心内容解析
Reg Crypto 提案的结构可概括为”两条融资通道 + 一个毕业出口 + 一项州法豁免”。
2.1 初创豁免(Startup Exemption)
初创豁免是面向早期项目的低门槛融资通道:它是一项一次性、非排他性的豁免,允许发行方在最长 4 年的期限内累计融资不超过 500 万美元。与完整的证券注册流程不同,走这条通道的项目无须提交招股书式的标准化文件,只须在融资期初与期末向 SEC 备案,并向投资者提供”原则性叙事披露”(principles-based narrative disclosures)——即以叙述性文字而非财务表格,讲清楚项目是什么、代币如何分配、管理团队构成、资金用途、开发计划与主要风险。
这条通道的门槛之低是刻意为之:不要求财务报表,不要求持续报告,没有合格投资者限制,也没有单户投资上限——对比传统小规模豁免 Reg CF 约 10 万美元/年的单户限额,制度成本大幅下降。符合条件的空投与网络奖励分发也可纳入其中,第一次为这类分发提供了合规路径。此外,非排他性意味着该豁免与 Reg D、Reg CF 等既有豁免并行可用,项目方可按融资阶段选择最合适的工具,而非被迫二选一。
需要强调的是,披露义务的减轻不等于责任豁免。无论走哪条通道,发行方始终受反欺诈与反操纵条款约束——承诺可以激进,但承诺落空时 SEC 的追溯权力始终存在。从制度定位看,初创豁免服务的是早期项目”先融资、后开发、再毕业”的生命周期需求,直接回应了此前美国团队因缺乏适配工具而被迫出海融资的结构性痛点。
2.2 融资豁免(Fundraising Exemption)
融资豁免面向有更大资金需求的项目,采用参照 Regulation A(美国针对中小企业的注册豁免框架)定制而成的两档结构。Tier 1 允许每 12 个月融资不超过 2,000 万美元,披露要求相对简化;Tier 2 将上限提升至 7,500 万美元,但相应地要求提交经 SEC 资格审查的 Form 1-CRYPTO 发行文件、经审计的财务报表,并在发行后持续履行年度、半年度与临时报告义务。两档在关联方出售限额、非合格投资者购买限额上亦有区分,各项限额将随通胀定期调整,具体差异如下表所示:
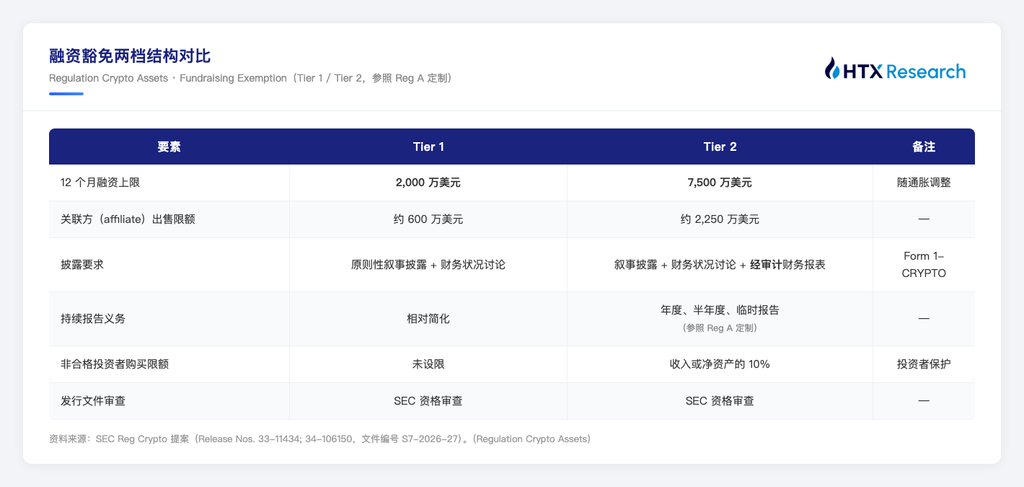
表 2:融资豁免两档结构(Fundraising Exemption, Tier 1 / Tier 2),来源:HTX Research 整理
两档结构之外,融资豁免还有一条常被忽略的隐含门槛——美国关联要求:发行方通常须在美国成立,多数高管与董事为美国公民或居民,主要资产与业务位于美国。这一设计带有明确的政策取向——将创新留在美国本土,因此注册在开曼、团队全球分布的国际化项目无法受益。与之配套的是投资者保护梯度:Tier 2 将非合格投资者的购买限额设为收入或净资产的 10%(参照 Reg A Tier 2 规则),防止个人将过高比例的资产集中配置于单一项目,Tier 1 则未设此限。从整体监管逻辑看,融资规模越大、披露与持续义务越重,与传统证券豁免制度”规模—义务”正相关的结构一脉相承。
2.3 投资合同安全港(Investment Contract Safe Harbor)——核心条款
整个提案中最具制度创新意义的是投资合同安全港,它解决的是 3 月指引遗留的操作问题:当一个项目的开发承诺已经兑现、网络已经去中心化,这个代币如何”毕业”?按提案设计,发行方只要能证明其已完成或永久停止投资合同项下承诺的全部”必要管理努力”(essential managerial efforts),且无意图再作出新的承诺,并在公开备案认证文件及相应分析之后,该加密资产即不再被视为受投资合同约束,从而退出证券定义、脱离 SEC 管辖。要理解这一条款的分量,需要先厘清两个核心概念。
需要解释的两个概念:
- 投资合同(investment contract):美国证券法判断某交易是否构成”证券”的关键概念,源于 1946 年最高法院 Howey 案确立的标准——投资者投入资金、形成共同事业、并合理期待从他人的”必要管理努力”中获利。加密资产本身非证券,但若出售方式构成投资合同,则该交易落入证券法管辖。这是”币不是证券、但买卖行为是证券交易”这一看似矛盾现象的法律根源。
- 必要管理努力:指发行方承诺的开发、运营、生态建设等关键管理行为。Howey 分析的核心是投资者是否”依赖他人努力”获利——承诺越明确、越具体(如路线图、里程碑),越容易构成投资合同;反之,网络去中心化后,价值取决于协议自身运行而非团队努力,投资合同关系即告解除。
理解了这两个概念,安全港的制度逻辑便清晰起来:它把 3 月指引的”解绑”理论转化成了可操作的行政程序,并与 CLARITY 法案第 205 条(成熟区块链系统认证,SEC 60 日无异议即生效)形成制度呼应,为项目提供了”规则侧 + 立法侧”的双通道毕业路径。这一条款的思想源头可以追溯至委员 Hester M. Peirce 2020 年提出的”代币安全港”(Token Safe Harbor)框架——她在六年里以个别异议意见坚持推动的构想,最终成为正式提案的蓝本,这也解释了提案发布后 Peirce 声明中罕见的认可态度。
当然,安全港的实质效果取决于执行细节。”必要管理努力”的认定标准、认证文件的内容要求、SEC 的审查尺度,将共同决定这条毕业通道究竟是”宽门”还是”窄门”。且提案本身仍处于征求意见阶段,最终规则存在重大修改的可能。
2.4 州证券法优先适用(Preemption)
两条融资通道之外,新规还通过定义”合格购买者”(qualified purchaser)实现了州证券法优先适用:豁免州级证券注册与资格审查要求,覆盖两项豁免下的发行及符合特定条件的二级市场交易,前提是持续满足信息与报告要求。理解这一条款的价值需要一点背景——美国 50 个州各有自己的证券法(俗称”蓝天法”,Blue Sky Laws),历史上一个项目要跨州发行,理论上须逐州注册,成本极高;联邦法对州的优先适用意味着一次合规、全国通行,是降低全国发行制度成本的关键设计。
但需注意该豁免的边界:它仅及于注册与资格审查环节,不消除州级反欺诈管辖权,也不影响非豁免交易的州法适用。
2.5 其他要点
除上述机制外,还有三点需要一并说明。其一,反欺诈与反操纵条款普遍适用——任何豁免均不免除 1933 年证券法第 17 条、1934 年交易法第 10(b) 条等反欺诈条款的约束,这是整份提案的底线设计。其二,各项融资限额将随通胀定期调整,以保持制度的长期适配性。其三,提案的范围边界清晰:它不涉及代币化证券与链上交易(SEC 另行制定”Innovation Exemption”,独立日程),也不构成全面市场结构立法——SEC/CFTC 的管辖权划分仍属国会立法范畴,这为下文讨论新规与国会立法的衔接关系留下了伏笔。
三、制度衔接分析:新规与既有框架的耦合关系
新规在制度设计中与既有规则存在三层耦合:
其一,与 3 月指引的衔接。分类框架解决了”资产属性”问题,新规解决”融资与退出”问题,两者共同构成 SEC 在现有证券法授权内的完整治理链条:分类(什么是证券)→ 豁免(如何合法融资)→ 安全港(如何退出证券管辖)。
其二,与国会立法的镜像关系。新规的安全港与 CLARITY 法案第 205 条在制度逻辑上几乎一一对应——若 CLARITY 通过,新规可直接作为实施细则落地;若 CLARITY 在参议院受阻(9 月 15 日程序性投票是关键观察点),新规至少提供一个可用的行政路径,对冲立法停滞的负面预期。
其三,与 GENIUS 法案的边界划分。稳定币已由 GENIUS 框架排他管辖并明确为非证券,新规不与之交叉;两者共同遵循同一政策取向——以联邦制度供给换取加密创新的本土留存。
不过行政规则的生命周期受制于政府换届。若 2028 年新一届政府改变监管取向,SEC 可通过委员会投票撤销或修改本规则(GENIUS 配套规则的延期即是行政程序不确定性的先例)。这正是 Atkins 反复强调国会立法不可或缺的原因,也是市场给新规定价时必须计入的制度折价。
四、市场影响分析
新规对不同类型加密项目的影响差异显著:从早期代币项目到 RWA 代币化证券,受益程度、传导机制与关键变量各不相同,整体呈现”离一级市场越近、受益越大”的梯度分布。完整的评估矩阵如下表所示:
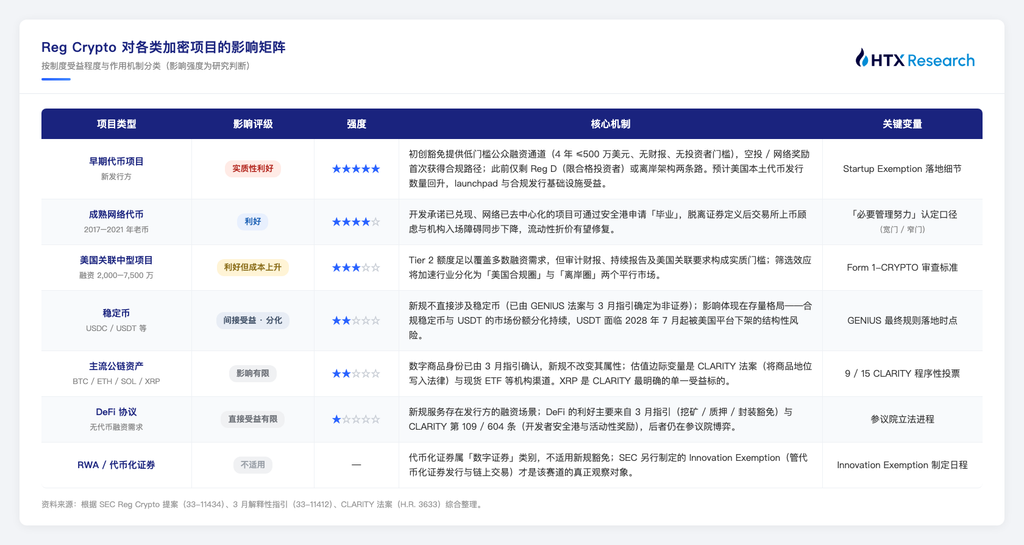
表 3 Reg Crypto 对各类加密项目的影响矩阵,来源:HTX Research 整理
五、结语
Reg Crypto 是 SEC 在国会立法缺位条件下,以行政权构建的过渡性发行框架。其制度价值在于:首次为”非证券加密资产 + 投资合同”这一中间地带提供了从融资到退出的完整路径,并以州法优先适用降低制度成本;其制度局限同样清晰——规则可被推翻,根本性稳定仍有赖于 CLARITY 法案的立法突破。
对市场参与者而言,新规构成一级市场与”毕业概念”资产的估值修复催化,但定价时须区分制度变量与宏观变量:中期看,监管确定性的边际改善利好特定赛道(早期发行、成熟网络代币);短期看,行情方向仍由利率与流动性主导,监管事件提供事件性脉冲而非趋势性驱动。
未来三个月的观察节点——9 月 15 日参议院程序性投票、10 月 20 日意见期截止、GENIUS 最终规则落地时点——将依次验证市场对监管确定性的定价是否成立。
主要参考
- SEC Press Release 2026-76:SEC Proposes New Regulation Crypto Assets(2026-08-18);提案全文 Release Nos. 33-11434; 34-106150(File No. S7-2026-27)
- SEC/CFTC 解释性指引:Application of the Federal Securities Laws to Certain Types of Crypto Assets(Release Nos. 33-11412; 34-105020,2026-03-17)
- Congress.gov:S.1582(GENIUS Act,公法 119-27);H.R. 3633(CLARITY Act,参议院日程 No. 423)
- Atkins 主席声明与 Peirce 委员声明(2026-08-18);Sidley、DLA Piper、君合等律所解读
- 行情与宏观数据:CoinDesk / The Block / Coinglass(爆仓与清算数据)、Bloomberg、澎湃新闻(2026-08-20)、Luno Newsroom、Capital.com、Daily Crypto News、DigitalToday、Retail News Asia 等
声明:本报告基于公开市场数据整理,内容仅供参考,不构成任何投资建议。市场有风险,投资需谨慎。