
2026 年 6 月,市场问的是:Strategy 这套优先股飞轮,能不能撑过一次真正的压力测试?当时 STRC 已经跌破面值,现金对股息的覆盖被压缩到不足一年,公司自 2022 年以来首次卖出比特币。
十周之后,Saylor 在 X 上发了一句 “We’re back”。Strategy 在 8 月 24 日至 30 日买入 4,603 枚比特币,STRC 从 6 月低点附近回到约 97 美元,美元流动性扩张到约 67 亿美元,净杠杆被压到 0%。到 9 月初,这组数字大体稳住:持仓 845,050 枚 BTC,USD Reserve 51 亿、USD Cash 16.14 亿,净杠杆 0%。表面上看,裂缝被补上了,买币机器重新启动。
底下的改动更具体:公司给融资美元分了口袋,哪些锁住付息,哪些留给管理层做反应。USD Cash 值得认真对待,但它更像缓冲层,承担不了新引擎的角色。没有 ATM 继续供血,这层缓冲长不出来。
如果 6 月的问题是“飞轮还能转多久”,9 月初更值得问的是:分账之后,公司的抗压能力提高了多少,稀释又被提前做完了多少?
一、六月真正断掉的是融资资格
STRC 从一开始就不是稳定币。它没有硬性锚定承诺,没有铸币销毁机制,股息也可以依法递延。董事会用可变股息率把交易价往 100 美元面值附近推,这是主动的价格管理。6 月那一轮从接近面值跌到盘中约 71 美元,是市场把这份信用重新定价:要让投资者继续持有,所需的收益率已经明显高于公司当时能够维持的水平。
面值失守后的连锁反应更麻烦。STRC 折价增发等于贱卖一份仍按面值计息的负债,优先股融资通道因此停摆。市场给 STRC 的定价,部分建立在公司会持续买币之上。买币能力被锁住,预期松动,价格更难自己回来。
6 月的核心矛盾在于:软件业务收入远不够覆盖十几亿美元量级的年化股息,缺口主要靠资本市场填补。现金跑道被压缩后,股息义务开始和“永不卖币”的说法产生摩擦。STRC 的折价,是这个矛盾在价格上的投影。
所以后面所有动作里,更紧迫的目标是把“还能继续融资”这件事从市场上买回来。价格只是表象,融资资格才是标的。
二、第四条路:Strategy 改了规则
压力到来时,市场上能看到的出路大致有三条:继续折价增发优先股,等于用更高的未来派息换当下的现金;增发普通股,稀释每股比特币含量;直接卖币,破坏长期叙事。三条路都有代价,而且代价会互相强化。
Strategy 于 6 月 29 日推出 Digital Credit Capital Framework。表面上像一份维稳清单,实质上是在三条路之外另开一条:先承认数字信贷需要流动性,再把“卖币”从禁忌改成可选工具,同时用普通股 ATM 去重建美元缓冲,用回购把优先股的信用曲线按回去。
框架里有五件彼此咬合的事。第一,董事会批准 USD Reserve 政策,储备专用于优先股股息和债务利息,最低维持 12 个月覆盖;当时储备约 25.5 亿美元,大约对应 17.4 个月。第二,STRC 股息率提到 12%,自 7 月 1 日起生效。第三,授权最高 10 亿美元数字信贷证券回购,初期重点是 STRC。第四,另有 10 亿美元普通股回购授权。第五,批准 BTC Monetization Program,其中用于额外建立 USD Reserve 的明确额度为 12.5 亿美元;此外,框架还允许为股息、利息和已授权回购额外变现 BTC。把储备和这笔可选卖币额度加在一起,公司当时给出的覆盖口径大约是 25.9 个月。
这套组合把“卖币”写进了制度,但公司并没有因此改行做交易。本意是告诉持有人,最坏情况下公司可以动用比特币储备来保信用,但不改变长期囤币的底层逻辑。真正执行时,卖币和普通股 ATM 同时用上了,体量差了一个数量级。6 月底到 8 月末,公司合计卖出约 6,900 枚比特币,套现约 4.3 亿美元,均价约 6.2 万美元。规模已经远超 5 月底那 32 枚的叙事脱敏,BTC 变现被真的打开过。可同一时期更主要的资金仍来自普通股:美元流动性从约 25.5 亿美元扩到约 67 亿美元,增量约 41.6 亿美元,绝大部分来自 MSTR 的 ATM。卖币换来过桥现金,ATM 才把 Reserve 做厚,再单独立起 Cash。
6 月的三岔路口被改写了。普通股被当成冲击吸收器,优先股被当成需要被保护的产品,比特币则从“绝对不能动”变成“可以动,但尽量不当主引擎”。优先股持有人与普通股、比特币持有人之间的利益冲突确实发生了,解决方式是一次有上限的卖币,加上一轮更大规模的股权摊薄。
三、STRC 从 71 回到 97,压缩的是信用利差
截至 9 月 2 日,STRC 已经回到 97.07 美元,较 6 月低点回升超过 35%。同期公司持续回购,累计动用约 6.35 亿美元授权额度,还剩约 3.65 亿美元;最近一周仍在按约 97.48 美元的均价买回,10 亿美元的普通股回购授权则分文未动。比特币价格回升、覆盖改善、发行人自己在折价处挂买单,三者叠在一起,价格便自然向面值靠拢。
管理层自己还设过一个更硬的时钟。二季度电话会上,Saylor 做了一个类比:STRC 上市后大约花了 70 个交易日才走到面值附近;这次从 5 月 28 日跌出 99-100 美元区间起,再数同样 70 个交易日,大约落在 9 月 8 日。他说公司在盯这个日期、盯进度,把它当作把 STRC 推回健康交易区间的参照。现在距离这个自设时点只剩约一周,最后三美元却还没走完。价格修复已经进入最不听话的一段。
97 美元还谈不上机制已经“修好”。STRC 从未被算法锁在 100 美元。价格从 71 美元区间回到 97,更像信用利差的收窄:投资者要求的额外收益率下降了,因为眼前能看见的偿付缓冲变厚了,发行人回购也在缩短流通供给。
也正因为如此,最后 3 美元往往比前面 20 美元更难。市场很清楚,公司希望 STRC 重新贴近面值,一个重要原因是好重新打开优先股 ATM。买方如果预期发行方会在 100 美元附近重新变成卖方,就不会急着把价格抬到发行窗口重新打开的位置。于是出现一个有些讽刺的稳态:足够近,说明信用修复被市场认了;始终差一点点,说明优先股融资引擎还没真正重新点火。
回购的经济学也值得单独看一眼。在折价处买回 STRC,对发行人是划算的:按低于面值的价格收回一份仍按面值计息的永续义务,相当于降低未来的股息负担。可一旦价格已经来到 97 美元附近,回购的“捡便宜”属性迅速变弱,更多变成一种价格维稳。维稳可以改变短期供给,不能替代投资者对长期覆盖能力的判断。若比特币再次深跌、ATM 通道重新变贵,STRC 的折价完全可能再拉开。
所以,71 回到 97,压缩的是信用利差;最后三美元最难走完,定价权只是暂时回到发行人手里。
四、USD Cash:缓冲层与反应工具
如果只看 8 月最后一周买入的 4,603 枚比特币,很容易把 USD Cash 理解成买币之前的过渡账户。对照 Digital Credit Capital Framework 和 8-K,Cash 管的是钱进账之后怎么摆;它和 Reserve 的差别,在锁定程度。
USD Reserve 的约束是硬的。用途被严格锁定:仅用于支付优先股股息和未偿债务利息;任何其他用途需要董事会另行授权。最低余额也写进了政策:须维持至少相当于当前预期年化优先股股息加利息义务的 12 个月覆盖,低于该水平同样需要董事会授权。这一层接近项目融资里的 Debt Service Reserve Account(DSRA):有用途锁、有最低余额、动用越界要过董事会。
USD Cash 的设计则更软。8 月 24 日 8-K 称其为 “separately designated pool of U.S. dollar liquidity”(独立指定的美元流动性池),用于 “general Bitcoin Treasury Company purposes”(一般比特币国债公司用途)。允许用途以 “may include” 列出,覆盖范围较宽:购买比特币、支付已宣布的优先股股息和债务利息、回购 MSTR 普通股或优先股、偿还、回购或赎回可转债、增加 USD Reserve,以及其他类似用途。文件同时写明:现有 USD Reserve 政策保持不变,Cash 是对其补充;明确目的是让管理层更快响应市场状况,包括比特币或公司证券的错位与波动。文件没写最低余额、覆盖月数、强制维持水平,也没有使用顺序或优先级。在已披露的许可用途内,Cash 也不像 Reserve 那样“其他用途必须先过董事会”。它被设计成管理层可主动调动的灵活弹药库。
市场容易把两者连着读成“一个 DSRA,加一个主动管理引擎”。这个类比只对了一半:若把 Cash 也当成有最低余额的储备,会高估安全边际。也正因为缺乏最低余额和优先级披露,买币、回购、补 Reserve 谁先谁后,完全取决于管理层判断,市场只能事后追认。目前也未见完整的国库政策或投资政策声明公开,无法确认是否另有未披露的内部指引。若后续 8-K、10-Q/10-K 或投资者演示补上细节,边界才可能变硬。
USD Cash 的钱本身仍主要来自普通股稀释。没有 ATM 持续供血,Cash 既无法凭空产生,也无法在消耗后自动回补。卖币可以补一点,但体量差一个数量级。Cash 更准确的定位,是缓冲层加反应工具:把已经融到的美元暂时留下来,从而在不必先卖币、也不必先解 Reserve 锁的情况下做选择。选择权值钱,钱从哪来才是命门。
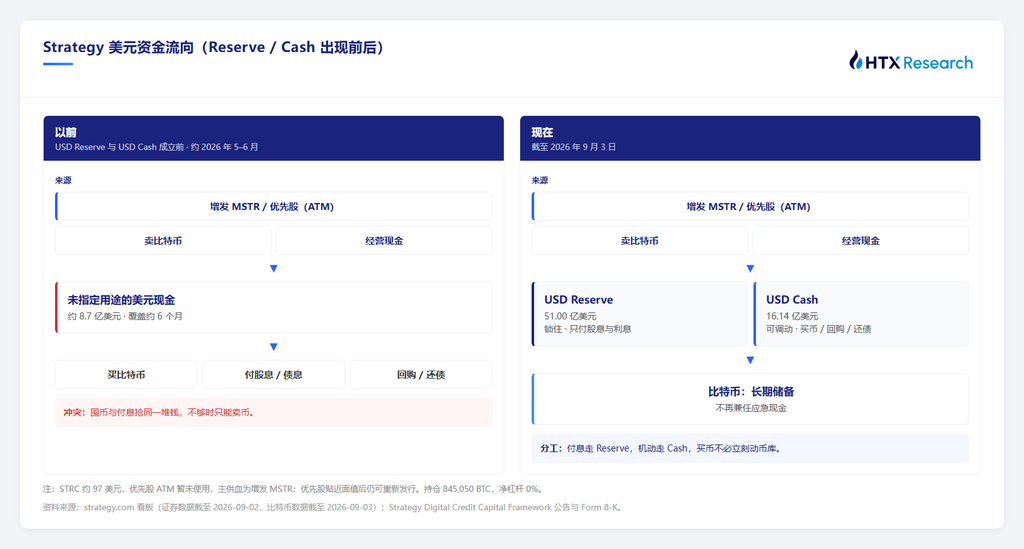
图1:Strategy 美元资金流向(Reserve / Cash 出现前后)
8 月 17 日至 23 日那一周的分账,就是后来被指定为 USD Cash 的钱怎么进来的。公司通过 ATM 出售约 1,826 万股 MSTR,净募集约 20.1 亿美元:约 1.36 亿回购 STRC,3 亿充实 USD Reserve 至约 51 亿,其余约 15.9 亿在 8 月 24 日正式立起 USD Cash。那一周一枚比特币都没买。下一周才从新的 ATM 款项里分出买币、继续回购和股息。截至 9 月 3 日,USD Reserve 仍为 51.00 亿美元,USD Cash 为 16.14 亿美元,合计约 67.14 亿美元,净杠杆 0.00%;比特币持仓 845,050 枚,mNAV 约 1.03 倍,年化利息与股息义务约 16.83 亿美元。
按现有规则,67.14 亿并不能全部拿去买币。不必再过董事会、理论上可全部用于买币的,只有 Cash 的 16.14 亿。Reserve 至少要留约 16.83 亿,覆盖 12 个月利息和股息;多出来的约 34.17 亿仍锁在付息口袋,挪去买币要董事会授权。Cash 也可以回购、补 Reserve 或处理可转债,16.14 亿只是上限。
净杠杆归零容易写成高潮:美元资产大体覆盖了可转债规模,比特币在账面上不再是“付不出息时唯一能卖的东西”。但会计去杠杆和经济去杠杆仍是两回事。普通股对比特币的弹性还在,优先股的股息义务还在,ATM 稀释也已经发生。被拿掉的,只是“现金不够时只能立刻卖币”这一层急性约束。公司把“付息”和“机动”从比特币身上先剥下来,改由稀释换来的美元口袋承接;对资本市场的依赖仍在。
所以,Cash 比那 4,603 枚比特币更值得盯:它暴露了新框架的真实工作方式。反应可以变快,钱仍取决于 MSTR 能不能继续卖得出去,并不意味着公司可以自给自足。
五、”We’re back” 的条件:买币从义务变成权利
市场最先看见的,是一笔看起来很笨的买卖。链上统计显示,过去两个多月公司卖出约 6,900 枚比特币,均价约 62,081 美元;8 月 24 日至 30 日再买回 4,603 枚,均价 80,318 美元,大约贵了 29%。净持仓仍少两千多枚,若把这组买卖当成一次往返交易,账面大约亏了八千万美元量级。于是很容易得出一个顺口的结论:Strategy 做了一次低卖高买。
这个算法问错了问题。司库在压力期动用储备,本来就是为了买时间。那 4.3 亿美元卖币收入,相对同期 ATM 补进去的四十多亿美元,只是过桥;它换来的是 STRC 从七十美元区间回到九十七、美元流动性从大半年覆盖扩到以年计,以及重新开口买币的资格。用交易台的盈亏去评价一次信用修复,会把买时间的成本,误写成买比特币的无能。
暂停本身才是更重要的信息。大约十周不再积累,说明“永远囤币”已经无法原封不动地作为经营原则。重启时节奏也很克制:出售约 453 万股 MSTR,净募集约 6.03 亿美元,其中约 3.70 亿美元买入 4,603 枚比特币;同期继续回购约 155.7 万股 STRC,耗资约 1.52 亿美元,另有约 5,070 万美元用于支付 STRC 股息,3,000 万美元进入 USD Cash。四个优先股系列当周一股未发。总持仓升至 845,050 枚,累计成本约 637.3 亿美元,均价约 75,412 美元。
节奏已经不同于 2024 到 2025 年那种“能融就买、买了再融”。重启发生在 STRC 已经回到 97 美元附近、美元流动性已经堆到 67 亿美元、净杠杆已经接近零、而且普通股重新变得比卖币更便宜之后。Saylor 说 “We’re back”,更准确的翻译或许是:在资产负债表重新具备弹性之后,我们选择重新行使买币的权利。买币从每周必须完成的 KPI,变成一种有条件的资本配置。
条件至少有三层。第一,优先股信用不能再出现 6 月那种失速,否则融资资格会再次丢失。第二,普通股 ATM 仍必须是可使用的工具,因为眼下真正给整个框架供血的是 MSTR。第三,美元缓冲要厚到足以让市场相信,下一次波动来临时,公司不必立刻把比特币变成现金。三层条件同时成立,买币才会发生;任何一层松动,暂停可以很快回来。
对三类持有人,含义已经和 6 月不同。优先股持有人得到的是更厚的覆盖、持续的发行人买单,以及一份被明确写进框架的卖币期权;他们的核心风险,从“会不会很快付不出息”,变成“价格能否在没有持续回购的情况下自己贴住面值”。普通股持有人则是这次修复的主要买单方:两周之内大约 2,280 万股的 ATM,换来的是信用稳定和重新买币的资格,代价是每股比特币含量被摊薄。比特币直接持有人暂时可以松一口气。至少在这一阶段,Strategy 更像一个被现金垫住的潜在买家。可 BTC Monetization 的授权还在,它并没有被撤销,只是被放在了工具箱较后的格子里。
六、飞轮换了引擎之后,还要盯三件事
旧飞轮的引擎是优先股。优先股价格跌破面值后,引擎自己熄火了。
新飞轮的引擎暂时换成了普通股。优先股从“造血工具”变成了“需要被维护的产品线”。这个位移很容易被 “We’re back” 盖过去,但它决定了下一轮压力会以什么形式出现。
接下来真正要盯的,是三件事。
第一,STRC 能否在回购力度下降后仍留在面值附近,以及 9 月 8 日前后能否贴近 100 美元。Saylor 在二季度把这个日期说得很具体,市场会拿它当一次公开考试。如果价格必须靠发行人持续买入才能停在 97 美元,说明信用修复还没有被市场内生化;优先股 ATM 也就还谈不上重启。飞轮要重新转起来,关键是市场愿意在 100 美元附近把这只优先股当成可申购的产品。授权还剩约 3.65 亿美元,够不够把最后三美元买回去,本身也是一场关于“维稳成本”的测试。
第二,USD Cash 会被用成弹药,还是被用成保险,以及用掉之后靠什么补。公开文件没有给它最低余额,也没有写“先补 Reserve 再买币”之类的优先级;因此这两种用法在制度上都说得通,差别只在管理层选择。前者保护信用、牺牲弹性;后者恢复弹性,也把压力重新接回资产负债表。更硬的约束仍在供血端:Cash 的补水高度依赖 ATM。缓冲层一旦打薄,框架会很快退回 6 月那种二选一。
第三,下一次深跌时,公司会先动哪一层。6 月至 8 月给出的排序是:ATM 做主供血,卖币做过桥,优先股回购做维稳。这个排序能维持,前提是 MSTR 仍然卖得动、且稀释成本可接受。一旦 mNAV 重新落到让增发普通股等于折价出售比特币资产的位置,卖币会迅速从过桥变成主路径,6 月那三条旧出路也会再次回到桌面上。
因此,买币重启并不意味着雷已排掉。现金厚了、折价收了、公司重新站到买方,这些都是真的,主动权也确实比 6 月多了一截。但优先股引擎还没点火,9 月 8 日的自设目标还没兑现,BTC Monetization 的授权也还在。排掉的是急性流动性恐慌。对资本市场持续开闸的依赖还在。
2026 年下半年仍是实验期。十周的压力测试证明了两件事:Strategy 不太可能以 Terra 的方式几天内崩掉;它也已经不再是那个只需要“永不卖币”就能自洽的叙事体。真实比特币储备、可递延股息、上市公司的披露和监管约束,仍然构成安全边际。新加上去的,是一层被制度化的美元管理和一套愿意为信用修复同时支付稀释与卖币成本的资本纪律。
这让公司更像一家资本管理者。机器的好处是简单,管理者的好处是能活过一轮错位。代价则是:以后每一次 “We’re back”,市场都得先问一句,这一次的条件,还成立吗?
参考资料:
1 Strategy. Strategy Announces Digital Credit Capital Framework, USD Reserve Policy, STRC Dividend Policy, Digital Credit and MSTR Repurchase Authorizations, and BTC Monetization Program. Strategy 官方新闻稿, 2026-06-29.
2 Strategy Inc. Form 8-K: Digital Credit Capital Framework Update — Establishment of USD Cash. U.S. Securities and Exchange Commission, 2026-08-24.
3 Strategy Inc. Form 8-K: Bitcoin Holdings, ATM Sales, STRC Repurchases and USD Liquidity Update. U.S. Securities and Exchange Commission, 2026-08-31.
4 Strategy. strategy.com 看板(MSTR / STRC Metrics). 截至 2026-09-03. https://www.strategy.com/
5 CoinDesk. Strategy announces $2 billion buybacks, bitcoin monetization plan and new capital framework. 2026-06-29.
6 Strategy Inc. Q2 2026 Earnings Call Transcript. 2026-07-30. Saylor 谈 STRC 回到面值的约 70 个交易日窗口.
7 Decrypt. Strategy Buys $370M of Bitcoin in First Purchase Since June. 2026-08-31. https://decrypt.co/376924/strategy-buys-370m-of-bitcoin-in-first-purchase-since-june
8 Bitcoin Treasuries. Strategy Buys 4,603 Bitcoin After 10-Week Pause and Continues STRC Buybacks. 2026-08.
声明:
本文仅用于信息与研究分享,所述观点为前瞻性判断,可能随市场、监管或技术变化而调整,不构成任何投资建议或推荐。读者应自行判断并承担相关风险。