
同样把业务收入转化为公开市场买盘,$HYPE 与 $PUMP 获得的收入倍数仍相差数倍。加入 Lighter 与 Pons 的同赛道对照后可以看到,市场定价的并不是公告中的回购比例,而是收入能够持续多久、回购能否稳定执行,以及回购能否抵消新增供给。
2026 年,回购已经成为加密市场最直观的价值捕获方式之一。Allium Labs 统计显示,截至 8 月底,数字资产项目年内用于回购的资金约为 6.38 亿美元,超过 2025 年同期的 5.45 亿美元,其中 Hyperliquid 与 Pump.fun 合计贡献了近九成。两个项目都把协议收入转化为公开市场买盘,也都在销毁买回的代币,但市场没有因此给出接近的估值。同一组行业样本中,其他实施回购的代币价格表现也明显分化,说明回购可以提供持续需求,却无法单独解释价格。
截至 9 月 9 日,$HYPE 流通市值约 193 亿美元,$PUMP 约 18.8 亿美元。把最近 30 日协议收入简单年化,$HYPE 对应约 27.9 倍流通市值收入倍数,$PUMP 只有约 4.4 倍。可如果观察 DefiLlama 当前追踪的实际回购或销毁金额,最近 30 日数据年化后约相当于 $HYPE 流通市值的 3.6%,$PUMP 则达到 16.7%。更高的即时回购强度,没有对应更高的收入倍数。
这里所说的“不同定价”,主要指市场愿意为一美元年化协议收入支付多少流通市值。年化回购强度衡量的是回购资金相对当前流通市值的规模,并非截取某个交易日比较价格涨跌。HYPE 与 PUMP 不在同一赛道,因此本文同时加入属于永续合约赛道的 Lighter,以及与 Pump.fun 同属发币平台赛道的 Pons,通过赛道内对照区分商业模式差异与回购本身的影响。
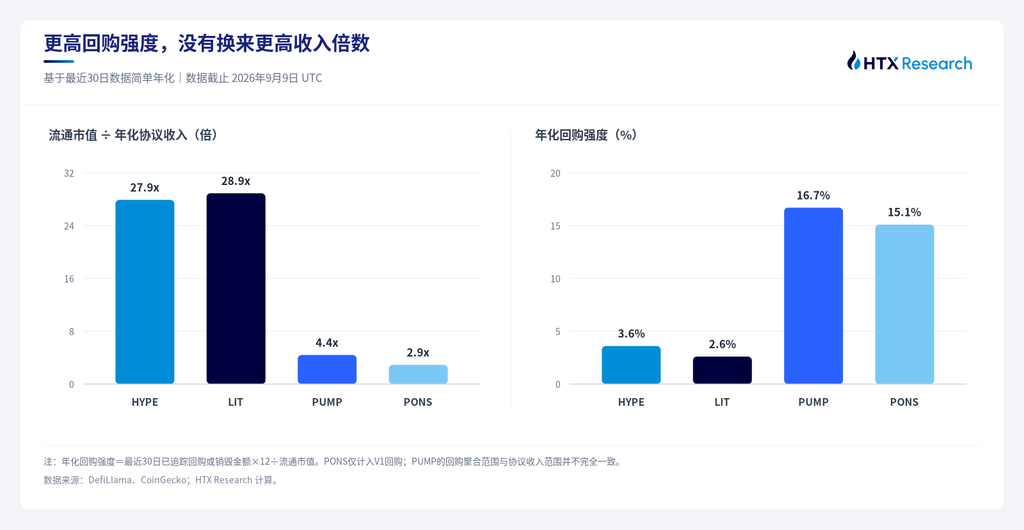
图1 四个项目的收入倍数与年化回购强度,来源:DefiLlama、CoinGecko,按最近30日数据简单年化,HTX Research 计算。
同样回购 不同定价
回购作用到代币价格,需要经过三层传导。产品首先要持续产生可分配收入,随后要有足够比例的收入真正用于公开市场买入,买回的代币还要永久退出流通,并抵消解锁、激励和团队持仓带来的新增供给。任何一层不稳定,公告中的回购比例都会被市场打折。
数字资产投资机构 Arca 的首席投资官 Jeff Dorman 曾按照传统股票估值框架,将 Hyperliquid 与 Pump.fun 的近 90 日收入年化,并把 $HYPE 与 $PUMP 视作具有高回购率的盈利型资产。但协议收入不等同于上市公司的净利润,也不等同于持币人可以支配的自由现金流。团队成本、生态补贴和基金会支出未必已经从 DefiLlama 的 Revenue 口径中扣除,代币持有人通常也没有剩余资产请求权。因此,本文使用收入倍数,而不是市盈率。只有当收入可持续、回购规则稳定且新增发行可控时,较低的收入倍数才可能意味着市场低估。否则,它也可能是对现金流波动和代币权利不确定性的折价。
这也是加密资产回购与上市公司回购容易被混淆的地方。股票回购建立在清晰的股权、利润和公司治理关系上,代币通常没有同等的法律权利。项目方可以把收入拿来买币,但代币持有人未必拥有对收入的请求权。规则能否修改、回购能否暂停、销毁地址是否可以验证,都会改变同一笔买盘的可信度。Pump.fun 在官方披露中明确写明,$PUMP 不代表收入权利,除已经程序化锁定的部分外,未来购买可以暂停或调整。Hyperliquid 则把用于 Assistance Fund 的费用自动转换为 $HYPE,并通过协议流程完成销毁。两者都形成了真实买盘,市场对执行确定性的判断却不完全相同。
回购本质上只是二级市场中的一股边际买盘,很难单独托住短期价格。Allium 对 $HYPE 与 $PUMP 的测算显示,两者回购额占代币交易量的比例目前都不到 2.5%。这一规模能够持续创造买入需求,并在代币被销毁或长期退出流通时形成供应约束,但尚不足以主导每天的市场成交。短期价格仍会受到新增资金、杠杆仓位、解锁预期和整体风险偏好的共同影响。
判断这股买盘究竟有多强,不能只比较市场常引用的 99%、80% 或 50% 等回购比例,还要区分总费用、协议收入和实际回购金额。总费用可能包含分配给交易者、创作者、做市商和流动性提供者的部分。协议收入更接近项目可以支配的资金,但未必全部用于回购。链上实际买入或销毁金额还会受到执行时间、统计区间和数据覆盖范围影响。
8 月 23 日的一组 DefiLlama 快照较为典型。Pump.fun 全平台单日总费用约 482 万美元,高于 Hyperliquid 的 294 万美元,但其协议收入低于 Hyperliquid 的 237 万美元。Pons 最近的数据也呈现出类似差异。过去 30 日总费用已经超过 Pump.fun,协议收入和已追踪回购额却明显更低。单看平台创造了多少费用,无法判断最终有多少资金能够传导至代币。
即使统一使用实际回购金额,年化回购强度也不能被理解为项目承诺的持币收益率。回购规模会随业务收入变化,能够买回的代币数量又取决于市场价格。收入不变时,币价上涨会减少同等金额对应的回购数量。如果价格上涨伴随交易活跃度和协议收入同步增长,回购金额也可能随之扩大。两种力量如何作用,最终取决于产品活跃度、收入稳定性和流通盘深度。流通盘较薄时,回购更容易影响边际价格,行情反转后的波动同样可能更大。回购更适合被视为协议收入向代币需求传导的渠道,以及市场评估代币价值的一项参考,无法保证短期价格或固定回报。
永续合约赛道 $HYPE 与 $LIT
Hyperliquid 当前的估值基础,首先来自业务规模。DefiLlama 数据显示,过去 30 日 Hyperliquid 永续合约成交量约 2168 亿美元,未平仓量约 147 亿美元,协议收入约 5783 万美元。同期 Lighter 的三项数据分别约为 481 亿美元、14.6 亿美元和 382 万美元。Lighter 的成交量相当于 Hyperliquid 的 22.2%,未平仓量为 9.9%,协议收入占比只有 6.6%。
规模差距之外,两者的变现效率也不同。用近 30 日协议收入除以永续合约成交量,Hyperliquid 每 100 美元成交约形成 0.027 美元收入,Lighter 约为 0.008 美元,前者超过后者的 3 倍。费率、做市激励和产品结构都会影响这一粗略指标,但结果至少说明,Lighter 取得的成交量份额尚未等比例转化为收入份额。对 $LIT 而言,下一阶段需要追赶的不只是成交量排名,还包括未平仓量、用户留存和单位成交收入。
值得注意的是,Lighter 的流通市值约 13.2 亿美元,相当于 $HYPE 的 6.8%,与其在近 30 日协议收入中的占比大体接近。$LIT 经历过去 30 日超过一倍的上涨后,两者按当前收入计算的流通市值倍数已经处于同一区间,$LIT 约为 28.9 倍,$HYPE 约为 27.9 倍。即使改用完全稀释估值计算,$LIT 与 $HYPE 的收入倍数也分别约为 116 倍和 120 倍。
Lighter 较小的业务规模没有转化为更低的当前收入倍数,说明市场已经提前计入其继续扩大份额、提高收入留存的预期。$LIT 当前并非以折价换取成长空间,而是在收入倍数接近 $HYPE 的情况下交易。未来的业务增长需要兑现现有预期,才能支持进一步的估值上移。
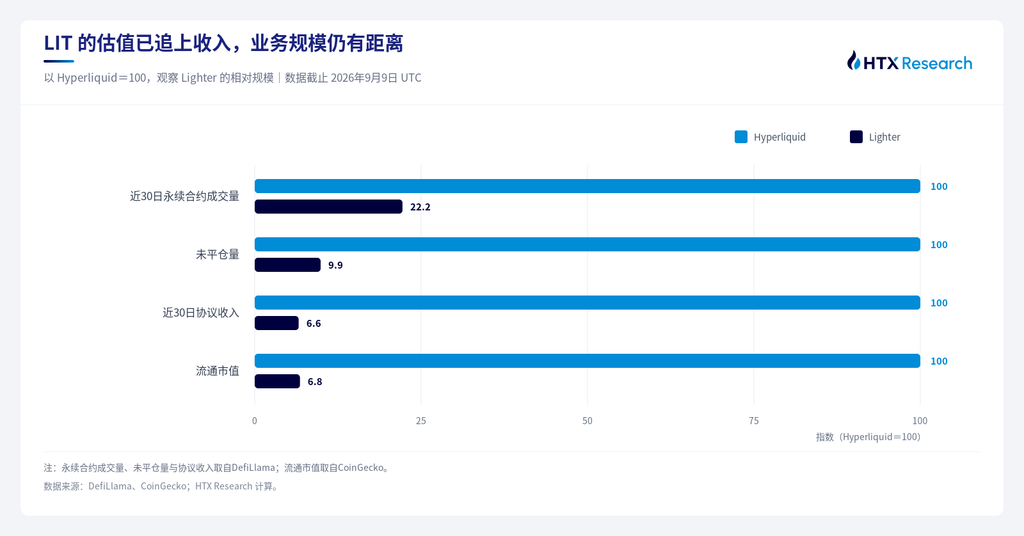
图2 Lighter相对Hyperliquid的业务与估值规模,来源:DefiLlama、CoinGecko,数据截止2026年9月9日。
$HYPE 当前估值的支撑,不只来自收入规模,还包括更长的收入记录、更成熟的流动性网络和更广的代币用途。Hyperliquid 累计协议收入约 12.46 亿美元,Lighter 约 5935 万美元,两者相差约 21 倍。市场对 Hyperliquid 在交易活跃度下降时能够保留多少收入,已经有更多历史样本可供判断。$HYPE 除了承接回购,还用于质押、Gas、交易费折扣和部分资产部署费用,代币需求并非完全依赖回购。
这些支撑能否延续,最终仍取决于 Hyperliquid 能否在竞争中守住收入。Charles Sneed 在俄勒冈大学学生主导的区块链组织 Oregon Blockchain Group 发表文章称,永续合约产品的功能更容易被复制,永续合约产品的功能更容易被复制,Hyperliquid 同时面对 Lighter、Aster、edgeX 等竞争,而 Pump.fun 在 Solana 发币市场的份额更加集中。这个判断抓住了影响估值的关键,但如果认为各家永续合约平台差别不大,也会低估交易者和流动性迁移到其他平台的难度。
订单簿深度、未平仓量、清算可靠性、预言机覆盖和做市商连接,不会随着前端功能一起复制。市场愿意维持 $HYPE 当前的估值,实质上是在押注这套流动性网络仍能留住交易者。如果竞争者的成交量主要由补贴推动,却没有带来更多未平仓量和协议收入,市场份额的上升就很难转化为稳定的现金流优势。
不过,业务追赶只是 $LIT 当前定价的一部分,回购速度和未来供给同样影响其估值。Lighter 官方披露,截至 6 月 30 日,协议通过交易收入累计回购约 1550 万枚 $LIT,相当于当时流通量的 6.3%。7 月 10 日,共有 1563.87 万枚 $LIT 被正式销毁。这个比例说明回购对 $LIT 早期流通盘形成了较强吸收,但由于 $LIT 与 $HYPE 的运行时间、回购价格和流通量变化不同,累计销毁比例不适合直接用于判断当前回购现金流的强弱。
换成最近 30 日实际回购金额相对流通市值的统一口径,$LIT 的年化回购强度约为 2.6%,低于 $HYPE 的 3.6%。因此,$LIT “回购更激进”主要体现在上线早期对流通盘的累计吸收,并不代表其当前回购现金流已经超过 $HYPE。$LIT 近期上涨还包含市场对份额继续扩大的预期。回购能够放大供给收缩时的价格弹性,但无法单独解释这一轮涨幅。
$LIT 也面临明确的供给约束。目前只有 25% 的最大供应量进入流通,团队和投资者合计持有 50%,相关份额自 2026 年 12 月底起跨三年线性释放。$HYPE 的流通比例同样不高。Hyperliquid 没有向私人投资者分配代币,因此不存在传统 VC 轮次的解锁压力,但核心贡献者份额仍按计划释放,社区与生态分配也可能增加市场供给。
两者的区别主要在于代币分配对象、释放节奏和持币成本,而不是 $HYPE 没有新增供给。未来几个月,Lighter 需要用收入增速覆盖 $LIT 的估值上移,并让回购继续吸收新增供给。否则,当前较高的收入倍数会先于业务增长承受压力,早期回购对流通盘的影响也会在解锁开始后减弱。
发币平台赛道 $PUMP 与 $PONS
如果说永续合约的竞争主要体现为市场份额和流动性壁垒,发币平台的估值则更取决于费用能够留存多少,以及这部分收入能够持续多久。过去 30 日,Pump.fun 产生约 4634 万美元总费用和 3538 万美元协议收入。Pons 的总费用达到 9093 万美元,接近 Pump.fun 的两倍,但协议收入只有 1683 万美元。
Pons V1 当前工厂将交易费用的 70% 分给创作者,30% 留给协议,旧工厂的分配比例为 90% 和 10%。因此,“费用超过 Pump.fun”不等于可用于 $PONS 回购的资金超过 $PUMP。Pons V2 已经部署,但公开发币仍处于关闭状态,目前只有白名单地址可以创建代币。V2 将部分费用用于回购并锁定平台发行的代币,这部分资金不会按照 V1 的 80% 规则直接形成 $PONS 买盘。下文的费用和协议收入采用 DefiLlama 的 Pons 汇总数据,$PONS 回购金额则以当前可追踪的 V1 数据为主。
换算成协议留存率,Pump.fun 最近 30 日约有 76% 的总费用计入协议收入,Pons 约为 18.5%。相比总费用排名,这一指标更接近代币实际能够获得的现金流。Pons V1 将当前工厂的协议分成提高至 30%,理论上有助于改善后续收入留存,但创作者分成同时承担获客和内容分发功能。如果降低创作者激励后交易量随之回落,协议收入未必会按比例上升。回购比例决定留存资金如何分配,产品分成决定最初有多少资金可以支配,两者需要结合起来判断。
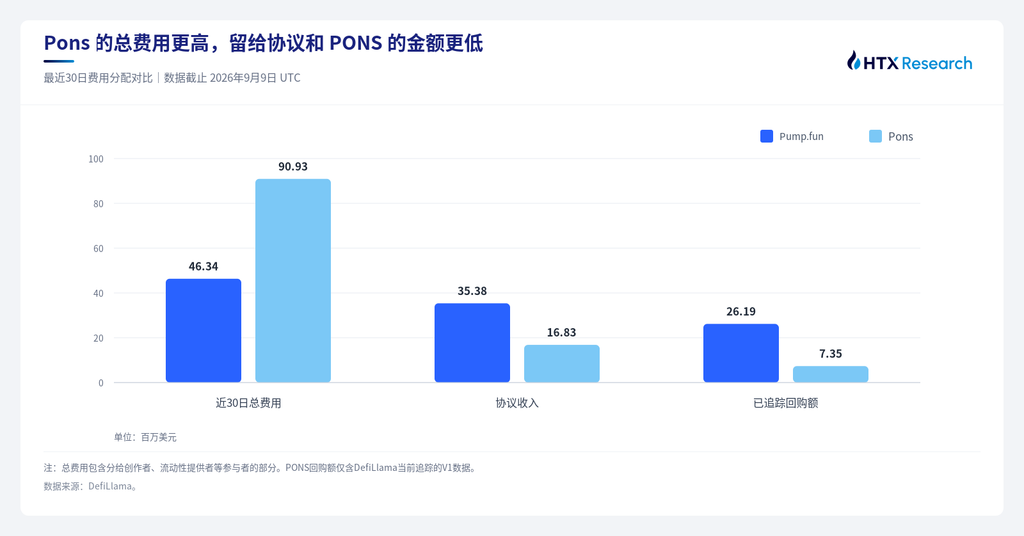
图3 Pump.fun与pons的费用分配漏斗,来源:DefiLlama;最近30日数据,截止2026年9月9日。
两家平台在收入记录长度上的差异更为明显。Pump.fun 累计协议收入约 11.15 亿美元,Pons 约 2182 万美元,前者约为后者的 51 倍。Pons 最近 7 日收入达到 1067 万美元,占过去 30 日收入的 63%,也接近其历史累计收入的一半。收入爆发构成了 $PONS 在 30 日内上涨约 18 倍的重要催化,但这轮涨幅还包含 Robinhood Chain 流量集中、大比例销毁和小市值代币的投机反身性,无法由收入增长单独解释。
收入能否进一步转化为代币需求,还取决于回购规则和实际执行。从公开规则看,Pump.fun 目前将平台收入的 50% 用于程序化回购和销毁。截至 9 月 8 日,官方页面记录的累计投入约 4.51 亿美元,共销毁 1647.1 亿枚 $PUMP,相当于最大供应量的 16.47%。
根据 Pons V1 文档,协议目前通过自动 TWAP 将 80% 的协议费用用于买入并销毁 $PONS,但这一比例尚未写成不可变规则。DefiLlama 当前只将 V1 中已经确认的部分计入回购数据,过去 30 日约为 735 万美元。$PONS 链上累计销毁量接近 2.88 亿枚,占最初 10 亿枚最大供应量的 28.8%,但这一累计数字不能全部视作过去 30 日由协议收入支持的回购。
按 DefiLlama 当前可追踪的回购金额计算,$PUMP 的 30 日年化回购强度约为 16.7%,$PONS 约为 15.1%。两者处于相近区间,但 $PUMP 略高。这个结果不能被理解为两套机制完全等价,因为 $PONS 当前只计入 V1 已确认回购,$PUMP 的聚合范围与协议收入范围也不完全一致。它至少说明,80% 的分配比例不会直接转化为固定的代币回报。回购金额增加的同时,价格上涨也会迅速扩大市值分母。
在回购强度接近的情况下,$PUMP 仍获得了更高的收入倍数。以流通市值计算,$PUMP 约为 4.4 倍,$PONS 约为 2.9 倍。$PUMP 按当前完全稀释估值计算约为 9.6 倍。$PONS 已经有约 2.88 亿枚代币永久销毁,当前总供应量与流通量接近,因此标准 FDV 与流通市值之间的差距较小。如果使用最初 10 亿枚最大供应量进行压力测试,$PONS 的收入倍数约为 4 倍,但这一结果不能作为当前可恢复供应对应的标准 FDV。
无论采用流通市值还是考虑未来供给的口径,$PUMP 都享有相对溢价。Pump.fun 从 2024 年初开始运营,已经建立发行、交易、内容传播和 PumpSwap 流动性的组合,累计收入也提供了更长的周期样本。Pons 的业务目前集中在 Robinhood Chain,经营记录和平台壁垒尚未经过完整周期验证。不过,单链集中在现阶段不只是风险,也使 Pons 能够直接承接 Robinhood Chain 的新增流动性。随着链上稳定币规模和交易活动继续上升,发币、交易和创作者活动可能同步增加,Pons 的收入仍有继续扩张的基础。市场目前折价的不是收入即将回落,而是这种增长在多大程度上来自 Robinhood Chain 的整体扩张,以及 Pons 能否长期维持其中的平台份额。
发币平台收入又高度顺周期。行情活跃时,新币数量和换手率可能同步上升。风险偏好下降后,费用、回购和投机需求也可能一起收缩。这样的现金流即使当前增长很快,市场仍会使用更高的折现率。Pons 最近 7 日收入占过去 30 日收入的比例较高,既说明业务仍在加速,也意味着当前收入年化结果对 Robinhood Chain 的短期流量变化较为敏感。
围绕竞争壁垒,Charles Sneed 还提出了一个值得重视的 Pump.fun 多头逻辑:创作者追随交易者,交易者追随流动性和内容,平台由此形成分发网络。他据此认为,Pump.fun 的竞争位置可能比 Hyperliquid 更稳。不过,单一链上的高份额还不能直接等同于长期垄断。发币者可以同时使用多个平台,用户注意力会随链上财富效应迁移,平台也需要持续通过创作者分成维持代币供给和内容活跃度。
Pons 在新生态中迅速聚集交易,一方面受益于 Robinhood Chain 上线初期的流量和流动性扩张,另一方面也说明发币需求会跟随新的流量入口。Pump.fun 更可持续的优势来自品牌、内容分发和毕业后流动性的组合,而不是发币合约本身。$PUMP 能否获得更高的收入倍数,取决于这套组合在迷因币交易降温时还能保留多少收入。
$PONS 也具备一定的供给优势。$PONS 当前总供应量与流通量均约为 7.12 亿枚,Tokenomist 未记录后续计划性解锁。$PUMP 目前进入流通的代币不足最大供应量的一半,未流通部分仍会形成长期摊薄预期。在现有数据没有显示计划性解锁的情况下,较高比例的销毁会提高边际买盘对 $PONS 价格的影响。这可以解释 $PONS 短期价格弹性更大,却不足以证明 Pons 能获得与 Pump.fun 相同的收入寿命。
$PONS 还需要面对正反馈反向运行的风险。价格上涨可能吸引更多发币和交易,增加费用与回购,进一步改善市场情绪。Robinhood Chain 当前仍处于流量扩张阶段,Pons 的收入短期内未必回落。判断 $PONS 的估值能否站稳,更关键的是观察 Pons 能否在链上活动继续增长时维持平台份额,并将新增流量持续转化为协议收入,而不能直接按照最近 7 日的增速长期外推。
回购如何进入市场定价
把四个项目放在一起后,可以看到两类现金流获得了不同的折现率。永续合约项目当前的年化回购强度较低,却获得了更高的收入倍数,说明市场目前更认可这类交易收入的重复性。不过,$HYPE 与 $LIT 获得相近倍数的原因并不完全相同。$HYPE 的估值依靠更长的收入记录和流动性网络,$LIT 的估值则更多依赖市场份额继续扩大、收入效率逐步追赶的预期。
$HYPE 与 $LIT 当前分别交易在约 27.9 倍和 28.9 倍的流通市值收入倍数。静态倍数差距已经很小,背后的支撑却不同。$HYPE 的定价有更长的收入记录、更成熟的流动性网络和更多代币用途支撑。$LIT 的估值则建立在未来增长之上。$LIT 上线早期对流通盘的累计吸收速度较快,但最近 30 日回购强度只有 2.6%,低于 $HYPE 的 3.6%,年底开始的团队和投资者解锁也会检验当前估值。
$PUMP 与 $PONS 的年化回购强度分别达到 16.7% 和 15.1%,明显高于两个永续合约代币,收入倍数却更低。市场并非忽视回购,而是在折价发币平台收入的周期波动、竞争门槛和代币权利的不确定性。Pump.fun 凭借更长的经营记录和更完整的分发体系获得相对溢价。$PONS 受益于较高的销毁比例、当前没有计划性解锁、近期收入增长以及 Robinhood Chain 的流动性扩张,价格对新增买盘的弹性更大。但 Pons 的经营记录仍然较短,V1 与 V2 对 $PONS 的价值传导方式也不相同,因此尚未获得与 Pump.fun 相同的持续性信用。
后续跟踪应围绕收入质量和净供给展开。Hyperliquid 需要守住未平仓量和单位成交收入,证明竞争没有持续侵蚀现金流。Lighter 需要让收入份额追上成交量份额,并在年底解锁后维持回购对新增供给的吸收。$PUMP 若要获得更高的收入倍数,需要证明 90 日收入和回购在迷因币交易降温时仍然稳定。Pons 需要在 Robinhood Chain 继续扩张的过程中维持平台份额,并证明收入增长能够延续。随着 V2 逐步开放,还需要分别披露 V1 与 V2 的费用、协议收入和回购去向,避免把平台整体增长直接等同于 $PONS 回购现金流增长。
$HYPE 与 $PUMP 的估值差异并不说明回购机制失灵,而是市场在给两类现金流使用不同的折现率。活跃市场中,回购能够压缩流通盘并提高价格对边际买盘的敏感度。进入低活跃期后,只有仍能产生收入的产品,才能继续提供回购资金。$LIT 与 $PONS 的上涨同时伴随收入预期升温和供给收缩,但它们能否穿越牛熊,仍要由后续收入、回购执行和净供给变化来回答。
参考资料
[1] Financial Times, “Crypto Groups Spend Record $640mn Buying Back Their Own Tokens,” Financial Times, 2026.
[2] Pump.fun, “Pump.fun’s Native Token,” Pump.fun, 2026.
[3] Hyperliquid, “Fees and Assistance Fund,” Hyperliquid Docs, 2026.
[4] Allium Labs, “Crypto Buybacks Are Having a Moment,” LinkedIn, 2026.
[5] Lighter, “Tokenomics Update,” X, 2026.
[6] Lighter, “LIT Burn Transaction Announcement,” X, 2026.
[7] Lighter, “LIT Allocation and Vesting Announcement,” X, 2025.
[8] Tokenomist, “Pons: Tokenomics and Vesting Schedule,” Tokenomist, 2026.
[9] Pons, “Fees, Burns and Protocol Revenue,” Pons Docs, 2026.
[10] Michael Nadeau, “The Watch List: PUMP vs HYPE,” The DeFi Report, 2026.
[11] OAK Research, “Hyperliquid (HYPE) vs Pump.fun (PUMP): Comprehensive Comparison,” OAK Research, 2026.
[12] Jeff Dorman, CFA, “What If HYPE and PUMP and DeFi Tokens Were Stocks?,” Arca, 2025.
[13] Charles Sneed, “Pumps Over Perpetuals: Why Pump.fun Will Out-Earn Hyperliquid,” Oregon Blockchain Group, 2026.
[14] Kosta Gushterov, “Higher Revenue, Bigger Burn—How Hyperliquid Outmaneuvered Pump,” Coindoo, 2026.
[15] Kamina Bashir, “Crypto Projects Spend Record $638 Million on Token Buybacks—Only Two Are Winning,” BeInCrypto, 2026.
声明:
本文仅用于信息与研究分享,所述观点为前瞻性判断,可能随市场、监管或技术变化而调整,不构成任何投资建议或推荐。读者应自行判断并承担相关风险。