


RAVE 本轮行情已经超出普通“暴涨暴跌小币”的范畴,更像一个完整的操盘结构样本:先用低流通、高估值、分散现货和高负 funding 把空头吸进来,再通过高位维持和二次冲顶逼迫空头持续付费,最后在事件风险发酵、funding 回归和名义 OI 出清时快速坍塌。
从价格上看,RAVE的上涨曲线非常夸张。4 月 10 日 08:00 附近,Binance 永续上的 RAVE 价格约 0.99767;4 月 18 日上午,高点打到 28.30,最大涨幅约 2736.6%;随后 4 月 19 日中午最低打到 0.95001,从高点回撤约 -96.6%。
从仓位上看,Binance 名义 OI 高点约 1.32 亿美元,4 月 19 日最低降到约 1986 万美元。从资金费率上看,4 月 10 日到 4 月 17 日,Binance 空头累计 funding 成本约 48.1%,Bitget 约 34.5%。这意味着一名 5 倍杠杆空头,即使方向最终看对,在价格真正坍塌前也可能已经被 funding 和波动消耗掉大部分保证金。
本文将重点研究由RAVE引发的三个思考:
第一,RAVE 前半段为什么能在高 FDV 争议中继续上涨;
第二,所谓妖币有哪些可观察结构;
第三,如何挖掘有巨大波动的币种,哪些指标能作为监控信号
一、项目与交易背景:低流通、高 FDV、永续主导
RaveDAO 的叙事并不复杂,项目方向围绕线上娱乐、活动、文化消费与Web3 onboarding。虽然在coinbase等交易所上线,但这个叙事本身并不能自然解释几天内冲到几十亿美元流通市值、数百亿美元 FDV 的市场定价。真正让 RAVE 变成交易热点的,是它的交易结构。
第一,供给结构容易制造估值争议
CoinGecko 在 2026-04-19 22:15(UTC+8)前后显示,RAVE 流通量约 2.48 亿 枚,总量上限 10 亿 枚。按 28.30 的盘中高点估算,峰值隐含流通市值约 70.2 亿美元,峰值隐含 FDV 约 283.0 亿美元。
这个估值在社媒上天然会吸引做空者,因为多数交易者会先从“项目值不值”这个角度出发。夸张的fdv使其在CMC上的排名明晃晃的超越了许多大的公链,所有人第一反应是高估。空头的扎堆带来了持续不断的stop hunt效应,进一步推动价格上涨。我们利用Binance 15 分钟成交价格带视为空头可能入场区域,再用 3x、5x、10x、20x 空头的简化强平触发价,估算了价格上方的清算墙的分布:2-3美元和12-18美元的两个区间段是清算踩踏的高峰。
图 1:RAVE 空头清算墙与 stop hunt 代理分析。来源:Binance API,HTX Research 估算,2026.04.20
第二,没有足够充分有效的现货市场
CoinGecko tickers 在 2026-04-19 22:15(UTC+8)前后显示,现货成交主要集中在 Bitget、Pancakeswap Infinity CLMM、Coinbase Exchange、Gate 等场所,前五个场所合计约 86.1%。Binance 没有 RAVEUSDT 现货,Binance Futures 有 RAVEUSDT 永续。对很多交易者而言,Binance 是最顺手的风险表达场;当它只有合约没有现货时,观点会更多挤进 perp。
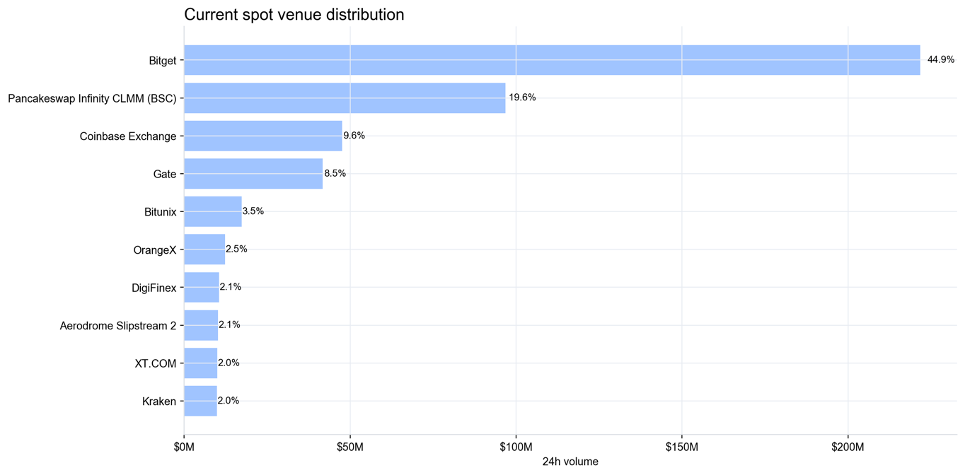
图 2:RAVE 2026-04-19 22:15(UTC+8)前后现货成交场所分布。来源:CoinGecko Pro API,HTX Research 整理,2026.04.19
因此,RAVE的情况是估值足够高,容易吸引空头;流通和现货结构又不够宽,短期自然卖盘未必能压住价格;这就导致对价格的积极博弈都转入到永续合约的战场中,funding 和 OI 就会成了定价的核心。
二、行情复盘:从“高估值争议”到“事故后定价”
1. 4 月 10 日前后:低位启动,空头还没有形成共识,oi开始异动
4 月 10 日 08:00 附近,RAVE 在 Binance 永续上的价格约 0.99767。这个阶段的市场关注度还没有完全扩散,最重要的特征是价格开始脱离普通小币波动区间,成交和 OI 同时活跃。
为了观察真实的oi持仓量的变化,我们统计了币安上币本位计算的oi数量(排除了价格影响因素),我们发现,币本位的oi一开始就在很高的位置,且有过一段爬坡,之后随着价格的上升不断的下降。这说明低位累积的存量合约仓位被持续处理。这个处理可能来自早期多头止盈、空头止损/爆仓回补,也有一种可能是一些资金在早期就已经有计划成系统的积累了足够的多头储备,并且这些储备的多头随着价格上涨和资金费率的提示正在不断的平仓,这也进一步挤压了资金费率的失衡。
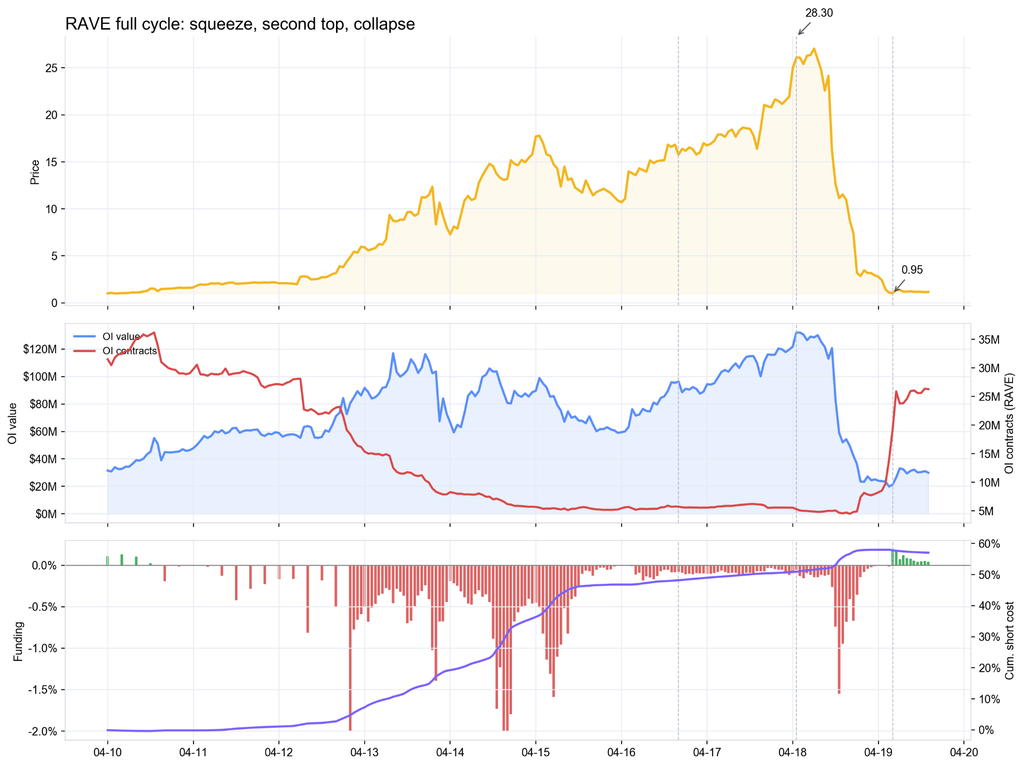
图 3:RAVE 4 月 10 日以来价格、Binance 名义 OI 与 funding。来源:Binance API,HTX Research 整理,2026.04.19
对潜在主导资金而言,这个阶段的关键在于把价格拉出“能被市场讨论”的形态,马上出货反而不是最优选择。如果一个低流通标的要形成后续的逼空环境,早期必须先做到两件事:让看多的人看到趋势,让看空的人看到离谱估值。只有这两类人同时进场,永续市场才会出现足够大的对手盘。
2. 4 月 12 日到 4 月 17 日:负 funding 成为核心武器
4 月 12 日到 4 月 17 日,RAVE 的走势开始进入真正危险的阶段。价格上涨,OI 没有快速下降,funding 长时间为负。Binance 空头累计 funding 成本约 48.1%,Bitget 约 34.5%。这说明空头不仅承受价格上行,还在持续付费。另外从市场主动交易方向看,市场有较高的主动买入占比。
于此同时,OI、funding也呈现同步关系。价格越涨,越多人觉得估值不合理;越多人去空,funding 越负;funding 越负,主导价格的一方越有动力维持高位。只要价格不破,空头就持续付钱,时间站在多头或主导流动性的一侧。而在这个过程中,空头已经损失了将近50%的资金。
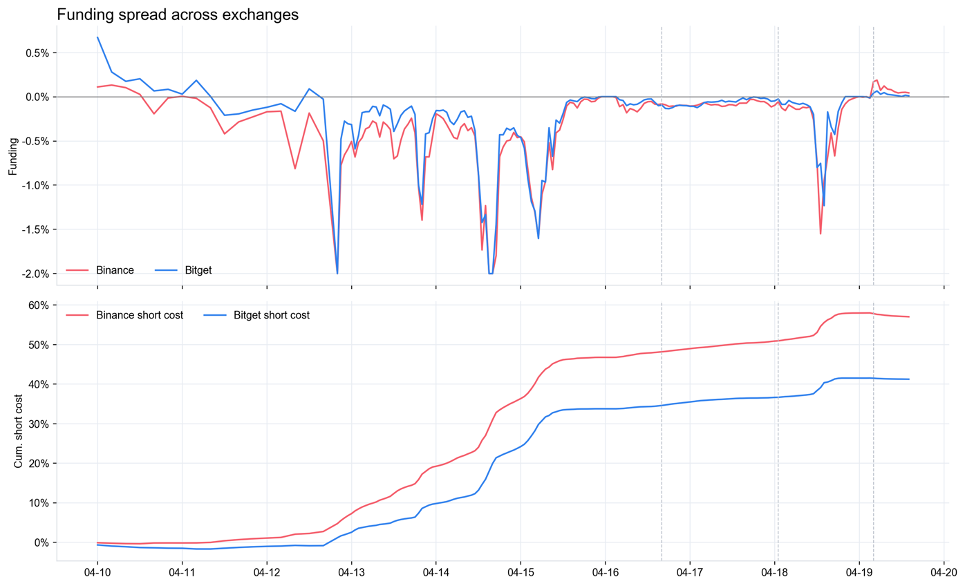
图4 rave在binance和bitget上的资金费率与资金成本总和
3. 4 月 17 日到 4 月 18 日:二次冲顶,清理最后一批空头,风险标签切换
4 月 17 日之后,RAVE 没有立刻退潮,反而走出二次挤压。15 分钟数据看,4 月 17 日 00:00 到 4 月 18 日 09:00,价格从 16.84 拉到 24.94 附近,区间高点 25.88,主动买入差额占成交额约 4.0%;随后 09:30 附近继续扫到 28.30。
二次冲顶通常会带来两类效果:一部分是首次下跌时,认为已经可以安全做空的空头大量累计,并且会大胆的使用更高的杠杆倍数,他们都会被迫止损或爆仓,另一部分是会诱导多头误以为争议已经被价格证明,价格不会再次短期崩盘。
之后,4 月 18 日下午,外部事件变量开始进入定价。社媒上开始对RAVE的场外信息开始发酵:
•4 月 18 日 15:26,ZachXBT 公开点名 RAVE 的 pump and dump 风险,并呼吁 Binance、Bitget、Gate 等交易所调查;
•4 月 18 日 18:56,ZachXBT 将个人赏金提高到 2.5 万美元,希望获得相关证据;
•4 月 18 日 19:18,Bitget CEO Gracy Chen 表示已开始调查 RAVE;
•4 月 18 日 23:06,RaveDAO 发文回应,称团队没有参与或负责近期价格行为;
•4 月 19 日,ZachXBT 发布更完整时间线,并继续质疑供应集中和交易所活动。
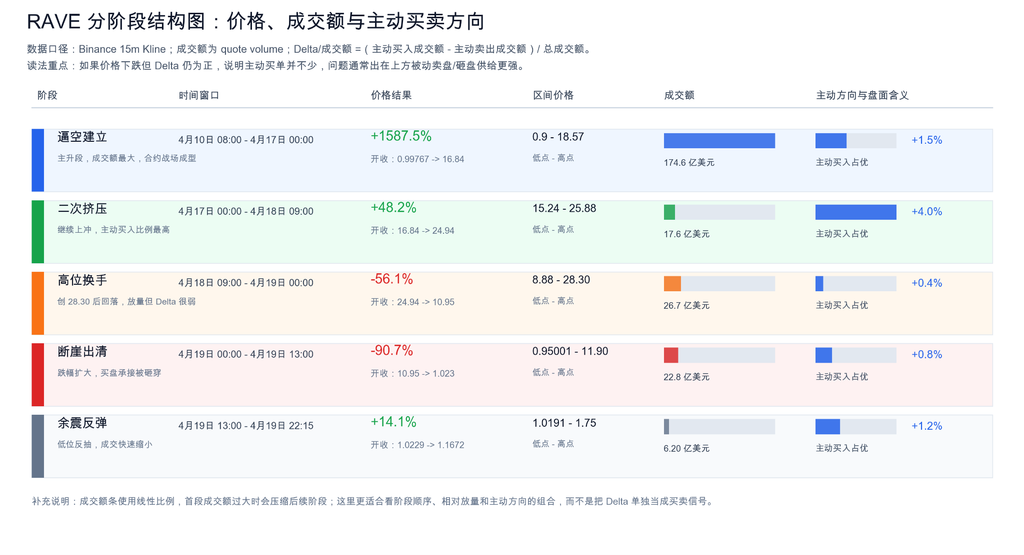
图 5:rave各阶段涨幅、成交额和主动买卖盘占优情况
4 月 18 日前市场博弈的是“高funding能不能继续逼空”;之后市场开始重新评估交易所调查、项目声誉、潜在做市退出、主要参与方是否会主动降风险,因此整个事件已经变成了担心做空被爆仓转向整个项目是否会出现系统性风险的担忧。
该阶段一个重要的特征转变是,价格虽然已经回到了高位,但是资金费率不再回到高位,在爆完第一波下跌时上车的空头后,市场已经没有更多的资金参与押注了,叠加场外的信息,市值管理的一方再维持高价格已经没有收益了(从上图3可以看出,4.16以后,币安和bitget的资金费增速都已经严重放缓了),这说明二次拉升的逻辑和之前不同,空头已经彻底投降进入观望。
结论:高位盘真正怕的是两件事同时出现:负面消息开始扩散(不是博弈风险,而是正常场子有风险),funding开始恢复。当 funding 回到中性附近,主导资金继续维护价格的收益下降,风险却开始上升。
4. 4 月 19 日:名义 OI 出清,价格进入踩踏
4 月 19 日凌晨到中午,RAVE 从 10 美元上方一路打到 0.95001。Binance 名义 OI 从 4 月 18 日 09:00 附近的 1.32 亿美元,降到 4 月 19 日 11:00 左右的 1986 万美元,峰值回撤约 -85.0%。截至 2026-04-19 22:15(UTC+8),名义 OI 约 2995 万美元,仍比 4 月 17 日 00:00 低约 -68.9%。
4 月 19 日 00:00 到 13:00,价格从 10.95 跌到 1.023,区间成交额约 22.8 亿美元,delta share 约 0.8%。暴跌过程中一直有人接盘、回补和抄底,但这些买入没有改变方向。这里有一个很值得关注的点就是多空比,在4 月15 日的下跌中,币安RAVE合约多空比的变化不大,一直是空头更拥挤,直到4月19日暴跌后,多空彻底发生变化,从0.5一直提升到1.5的水平,这也预示了行情彻底结束。
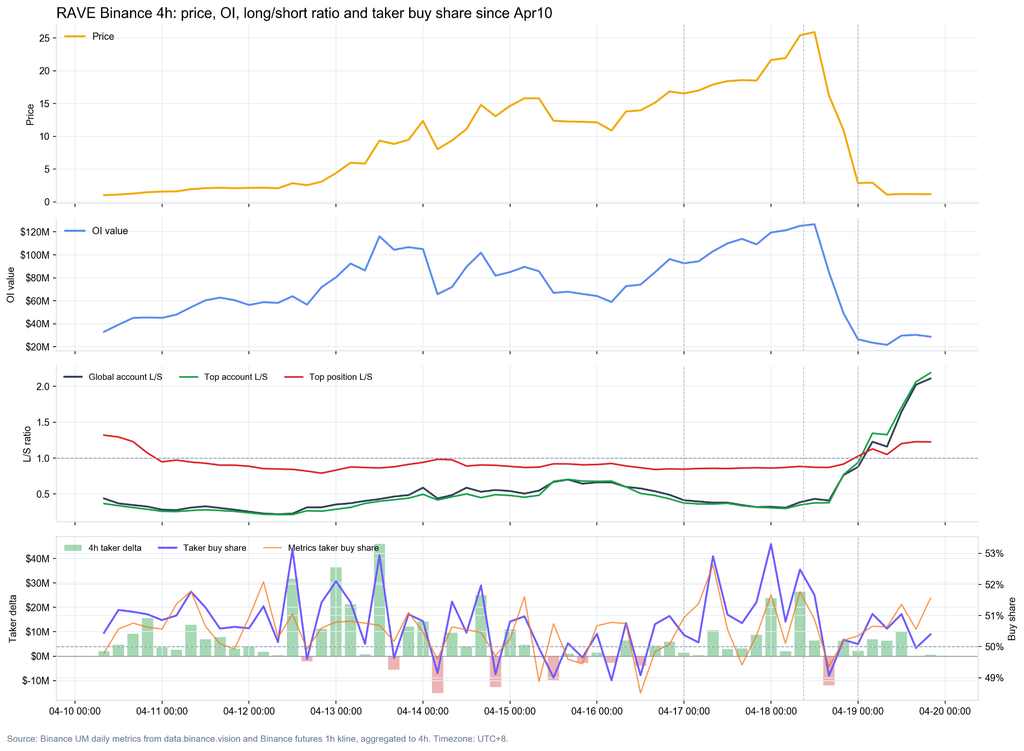
图 6:rave各阶段oi、多空比、主动买卖盘偏差占比等
三、同类行情的交易建议
1.高波动币种挖掘与监控
要挖掘高波动币种,首先要找到容易形成单边挤压的结构。重点建议看五类特征:
第一,低流通、高 FDV、估值争议大。
流通盘不宽,真实现货抛压未必能马上兑现,估值争议反而会变成空头拥挤的燃料。
第二,合约交易活跃,但现货成交分散,缺少足够深的现货市场。
永续给交易者提供了最快的做空工具,现货深度又不足以提供稳定定价,价格发现权就容易偏向合约端。
第三,社媒分歧强,且多空理由都很简单易传播。
好的逼空标的通常不需要复杂叙事,它只需要让空头觉得“这币明显不值”,同时让多头或主导资金知道“空头已经进来了”。如果 X/Twitter、中文社区、链上分析账号开始围绕项目方、做市、筹码集中、交易所上线争论,说明它已经具备传播条件。
第四,短时间内成交额和 OI 同时放大。
单纯放量上涨不够,单纯 OI 增加也不够。更重要的是价格上涨时,OI 没有被挤掉,甚至继续上升。这说明对手盘没有退出,行情还在积累燃料。
2.确认进入“逼空行情”
项目进入观察名单以后,不要急着交易,先看四组指标能不能互相印证。
第一组是价格、OI、funding。
最危险的组合是:价格连续上涨,名义 OI 维持高位或继续抬升,funding 长时间为负。它说明空头不仅在亏价格,还在付持仓成本。只要价格不转弱,这类空头很难舒服地等到估值兑现。
第二组是资金费率的跨交易所一致性。
只看 Binance 容易误判,最好同时看 HTX、Bitget、OKX、Bybit、Gate 等主要永续市场。如果多家交易所同时出现深负 funding,说明不是单个平台的临时偏差,而是市场整体在拥挤做空。
第三组是现货主动买卖和合约主动买卖的背离。
合约 taker delta 可能混入强平和平仓,不能单独下结论;现货 taker flow 更接近真实买卖,但也要看交易所口径。比较有效的观察方式是:价格上涨时,现货 CVD 是否同步上升;价格下跌时,现货是否仍然大量主动买入。如果价格跌、现货主动买仍然很强,就要考虑买盘是否正在被更大的被动卖盘吸收。
第四组是清算分布。
高波动币最容易走出“先扫上方,再砸下方”的路线。上方空头止损和强平密集时,价格会有向上寻找流动性的动力;等空头被清掉、funding 回归、OI 开始松动以后,下方追涨多头和杠杆多头又会变成新的流动性。
3. 变盘预警和交易择时
这类币最难的地方,是看准方向也可能先被反向打穿。监控的重点不应该是“它什么时候必跌”,而是“原来的逼空条件什么时候失效”。
可以重点盯四个切换信号。
第一,funding 从深负快速回到中性,但价格不再创新高。
负 funding 是逼空行情的燃料,燃料回归以后,如果价格还推不动,说明空头压力已经缓和,多头继续向上需要新的买盘。
第二,名义 OI 先于价格下滑。
顶部附近如果价格横着走,但名义 OI 开始下降,说明对赌规模在收缩。这里不能只看合约张数,低价会放大张数口径,美元名义 OI 更重要。
第三,放量不涨,或者主动买入推不动价格。
很多顶部不会表现成“没人买”,反而会表现成“很多人买,但价格上不去”。这通常是库存释放、被动卖盘或做市端撤流动性在起作用。
第四,社媒风险标签切换。
早期争议通常是“贵不贵、能不能空”;后期一旦变成“交易所调查、项目方澄清、做市商质疑、资金来源质疑”,市场定价的重心就变了。这个时候不要把它当成普通波动,应该降低仓位或停止逆势加仓。
4、策略落地
如果要长期挖掘这类机会,可以每天固定跑一张监控表,字段可以包括:24 小时涨跌幅、7 日涨跌幅、永续上线交易所、是否有 Binance 现货、流通市值、FDV、流通比例、前五现货场所成交占比、funding、名义 OI 变化、OI/成交额比值、现货 CVD、合约 CVD、社媒提及量、核心 KOL 是否参与讨论。
筛选逻辑可以简单一些:价格 3 日涨幅超过 100%,funding 连续多期为负,名义 OI 明显扩张,且 Binance 有永续无现货,就进入一级观察;如果同时出现社媒强分歧、现货成交集中、上方清算密集,就进入重点观察;如果 funding 回归、价格滞涨、OI 下滑、负面事件出现,则进入风险切换观察。
声明:
本文仅用于信息与研究分享,所述观点为前瞻性判断,可能随市场、监管或技术变化而调整,不构成任何投资建议或推荐。读者应自行判断并承担相关风险.