

一、新型稳定币背后的支付联盟实验
Open USD,简称 OUSD,是 Open Standard 在 2026 年 6 月 30 日正式宣布的美元稳定币项目。按照官方口径,OUSD 计划在 2026 年晚些时候上线;截至 2026 年 7 月 7 日,项目仍属于预发布阶段,并非已经有链上流通量、交易深度和公开储备报告的成熟稳定币。
渠道革命:OUSD 和传统稳定币的根本区别
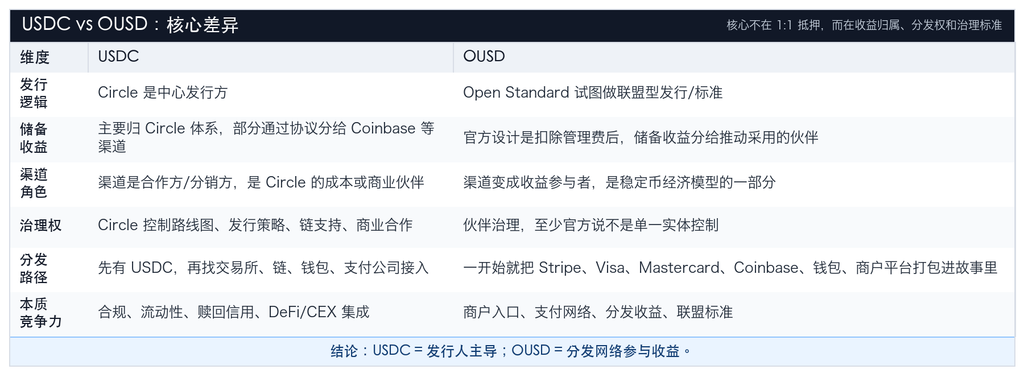
OUSD 与 USDC 这类传统稳定币的核心差异,在于经济权利、分发权和标准制定权。USDC 储备收益主要留存在 Circle 及核心分销体系内;OUSD 则把 Stripe、Visa、Mastercard、Coinbase、商户平台、钱包和支付公司等分发方纳入经济模型,让其分享收益并参与治理。
图1:USDC 与 OUSD 的核心差异
资料来源:Circle、Open Standard / Bridge 公开资料;HTX Research 整理
OUSD 不改变“美元入金、储备托管、链上发行、赎回销毁”的底层流程,重点是把分发方前置为网络成员。Stripe 收购 Bridge 后推出 Open Issuance,由 Bridge 处理储备、合规、铸赎和流动性接入,并强调企业稳定币可与 Open USD 互操作。若模型成立,企业、钱包和平台可发行各自稳定币,再通过 OUSD 形成统一流动性和美元结算锚。
140+合作伙伴名单解读
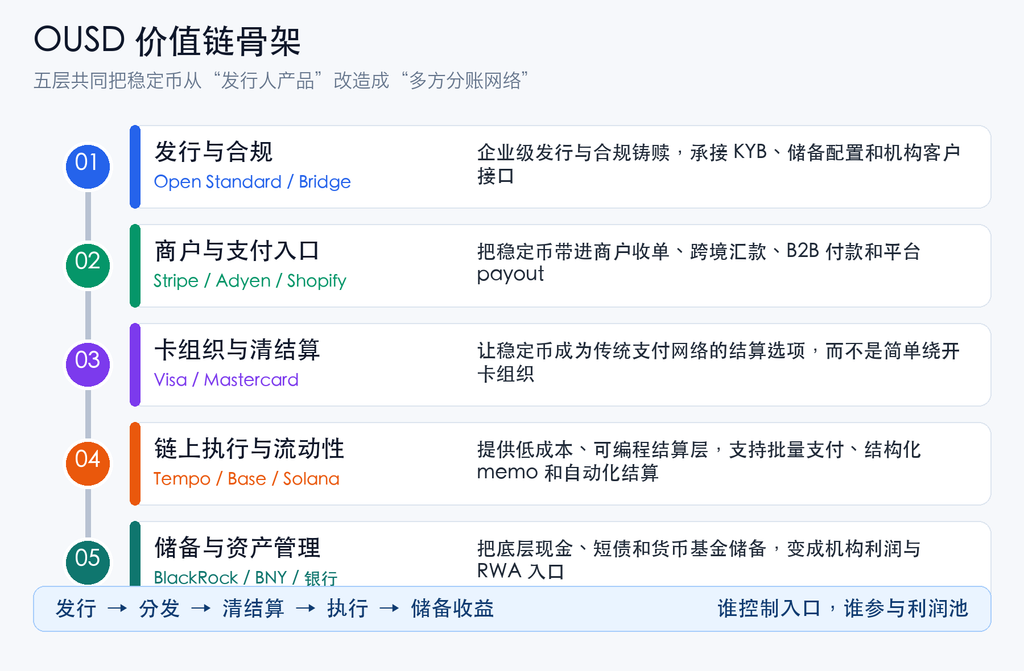
从合作名单看,OUSD 的价值网络可对应五层:第一层是发行与合规,Open Standard / Bridge、Stripe 负责发行框架、铸赎、合规、储备配置和企业客户接口,决定稳定币能否以可赎回、可审计的方式进入企业系统;第二层是商户与支付入口,Stripe、Adyen、Checkout.com、Shopify、DoorDash、Grab、Mercado Pago、Western Union、MoneyGram、Remitly、Nium 等对应收单、跨境汇款、平台 payout、B2B 付款和企业 treasury,是 OUSD 进入真实资金流的入口;第三层是卡组织与清结算,Visa、Mastercard、American Express 承接多币种、多网络结算资产扩展,把稳定币接入 issuer、acquirer、PSP 和 merchant 链条;第四层是链上执行与流动性,Tempo、Base、Solana、Polygon、Aptos、Sui、Stellar、Plasma、Aave、Morpho 等提供原生发行、支付执行、借贷、兑换和流动性沉淀场景;第五层是储备与资产管理,BlackRock、BNY、Standard Chartered 等对应储备管理、托管、短债、货币基金和机构赎回,决定规模扩张后的收益分配和信用承载。五层合起来,OUSD 试图把稳定币从单一发行人产品,扩展为由发行、分发、清结算、链上执行和资产管理共同参与的金融网络。
图2:OUSD 价值链骨架与五层合作网络
资料来源:Open Standard / Bridge、Tempo 公开资料;HTX Research 整理
二、OUSD 给稳定币和加密行业带来的影响
过去稳定币的护城河主要有四类:一是储备信用,用户相信发行方能 1:1 赎回;二是流动性,CEX、DEX 和支付场景里有足够深度;三是合规和银行关系,机构愿意使用;四是用户心智,市场默认它就是美元流动性的替代品。
OUSD 提出的是第五类护城河:分发网络和收益分配权。过去项目方或平台想接入稳定币,基本是在 USDT、USDC、PYUSD、RLUSD 等既有稳定币之间选择;未来如果 OUSD 的模式成立,更多企业可能发行自有稳定币,或者加入某种共享流动性网络。稳定币竞争会从“谁发行美元负债”,进一步转向“谁控制支付入口、分发渠道和收益分配”。
填补市场空白,从交易资产走向企业支付网络
传统的稳定币并没有真正吃下企业支付市场,USDT 解决的是离岸美元流动性、交易所深度和新兴市场转账;USDC 解决的是合规美元、机构链上资产和 DeFi/RWA 需求。但在商户收单、平台 payout、B2B 付款、卡组织清结算和企业 treasury 这些日常资金流里,稳定币仍然没有形成足够强的默认入口。
这是真实的市场而不是概念炒作。McKinsey 和 Artemis 估算,2025 年真实稳定币支付规模约 3900 亿美元,其中 B2B 约 2260 亿美元,占接近 60%。Fireblocks 披露,其支付客户单季度已有 760 亿美元 B2B/AP/AR 稳定币支付、190 亿美元 merchant settlement、130 亿美元 payout 和 20 亿美元 issuer/acquirer settlement。
这组数据说明,稳定币支付需求已经存在,只是主要发生在企业后台。用户前台扫码消费的故事很容易传播,但更大的资金流在供应商付款、商户结算、平台出金、跨境 B2B 和收单机构清算。OUSD 如果能通过 Stripe、Adyen、Checkout、Visa、Mastercard、Coinbase、Fireblocks 等入口进入这些场景,争夺的就是稳定币支付化的增量市场。
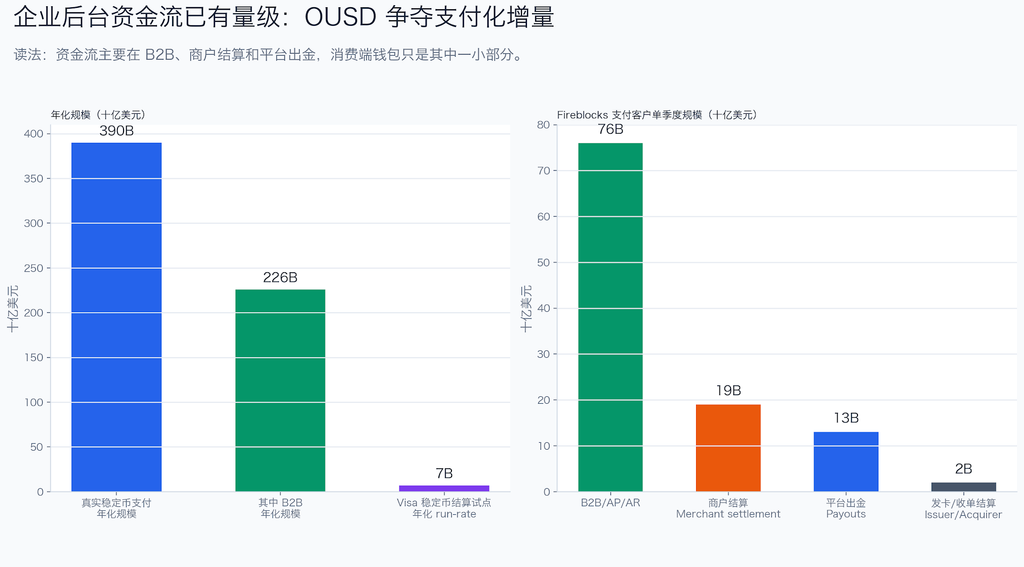
图3:稳定币支付与企业后台资金流规模(按规模降序排序)
数据来源:McKinsey、Artemis、Fireblocks、Visa 公开披露数据;Fireblocks 为单季度支付客户数据,Visa 为年化 run-rate;HTX Research 整理
Visa 入局的意义,是让稳定币先成为卡组织和收单网络内部的新增清结算资产。Visa 稳定币 settlement pilot 已达到约 70 亿美元年化 run-rate,并支持多条链。OUSD 若进入 Visa/Mastercard 的 issuer、acquirer、PSP、merchant 链条,更现实的路径是先做内部清算资产,再扩大至商户结算和平台 payout。
哪些稳定币会被最直接冲击
第一,最直接承压的是 PYUSD、RLUSD、USDG 和银行稳定币
这些稳定币的差异化集中在支付、合规、商户、机构和跨境结算。若 OUSD 背后形成 Stripe、Visa、Mastercard、Coinbase、Bridge、Fireblocks、BlackRock 组合,单一发行方稳定币的叙事空间会被压缩。
第二,USDC 的核心压力在利润叙事,流动性问题较小
USDC 有强流动性、DeFi 集成、机构信任和 Coinbase/Base 生态,短期不会因 OUSD 公告失去市场。OUSD 影响的是 USDC 的支付增量和 reserve income 模型。未来 USDC 可能守住币圈原生和链上场景,USDT 继续占据离岸美元、新兴市场和交易所主报价,OUSD 争夺企业支付、商户结算和平台 payout。
对 CRCL 来说,OUSD 的威胁在于削弱 Circle 的长期利润叙事。Circle 估值依赖 USDC 规模增长和储备收益留存;若 OUSD 把分发方纳入收益分配,市场会重新评估 reserve income 护城河。对 COIN 来说,Coinbase 可能从 USDC 分销方升级为稳定币流动性和分发入口,议价权反而提升。
第三,DAI/USDS 这类 DeFi 稳定币受间接影响
DAI/USDS 的核心是 DeFi 抵押品、收益、杠杆和链上金融。OUSD 影响更多来自新增抵押品、流动性池和兑换需求。在币圈内生资金消耗背景下,Aave 等借贷机构可能向 OUSD 倾斜资源,争取增量资金沉淀。
第四,USDT/USDe 短期受冲击最小
USDT 的护城河是 CEX 交易对、Tron 转账、离岸美元、新兴市场用户习惯和高流动性。OUSD 的合规支付网络并不直接打 USDT 主场。只有当 OUSD 大规模进入 CEX、成为主流交易对和出入金资产,并且在新兴市场支付中有实际使用,才会对 USDT 形成更实质冲击。从 OUSD 截至 2026 年 7 月 7 日的公开计划看,短期暂无这方面的冲击。
从 CEX 角度看,Crypto.com、OKX、Gemini 等也具备支持 OUSD 充值、提现、交易对或兑换的条件。短期更可能先支持 OUSD/USDC、OUSD/USDT、OUSD/USD 兑换和场外结算;基于用户习惯,OUSD 很难成为主报价稳定币。
USDe 类稳定币的需求主要取决于加密市场资金费率与现实利率之间的利差。OUSD 可以走“受监管支付稳定币”的路线,但合规风险也很清楚:储备收益共享不能变成对持币人的变相付息。就 2026 年 7 月初的产品状态而言,无息支付型稳定币还难以直接影响 USDe 的核心用户。
从 DeFi 到 RWA:OUSD 对细分赛道的影响
OUSD 对币圈最大的影响,是把一部分链下企业资金流搬到链上。过去稳定币的主要资金来自交易所、做市商、DeFi 用户和跨境转账需求,资金属性偏交易和套利;OUSD 想接的是 Stripe、Visa、Mastercard、Coinbase、钱包、商户平台、汇款公司背后的企业付款、商户结算、平台 payout 和 treasury 余额。这类资金不会像 meme 或杠杆资金一样带来强价格弹性,但它有两个特点:规模大、停留时间长。一旦进入链上,会变成稳定币池子、借贷市场、短债储备和支付结算网络的基础流动性。
对 DeFi 影响:
OUSD 会带来新的抵押品和借贷资产,但受益不会平均分配。Aave、Morpho 是最直接的潜在受益者,因为新稳定币进入 DeFi 后,第一步就是要进入借贷市场,获得抵押、借出、杠杆和机构资金配置资格。USDe、PYUSD、RLUSD、USDG 都已经证明了这条路径:先有稳定币发行,再通过借贷市场形成资产负债表需求。
以下图为例,我们统计了 DeFiLlama Yields pools 中可归因到第三方 dApp 的稳定币相关 TVL 样本,包含 USDe/sUSDe、USDS/sUSDS、PYUSD/RLUSD/USDG、收益型 vault 资产,以及稳定币 LP/PT 等包装或组合形态,沉淀最明显的第三方场景仍是借贷、抵押和 vault 类应用,Aave 与 Morpho 合计约 28 亿美元,占样本的一半以上。
图4:稳定币在第三方 dApp 沉淀的 TVL 样本(按样本 TVL 降序排序)
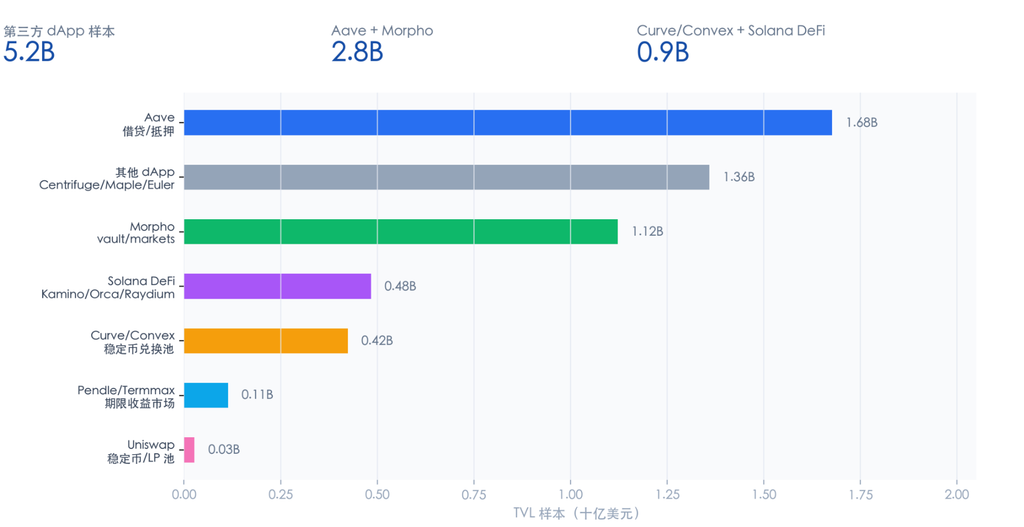
数据来源:DeFiLlama Yields pools,样本截至 2026-07-07;按样本 TVL 降序排序;HTX Research 整理
Aave 上 USDe 已有约 4.7 亿美元 supply、2.8 亿美元 borrow;RLUSD 在 Aave Horizon 约有 1.5 亿美元 supply、1 亿美元 borrow。OUSD 若达到类似规模,Aave/Morpho 将新增企业级美元负债,提高场内杠杆来源和资金利用效率。
Curve 和 Uniswap 会获得稳定币兑换量,但代币弹性弱于借贷协议。稳定币交易费率低、LP 竞争激烈,交易量增加不等于协议 token 价值同步增加。更可能的结构是 Curve/Uniswap 承接兑换和库存再平衡,Aave/Morpho 承接抵押、借贷和杠杆需求。
对公链影响:
OUSD 会带来增量资金,但资金不会平均流向每条合作链。Tempo、Base、Solana、Tron 更可能拿到真实增量:Tempo 服务稳定币结算,Base 有 Coinbase、USDC、钱包和商户入口,Solana 有低成本、高吞吐和支付生态。若 OUSD 成规模,部分链上结算可能绕开以太坊;Polygon、Stellar、Aptos、Sui 若缺少原生发行、真实转账和企业 payout,短期更像交易 beta。
对 RWA 和资管机构影响:
OUSD 对 RWA 和资管机构的影响更直接。2026 年 7 月初,稳定币总供给约 3100 亿美元,tokenized U.S. Treasuries 规模约 148 亿美元,前者是后者 20 倍以上。OUSD 如果做到 100 亿美元供给,按 4% 年化短端收益粗算,一年约 4 亿美元毛储备收益;如果做到 300 亿美元,约 12 亿美元。收益会流向储备管理、托管、基金行政、分销伙伴和支付渠道,BlackRock、BNY、Circle/USYC、Ondo、Franklin 等机构可能比多数公链更早获得确定性收入。
从叙事弹性看,短期更有弹性的资产可能集中在 Aave、Morpho、Base/COIN、Solana 和 RWA 资管链条;中期压力则落在 CRCL、PYUSD、RLUSD、USDG、ENA/SKY 这类需要讲“新美元网络”故事的资产。OUSD 如果跑通,币圈得到的不是一轮纯投机增量,而是一批更接近传统金融存款和支付余额的链上美元。
三、OUSD 面临的变数
140+伙伴名单能否变成真实接入
尽管 OUSD 合作阵容豪华,最大不确定性仍是伙伴能否真实接入。后续应跟踪 Stripe 是否纳入默认收付链路,Shopify/Adyen/Checkout.com 是否开放收款,Visa/Mastercard 是否披露清结算量,Coinbase 是否上线主要交易对,Fireblocks、MetaMask、Trust Wallet 是否支持企业和钱包使用。截至 2026 年 7 月 7 日,OUSD 尚未披露完整白皮书、合约地址、储备资产、托管银行、审计频率、管理费比例和收益分配公式。
另外,名单的实际约束力也需要谨慎看待。部分媒体报道,三星等韩国公司表示,并未与 OUSD 发行方进行正式协商,也不清楚自己在联盟中的角色;部分企业只是回复“会研究/会考虑”,并未确认加入。这个问题不会直接否定 OUSD 的支付网络方向,但说明 partner list 不能等同于真实接入。[1]
资料来源:[1] Unchained, “Samsung and Dunamu Say They Never Agreed to Join Open Standard’s OUSD Stablecoin Consortium,” 2026-07-06;该文引用韩国媒体 Chosun Biz 对相关企业回应的报道。
Terra 的前车之鉴
Terra/UST 曾验证过部分稳定币支付需求。它通过韩国 CHAI、蒙古 MemePay 等场景嵌入电商、本地钱包、线下消费和商户收款;CHAI 一度拥有数百万用户。案例说明,稳定币在支付端、商户端和本地金融场景有应用空间,用户更关心到账速度、成本、汇率和便利性。
Terra 的问题出在资产端和信用端。UST 依赖 LUNA 的反身性机制维持稳定,支付需求、DeFi 收益、LUNA 价格和市场信心被绑在一起。后期 Anchor 高收益进一步扭曲了 UST 需求,很多资金持有 UST 的动机转向收益补贴。当市场开始怀疑 LUNA 和 Anchor 的可持续性,赎回压力迅速放大,支付场景也无法支撑稳定币信用。
OUSD 背后是头部支付、交易和资管机构,资产端和信用端设计与 UST 不同;但在完整白皮书、储备托管、审计频率和赎回机制披露前,不能把信用风险视为已经消失。OUSD 也难以用高息冷启动,规模效应取决于网络规模和合作机构场景落地。收益共享不能演变成普通持币人的高息补贴,增长也不能只靠联盟名单和生态叙事。
截至 2026 年 7 月 7 日,OUSD 仍处于预发布阶段,尚无公开流通量、储备报告、合约地址和真实清结算数据。本文对 Aave/Morpho、Curve/Uniswap、公链、RWA 资管机构和 CRCL/COIN 的判断,属于基于合作名单与既有稳定币支付数据的情景推演,尚未兑现。后续验证重点包括白皮书、储备托管、审计和赎回 SLA、商户入口、清结算量,以及 Coinbase、Fireblocks 和主流 DeFi 协议的可量化使用数据。
声明:
本文仅用于信息与研究分享,所述观点为前瞻性判断,可能随市场、监管或技术变化而调整,不构成任何投资建议或推荐。读者应自行判断并承担相关风险。