


美联储宏观调控主要利率介绍
EFFR(联邦基金利率)Effective Federal Fund Rate,是一种无担保的隔夜拆借利率,反映了银行在每日资金市场上拆入无担保资金的成本,仅包含联邦基金市场的交易。由银行间自主交易形成。
IORB(超额准备金利率)Interest Rate on Reserve Balance,美联储对 Master Account 持有机构超额准备金支付的存款利率。值得注意的是,自2020年3月起,美联储将准备金率降到 0 ,目前处于无准备金政策框架中。
ONRRP(隔夜逆回购利率)Overnight Reverse Repurchase Agreement Rate,美联储直接设定。美联储(资金融入方)向金融机构(资金出售方)出售持有的证券(如美国国债、机构 MBS),并约定在下一个工作日以略高的价格买回这些证券。
SOFR(有担保的市场拆借利率)Secured Overnight Financing Rate,是反映美国国债回购市场每日借贷成本的基准利率。由纽约联储每天根据实际交易数据(而非银行报价)发布,以美国国债为抵押。
DR(贴现率)Discount Rate,美联储贴现窗口工具采用的利率,是中央银行(美联储)向商业银行等金融机构提供紧急短期贷款时收取的利率。
| 利率 | 全名 | 美联储可控性 | 参与机构 | 交易市场 | 17日收盘利率% |
| EFFR | 联邦基金利率 | 主要政策目标,通过下述工具间接控制 | 商业银行、GSE | 联邦基金市场 | 3.64 |
| IORB | 超额准备金利率(利率上限) | 直接控制 | 商业银行 | 美联储内部利率 | 3.65 |
| ON RRP | 国债隔夜逆回购利率 (利率下限) | 直接控制 | 货币基金、GSE、一级交易商 | 美联储 RRP 工具 | 3.50 |
| SOFR | 有担保的市场隔夜拆借利率 | 市场交易决定 | 公开市场 | Repo 市场、CME | 3.65 |
| DR | 贴现率 | 直接控制 | 商业银行 | 美联储贴现工具 | 3.75 |
美联储宏观调控手段目前主要的控制机制介绍
自2020年开始,美联储将银行准备金比例降到 0,并开始史无前例的 QE 后,正式抛弃了前期通过控制准备金数量达到宏观流动性调控目的的时期,进入了充足准备金调控手段时代。美联储的货币/利率政策大幅提高了对市场的影响力,开始占据市场主要关注度。
在准备金充足的如今,美联储主要通过利率走廊而不是频繁的准备金数量控制交易,来把短端利率 EFFR 和 SOFR 锁在区间内。上限是IORB,即银行在美联储存放准备金获得的利率;下限是ON RRP,为货币基金等提供无风险收益。EFFR 作为政策目标利率,以及 SOFR 等市场利率,通常运行在两者之间。银行不会以低于 IORB 的利率出借资金,从而形成上限约束;当市场利率过低时,资金流入ON RRP,形成下限支撑。
这一套体系的调整机制是:当利率偏离区间时,通过充沛的准备金资金流动自动修正利率。例如 SOFR 若高于 IORB,说明回购市场资金趋紧,资金将从银行体系流入以获取更高收益,推动利率回落;若偏离持续扩大,美联储可能通过回购操作补充流动性。DR 作为银行向美联储借款利率,构成理论上限,但实际约束主要来自 IORB;反之当 SOFR 低于利率下限时,回购市场更不可能放弃近乎无风险的 ON RRP,以更低的利率提供流动性,因此 ON RRP 形成了理论上的市场下限。整体来看,该机制通过设定价格边界实现对市场利率的稳定控制。
美联储利率走廊可视化
为了可视化上面几个抽象的纯利率和定义罗列,我们如下展示美联储的利率走廊,本图采用圣路易斯联邦储备银行官方数据网站 FRED 提供的上述利率自2024年6月份降息前夕至今的主要利率走势绘制,并分别对不同利率采用如下颜色标出:
红色:美联储利率政策上限,DR / Max Target;
黄色:IORB;
绿色:美联储利率政策下限,Min Target;
蓝色:EFFR;
深灰色:ON RRP;
黑色:SOFR。
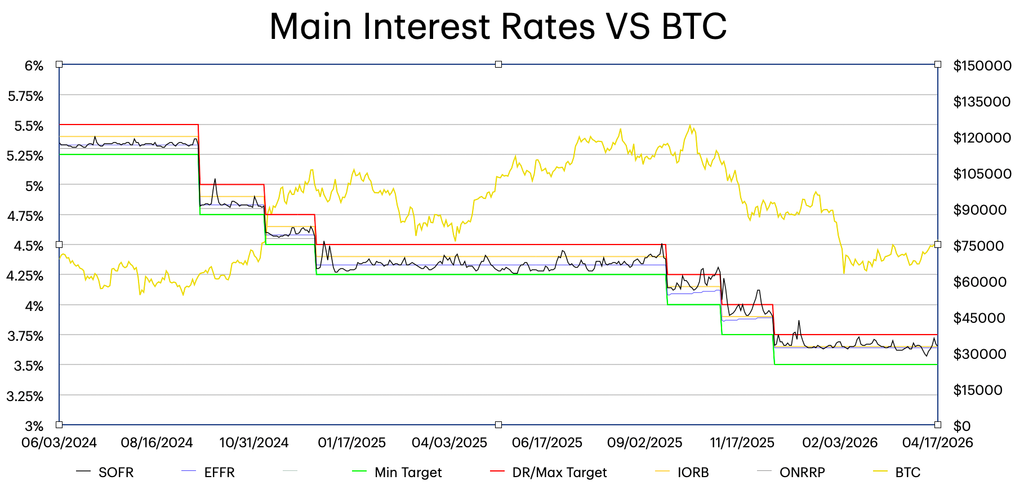
利率层面,从图中可以看出,2024年6月以来,美联储处于 QT 后期叠加降息周期初期的过渡阶段。利率上限与下限呈阶梯式下移,反映政策利率逐步下调;EFFR 与 OBFR 始终紧贴 IORB 运行,说明银行体系内的准备金处于比较充足的水平。SOFR 整体围绕 IORB 波动但偶有上冲,并且数次挑战利率上限,表明回购市场对流动性更敏感,流动性收缩开始在非银融资端产生扰动。ON RRP 利率作为下限锚定有效,但其规模下降也意味着缓冲垫减弱。展望未来,虽然美联储自去年 12 月份开始停止 QT,但持续从 MBS 市场进行到期不续做并购买短期国债,变相抽取银行体系外流动性的前提下,利率中枢仍将如政策预期缓慢下移,但若准备金继续下降,SOFR 相对 IORB 的波动可能加剧,短端利率稳定性将边际走弱,成为判断流动性是否进入紧张区间的关键指标。建议持续关注 SOFR 的波动幅度,一旦出现长期出现背离或者超出利率上限的情况,极大可能预示着美国银行体系以外面临着流动性缺乏的问题。
对币价的影响层面分析,从图表中能看到,第一次降息周期始于 2024 年 9 月 19 日,结束于 2024 年 12 月 19 日,期间 BTC 价格由约 6.9 万美元上涨至约 10.6 万美元,累计涨幅约 55%。这一阶段的上涨主要源于市场对货币政策转向宽松的预期提前定价,同时流动性环境尚未明显收紧,回购市场稳定、融资成本可控,风险偏好上升推动 BTC 作为高 beta 资产显著走强;第二次降息周期开始于 2025 年 9 月 18 日,但与第一次不同,BTC 价格自该时点至今反而下跌约 34%。其核心原因在于,本轮降息并未伴随显著的流动性释放,反而发生在量化紧缩仍在进行、准备金持续下降的背景下,导致融资环境边际收紧。同时,ON RRP 规模接近耗尽,使得流动性缓冲消失,叠加 SOFR 波动加剧,资金压力直接传导至市场。由此可见,BTC 更敏感于流动性条件而非名义利率水平,当降息发生在流动性紧缩环境中时,反而会对价格形成压制。
参考
美联储官方数据面板:https://www.newyorkfed.org/markets/data-hub
美联储数据来源:https://fred.stlouisfed.org/
美联储官网:https://www.federalreserve.gov/monetarypolicy/bst_policynormalization.htm
财经M平方:https://www.macromicro.me/collections/4238/us-federal/48/target-rate
新浪财经:美联储利率调控机制的历史演变与当前挑战https://finance.sina.cn/forex/hsxw/2020-11-26/detail-iiznezxs3761652.d.html?vt=4
浙商宏观:美联储利率走廊是怎样的https://www.moomoo.com/hans/news/post/43154812?level=1&data_ticket=1776738896337698
声明:
本文仅用于信息与研究分享,所述观点为前瞻性判断,可能随市场、监管或技术变化而调整,不构成任何投资建议或推荐。读者应自行判断并承担相关风险。